

Kalkulator wynagrodzeń brutto netto jest narzędziem pozwalającym obliczyć wysokość miesięcznej pensji dla określonych parametrów. Dzięki temu dowiemy się, jaką konkretnie kwotę otrzymamy każdego miesiąca “na rękę”. Kalkulator wynagrodzeń brutto netto przygotowany został z myślą o pracownikach i pracodawcach.
Przeliczając nasze wynagrodzenie z kwoty brutto na kwotę netto dowiemy się dokładnie, ile wynosi składka rentowa, składka chorobowa, składka zdrowotna i emerytalna oraz zaliczka na podatek dochodowy. Jeśli korzystamy z Pracowniczych Planów Kapitałowych (PPK), kalkulator obliczy również zmniejszenia z tego tytułu.
Dla pracownika wartość wynagrodzenia brutto pełni rolę informacyjną, ale nie odzwierciedla kwoty zarobków do dyspozycji. Wynagrodzenie brutto - to wynagrodzenie zawierające podatek dochodowy oraz pozostałe składki, których liczba i kwota zależy od podstawy zatrudnienia. Wynagrodzenie netto - jest to kwota do naszej dyspozycji, którą otrzymujemy po uwzględnieniu wszystkich obciążeń, jak składki ZUS i zaliczka na podatek dochodowy od osób fizycznych. Liczba i rodzaj potrąceń wynika m.in. z rodzaju zawartej umowy.
Kalkulator wynagrodzeń pozwala przeliczyć zarobki netto brutto oraz koszty pracodawcy na podstawie szeregu kluczowych parametrów. W pierwszej kolejności trzeba określić, w jakim roku podatkowym otrzymywaliśmy lub otrzymujemy wynagrodzenie. To ważne, ponieważ z uwagi na zmieniające się przepisy kwoty potrąceń mogą się od siebie różnić.
Rodzaje Umów i Ich Wpływ na Wynagrodzenie
Kalkulator wynagrodzeń pozwala również przeprowadzać obliczenia na podstawie kwot brutto i netto. Jest to przydatne np. w sytuacji, kiedy wiemy ile chcemy zarabiać każdego miesiąca na rękę, ale nie mamy pojęcia, jaka to kwota brutto. Kolejnym etapem jest określenie, z jakiego tytułu umowy pobieramy wynagrodzenie. Do wyboru jest umowa o pracę, umowa o dzieło i umowa zlecenie. Wybór każdej z opcji wpływa na zmiany w pobranych składkach i zaliczkach na podatek dochodowy, które są różnią się m.in.
Umowa o Pracę
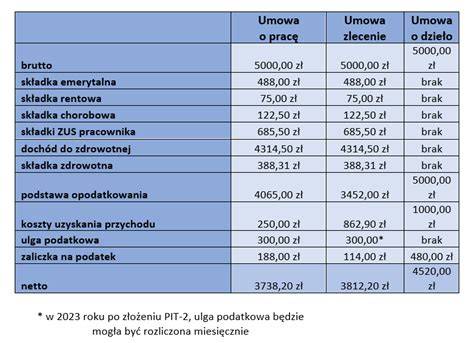
W przypadku umowy o pracę wyróżniamy składkę zdrowotną, rentową, emerytalną i chorobową. Jednym z kluczowych elementów wpływających na różnicę pomiędzy kwotą wynagrodzenia brutto i netto jest podstawa zatrudnienia. Zakładając, że mamy powyżej 26 lat i w 2022 roku nasze miesięczne wynagrodzenie brutto otrzymywane na podstawie umowy o pracę wynosiło 6.000 zł i było równe w każdym miesiącu, to zostanie ono pomniejszone o składkę zdrowotną (465,97 zł), składkę emerytalną (585,6 zł), składkę rentową (90 zł), składkę chorobową (147 zł) oraz zaliczkę na podatek dochodowy od osób fizycznych (392 zł). W rezultacie wynagrodzenie netto wynosi 4.319,43 zł i jest o 1680,57 zł niższe od płacy brutto zawartej w umowie.
Całkowity koszt zatrudnienia pracownika na umowie o pracę: Obowiązkowo opłaca on drugą część składek za pracownika, których podstawą jest wynagrodzenie brutto pracownika. Pracodawca z własnych środków finansuje: ubezpieczenie emerytalne 9,76%; ubezpieczenie rentowe 6,50%; ubezpieczenie wypadkowe 1,67%.
Umowa Zlecenie
Jeśli jesteśmy zatrudnieni na podstawie umowy zlecenia, i jest nasza jedyna umowa, to pobierane są składki ZUS na ubezpieczenie społeczne i zdrowotne. Natomiast pracodawcę obciążają składki na FGŚP oraz Fundusz Pracy. Przykładowo jeśli mamy więcej niż 26 lat i w 2022 roku nasze miesięczne wynagrodzenie brutto otrzymane na podstawie umowy zlecenia wyniosło 6.000 zł, i było takie samo w każdym miesiącu, to zastosowane zostaną pomniejszenia tytułem składki na ubezpieczenie zdrowotne (479,2 zł), ubezpieczenie emerytalne (585,6 zł), ubezpieczenie rentowe (90 zł) oraz pobrana zostanie zaliczka na podatek dochodowy od osób fizycznych (724 zł). W efekcie nasze miesięczne wynagrodzenie netto wyniesie 4.121,2 zł. Wariant ten zakłada, że nie płacimy dobrowolnej składki chorobowej i nie przystępujemy do PPK.
Podobnie jak w przypadku umowy o pracę, koszt pracodawcy przy umowie zlecenia zamknie się na poziomie 7.228,80 zł, zakładając, że pracujemy w innym miejscu i zarabiamy łącznie co najmniej wynagrodzenie minimalne, to pracodawca nie ponosi żadnych dodatkowych kosztów, poza obciążeniem wynikającym z wypłaconego wynagrodzenia.
Umowa o Dzieło
Sytuacja wygląda inaczej, kiedy jesteśmy zatrudnieni na podstawie umowy o dzieło. Jeśli kontrakt nie jest podpisany z dotychczasowym pracodawcą i jest realizowany równolegle do etatu, to jedynym czynnikiem zmniejszającym płacę brutto jest zaliczka na podatek dochodowy od osób fizycznych. Zatem od wynagrodzenia na poziomie 6.000 zł brutto zostanie odjęta jedynie zaliczka na podatek dochodowy od osób fizycznych. Jeśli natomiast zawarliśmy umowę o dzieło i jednocześnie jesteśmy związani z tym samym pracodawcą umową o pracę to czeka nas pełne oskładkowanie kontraktu. I tak wynagrodzenie brutto na poziomie 6.000 zł zostanie pomniejszone o składkę na ubezpieczenie emerytalne (585,6 zł), ubezpieczenie rentowe (90 zł), ubezpieczenie chorobowe (147 zł) i ubezpieczenie zdrowotne (465,97 zł) oraz zaliczkę na podatek dochodowy od osób fizycznych (704 zł).
Umowa o dzieło zasadniczo nie podlega obowiązkowym składkom ZUS, co zwiększa wynagrodzenie netto. Istnieją jednak wyjątki: Jeśli zawierasz umowę o dzieło z własnym pracodawcą - czyli z firmą, z którą masz już podpisaną umowę o pracę - wtedy taka umowa podlega obowiązkowym składkom ZUS. W takim przypadku: Składki emerytalne, rentowe, chorobowe, wypadkowe oraz zdrowotne będą odprowadzane od wynagrodzenia z umowy o dzieło, tak jak w przypadku umowy o pracę. Również składka zdrowotna zostanie potrącona.
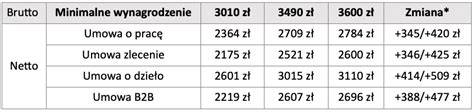
Kluczowe Składniki Wynagrodzenia i Potrącenia
Istotny wpływ na wysokość naszego wynagrodzenia netto ma również wysokość otrzymywanej pensji. Aktualnie w Polsce podatek dochodowy od osób fizycznych pobierany jest według dwóch stawek, a właściwie trzech stawek. Pierwszy próg podatkowy obowiązuje do kwoty dochodów nie wyższej niż 120.000 zł rocznie, a danina naliczana jest według 17% stawki. Drugi próg podatkowy zaczyna się od dochodów powyżej 120.000 zł rocznie, które opodatkowane są stawką 32% (tylko nadwyżka ponad wskazaną kwotę). Ostatni próg podatkowy wyznacza tzw. danina solidarnościowa obejmująca podatników, których roczne dochody przekroczyły 1 mln zł.
Aby obliczyć, o jaką kwotę nasze miesięczne wynagrodzenie brutto będzie wyższe niż miesięczne zarobki netto, należy powiększyć je o odpowiednie składki ZUS i zaliczkę na podatek dochodowy od osób fizycznych. Rodzaj składek zależy i wysokość zaliczki na podatek m.in. od podstawy zatrudnienia, naszego wieku czy zarobionej kwoty.
Składki na Ubezpieczenie Społeczne
Składki do ZUS rozlicza i opłaca płatnik (pracodawca czy zleceniodawca). Niektóre z nich dzielone są pomiędzy płatnika a ubezpieczonego (pracownik czy zleceniobiorca), inne zaś opłacane są tylko przez jedną ze stron. Składka na ubezpieczenie emerytalne: Płatnik - 9,76% podstawy wymiaru, ubezpieczony - 9,76%. Składka na ubezpieczenia rentowe: Płatnik - 6,5% podstawy wymiaru, ubezpieczony - 1,5 %. Składka na ubezpieczenie chorobowe 2,45 %: finansowana jest przez ubezpieczonego. Składka na ubezpieczenie wypadkowe: finansowana jest przez płatnika.
Składka na Ubezpieczenie Zdrowotne
W przypadku pracowników składka na ubezpieczenie zdrowotne wynosi 9% podstawy wymiaru składek (wysokość liczona jest od wynagrodzenia brutto pomniejszonego o składki ZUS). W przypadku przedsiębiorców wysokość składki zdrowotnej zależy od formy opodatkowania i wysokości dochodów.
Zaliczka na Podatek Dochodowy
Zgodnie z ustawą o podatku dochodowym, zaliczka na podatek dochodowy odprowadzana jest co miesiąc, niezależnie od rodzaju zawartej umowy (o pracę, zlecenie, dzieło). Naliczana jest od wypłacanego wynagrodzenia (kwoty brutto) i odprowadzana na konto właściwego Urzędu Skarbowego. Od 1 lipca 2022 wysokość kwoty zmniejszającej podatek wynosi 3 600 zł rocznie i odpowiednio do tego 300 zł miesięcznie. Od 1 lipca 2022 zaliczka na podatek dochodowy wynosi 12% (pierwszy próg podatkowy - 120 000 zł.) oraz 32% (drugi próg podatkowy).
Ulgi i Uprzywilejowania Podatkowe
Od 1 sierpnia 2019 roku ustawodawca postanowił wspomóc osoby podejmujące pracę przed 26 rokiem życia i wprowadził ulgę “zerowy PIT dla młodych”. Dodatkowe uprzywilejowanie powoduje, że osoby te nie płacą podatku dochodowego od osób fizycznych. Jednak nie dotyczy to wszystkich. Ulga ma zastosowanie, kiedy jesteśmy zatrudnieni z tytułu umowy pracę lub z pracodawcą łączy nas umowa zlecenie. Roczny limit przychodów uprawniający do skorzystania z ulgi dla młodych wynosi 85 528 zł, co przekłada się na miesięczną kwotę brutto w wysokości około 7.127 zł. Oczywiście dochody w skali miesiąca mogą być wyższe. Ważne, żeby mieć na uwadze limit roczny.
Kwota wolna od podatku jest sumą, od której każdego roku nie mamy obowiązku odprowadzać podatku dochodowego od osób fizycznych. Od stycznia 2022 roku kwota wolna od podatku wzrosła z 8.000 do 30.000 zł. Z kwoty wolnej od podatku skorzystać mogą wyłącznie osoby podlegające opodatkowaniu według skali podatkowej, czyli rozliczające się każdego roku za pomocą deklaracji podatkowych PIT-37 i PIT-36. Rozwiązanie to nie jest dostępne dla osób, które wybrały podatek liniowy.
Istnieje wiele elementów, od których zależne jest wynagrodzenie netto, czyli kwota do wypłaty, którą otrzyma pracownik. Jest to: Typ umowy, 0% PIT - zwolnienie z opodatkowania wynagrodzeń osób poniżej 26 roku życia, pracujących emerytów, rodzin 4+ i powracających z zagranicy, Kwota zmniejszająca podatek dochodowy, Koszty uzyskania przychodów, Ubezpieczenie wypadkowe, Rezydencja podatkowa, Pracownicze Plany Kapitałowe, Norma godzin w miesiącu, Ilość godzin.
Koszty Uzyskania Przychodu i Pracownicze Plany Kapitałowe
Koszty uzyskania przychodów to koszty, które zostały poniesione przez pracownika w celu osiągnięcia przychodów. Ich kwota wpływa na wysokość dochodów, które podlegają PIT, dzięki czemu możemy zapłacić niższy podatek. Na koszty uzyskania przychodu pracownika wypływa jego miejsce zamieszkania. Jeśli mieszkamy w miejscowości, w której znajduje się nasze miejsce pracy, to koszty uzyskania przychodu wynosić będą 250 zł miesięcznie. Podwyższone koszty uzyskania przychodu miesięczne - 300 zł. Z tytułu jednego stosunku służbowego, stosunku pracy, spółdzielczego stosunku pracy oraz pracy nakładczej, gdy miejsce stałego lub czasowego zamieszkania pracownika jest położone poza miejscowością, w której znajduje się zakład pracy, a pracownik nie uzyskuje dodatku za rozłąkę.
Pracownicze Plany Kapitałowe (PPK) są dobrowolnym systemem oszczędzania, w którym partycypują zarówno pracownicy, jak i pracodawcy i państwo. Rozwiązanie to ma nas zachęcać do długoterminowego oszczędzania na emeryturę. Do programu mogą zapisywać się pracownicy, którzy ukończyli 18 lat, ale nie mają więcej niż 55 lat. Na Pracownicze Plany Kapitałowe w ramach wpłaty podstawowej przekazywane jest 2% naszego wynagrodzenia, ale osoby o niskich dochodach mogą dokonywać niższych wpłat, jednak nie mniejszych niż 0,5% wynagrodzenia. Pracodawca na konto PPK musi wpłacać co najmniej 1,5% wynagrodzenia.
Koszty Pracodawcy
Za pomocą kalkulatora wynagrodzeń obliczyć możemy także koszty, jakie ponosi pracodawca. Dla zachowania ciągłości będziemy nadal posługiwać się wynagrodzeniem brutto w wysokości 6.000 zł miesięcznie. Koszty po stronie pracodawcy podwyższają płacę brutto. Jeśli podpiszemy umowę o pracę uwzględniającą płacę brutto na poziomie 6.000 zł to koszty po stronie pracodawcy wynosić będą 7.228,80 zł. Jeśli podstawą naszego zatrudnienia będzie umowa zlecenie i będzie to jedyna nasza umowa, to podobnie jak w przypadku umowy o pracę koszt pracodawcy zamknie się na poziomie 7.228,80 zł.
Fundusz Pracy jest państwowym funduszem celowym. Jego główne zadania skupiają się na łagodzeniu skutków bezrobocia, promocji zatrudnienia i aktywizacji zawodowej. Środki wpłacane na Fundusz Pracy przekazywane są m.in. na zasiłki dla bezrobotnych, stypendia naukowe, koszty szkolenia pracowników, dodatki aktywizacyjne czy refundację kosztów wyposażenia stanowiska pracy. FGŚP jest funduszem celowym, który ma za zadanie chronić pracowników na wypadek niewypłacalności pracodawcy. Składki na fundusz są obowiązkowo odprowadzane przez pracodawcę, którego łączy z pracownikiem m.in. umowa o pracę, umowa o pracę nakładczą czy umowa zlecenie. Składka na FGŚP wynosi 0,1% wymiaru składki.
| Element | Kwota |
|---|---|
| Wynagrodzenie brutto | 6000,00 zł |
| Składka emerytalna (pracodawca) | 585,60 zł |
| Składka rentowa (pracodawca) | 390,00 zł |
| Składka wypadkowa | 100,20 zł |
| Składka na Fundusz Pracy | 147,00 zł |
| Składka na FGŚP | 6,00 zł |
| Całkowity koszt pracodawcy | 7228,80 zł |
Kalkulator Wynagrodzeń: Intuicyjne Narzędzie
Kalkulator wynagrodzeń jest intuicyjnym narzędziem pozwalającym w szybki i łatwy sposób obliczyć, jak zmienia się wynagrodzenie w ujęciu brutto netto. Rozwiązanie to adresowane jest głównie dla osób, których z pracodawcą łączy umowa o pracę, umowa zlecenie i umowa o dzieło. Możliwość uwzględnienia dodatkowych parametrów, tj. kwota wolna od podatku, ulga dla klasy średniej, ulga dla rodzin 4+ czy autorskie koszty uzyskania przychodów, pozwala przeprowadzać symulacje dla bardzo szczegółowych scenariuszy. Zestawienie pozwala sprawdzić szacowaną wysokość podatku dochodowego i kwoty składek na ubezpieczenia społeczne, co dobrze obrazuje różnice w wynagrodzeniu w ujęciu brutto netto.
Kalkulator wynagrodzeń daje również możliwość zmiany płacy brutto w poszczególnych miesiącach roku. Po wprowadzeniu niezbędnych danych dotyczących pensji kalkulator wynagrodzeń przedstawi wyniki w formie tabeli. Wyszczególniona zostanie płaca netto, płaca brutto oraz całkowity koszt pracodawcy, czyli 3 najważniejsze informacje dotyczące wynagrodzenia, zarówno z punktu widzenia pracodawcy, jak i pracownika.
Sprawdź, ile zarobisz na własnej działalności. Kalkulator wynagrodzeń
Minimalne wynagrodzenie od stycznia 2026 r. wynosi 4 806 zł brutto. Nasz kalkulator wynagrodzeń jest zgodny z aktualnie obowiązującym prawem.
tags: #brutto #netto #taryfikator