

Planujesz zakup własnego mieszkania lub budowę domu? Kredyt hipoteczny to jedna z najważniejszych decyzji finansowych, jakie podejmujemy w życiu. Zrozumienie jego zasad, wymagań i możliwości jest kluczowe dla podjęcia świadomego wyboru. W niniejszym artykule zgłębimy temat kredytów hipotecznych, wyjaśniając kluczowe pojęcia, proces wnioskowania oraz czynniki wpływające na zdolność kredytową.
Co to jest kredyt hipoteczny?
Kredyt hipoteczny to długoterminowe zobowiązanie finansowe, które banki udzielają na zakup, budowę, remont lub modernizację nieruchomości. Jego głównym zabezpieczeniem jest hipoteka wpisana na rzecz banku na nieruchomości stanowiącej przedmiot kredytowania lub inną nieruchomość należącą do kredytobiorcy. Okres kredytowania może wynosić nawet do 30 lat, a kwoty kredytów sięgają nawet kilku milionów złotych.
Jak działa kredyt hipoteczny?
Proces uzyskania kredytu hipotecznego obejmuje kilka etapów. Po pierwsze, należy sprawdzić swoją zdolność kredytową, czyli możliwości finansowe do spłaty zobowiązania. W tym celu można skorzystać z kalkulatora kredytu hipotecznego, który na podstawie wprowadzonych danych (dochody, wydatki, inne zobowiązania) szacuje maksymalną kwotę kredytu, jaką można uzyskać. Następnie, po wybraniu oferty bankowej, składa się wniosek kredytowy, który jest analizowany przez bank. Kluczowe znaczenie ma ocena zdolności kredytowej, pozytywna ocena nieruchomości stanowiącej zabezpieczenie oraz ocena ryzyka kredytowego przez bank.
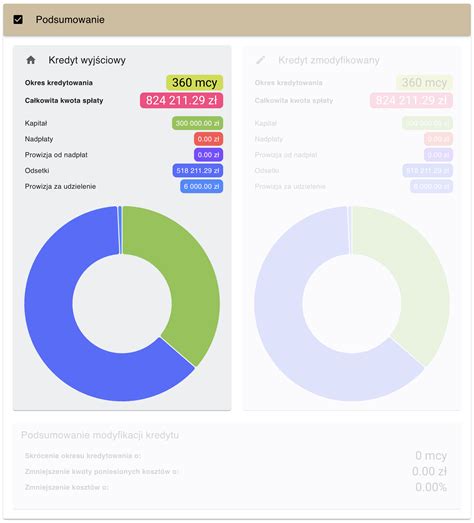
Kalkulator kredytu hipotecznego jest narzędziem, które pomaga oszacować, jaką kwotę kredytu możemy otrzymać na zakup nieruchomości, bazując na naszych dochodach, wydatkach i innych zobowiązaniach. Kalkulator kredytowy analizuje wpisane dane na podobnej zasadzie co eksperci w bankach i wskazuje zdolność potencjalnego kredytobiorcy. Jest to oczywiście jedynie symulacja, ponieważ doradcy biorą pod uwagę jeszcze inne czynniki, np. BIK czy scoring kredytowy (ocena punktowa banku). Po wpisaniu wszystkich parametrów i kliknięciu "oblicz zdolność", kalkulator zdolności kredytowej pokazuje maksymalną kwotę kredytu hipotecznego, jaką możesz uzyskać w oparciu o podane dochody, wydatki oraz okres kredytowania. Oprócz tego, kalkulator może również zaprezentować zestawienie ofert banków, które najlepiej odpowiadają Twojej zdolności kredytowej, co pozwoli Ci na szybkie porównanie warunków kredytu hipotecznego w różnych bankach. Narzędzie oblicza wtedy zdolność kredytową czyli maksymalną kwotę, jaką bank może przyznać na podstawie podanych parametrów.
Kalkulacja zdolności kredytowej jest orientacyjna i została wyliczona przy uwzględnieniu podanych przez Ciebie parametrów. Symulacja ma charakter informacyjny i nie stanowi oferty w rozumieniu kodeksu cywilnego. Wyliczenia kalkulatora mają wyłącznie charakter orientacyjny i przykładowy. Szczegóły oferty przedstawi nasz specjalista hipoteczny, na podstawie otrzymanych od Ciebie informacji niezbędnych do oceny zdolności kredytowej. Decyzję kredytową i warunki kredytu uzależniamy od indywidualnej oceny zdolności kredytowej, pozytywnej oceny nieruchomości stanowiącej zabezpieczenie oraz oceny ryzyka kredytowego.
Zdolność kredytowa - klucz do kredytu hipotecznego
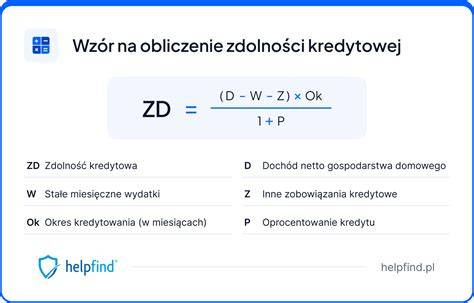
Zdolność kredytowa określa Twoje możliwości do spłaty zaciągniętego kredytu wraz z odsetkami w terminie. Banki oceniają ją na podstawie wielu czynników, takich jak:
- Miesięczny dochód: Kluczowe znaczenie ma nie tylko wysokość dochodu netto ("na rękę"), ale także jego stabilność, źródło i forma zatrudnienia. Najwyżej ceniona jest umowa o pracę na czas nieokreślony z długim stażem.
- Liczba osób w gospodarstwie domowym: Im więcej osób na utrzymaniu, tym wyższe koszty utrzymania i niższa zdolność kredytowa.
- Stałe zobowiązania finansowe: Raty innych kredytów, pożyczek, limity na koncie, karty kredytowe - wszystkie te obciążenia obniżają zdolność kredytową.
- Wkład własny: Wyższy wkład własny zmniejsza ryzyko banku i zwiększa Twoje szanse na uzyskanie kredytu. Obecnie wymagane jest minimum 10-20% wartości nieruchomości.
- Okres kredytowania: Dłuższy okres spłaty oznacza niższą miesięczną ratę i wyższą zdolność kredytową, ale też wyższy całkowity koszt kredytu.
- Historia kredytowa w BIK: Terminowo spłacane zobowiązania budują pozytywną historię, podczas gdy opóźnienia mogą utrudnić uzyskanie kredytu.
Jak zwiększyć swoją zdolność kredytową?
- Ogranicz lub zamknij inne zobowiązania finansowe.
- Zadbaj o stabilność i ciągłość dochodów.
- Zwiększ wkład własny.
- Wydłuż okres kredytowania (pamiętając o wyższym koszcie całkowitym).
- Rozważ współkredytobiorcę.
- Popraw swoją historię kredytową.
- Dopasuj kwotę kredytu do realnych możliwości.
Rodzaje oprocentowania
Kredyt hipoteczny może być oprocentowany w dwojaki sposób:
- Oprocentowanie zmienne: Rata kredytu jest uzależniona od stóp procentowych (np. WIBOR). W przypadku wzrostu stóp, rata może wzrosnąć, co niesie ze sobą ryzyko.
- Oprocentowanie okresowo stałe: Rata jest stała przez określony czas (np. 5 lat), po którym może przejść na oprocentowanie zmienne lub zostać ustalona na nowo jako okresowo stałe. Daje to większą przewidywalność rat w początkowym okresie spłaty.
Ryzyko stóp procentowych - Co możemy zrobić, by spać spokojniej, spłacając raty kredytu hipotecznego? W przypadku oprocentowania zmiennego, istnieje ryzyko wzrostu wysokości rat do spłaty. Oprocentowanie okresowo stałe (na 5 lat) zapewnia stabilność rat przez ten okres, jednak po jego zakończeniu oprocentowanie staje się zmienne. Wartość wskaźnika referencyjnego WIBOR 3M może wzrosnąć lub spaść w okresie obowiązywania stałej stopy procentowej. Jeśli ta wartość spadnie, to rata kredytu w okresie stałego oprocentowania może być wyższa niż dla oprocentowania zmiennego. Zmienne oprocentowanie niesie ze sobą ryzyko zmiany wysokości rat do spłaty, a tym samym wysokości kwoty zadłużenia.
Na co można przeznaczyć kredyt hipoteczny?
Kredytem hipotecznym sfinansujesz m.in.:
- Zakup domu lub mieszkania na rynku pierwotnym lub wtórnym.
- Budowę lub rozbudowę domu.
- Remont lub modernizację nieruchomości.
Co zyskujesz z kredytem hipotecznym?
Wybierając kredyt hipoteczny, możesz liczyć na:
- Indywidualną marżę: Możesz mieć niższą marżę, jeśli posiadasz inne produkty w banku.
- Brak zaświadczenia o zatrudnieniu od pracodawcy: Wystarczy Twoje oświadczenie.
- Wygodę: Złóż wniosek w oddziale lub online.
- Część kredytu na dowolny cel: Przeznaczysz do 25% kwoty na co tylko chcesz.
- Dopasowany czas spłaty: Raty rozłożysz nawet na 35 lat.
TEN Błąd 😱 przy Kredycie Hipotecznym Może Kosztować Cię nawet 300 tys. zł
Informacje dodatkowe
Wartość nieruchomości mieści się w przedziale od 112 000 PLN do 3 000 000 PLN. Okres kredytowania może wynosić do 30 lat. Banki udzielają kredytów w PLN dla osób zarabiających w złotych. Maksymalny okres karencji liczony od dnia uruchomienia kredytu/pierwszej transzy nie może przekroczyć 36 miesięcy. Wymagane jest zabezpieczenie w postaci cesji praw z polisy ubezpieczenia nieruchomości od ognia i innych zdarzeń losowych.
Ważne informacje dotyczące oferty:
- Kredyt od 80 tys. zł - na mieszkania, nieruchomości gruntowe, garaże wolnostojące, domy jednorodzinne, pozostałe nieruchomości.
- Oprocentowanie okresowo stałe (na 5 lat): W pierwszym 60-miesięcznym okresie obowiązywania stopy stałej oprocentowanie wynosi 5,65%, a w dalszym okresie kredytowania oprocentowanie zmienne 5,71% (suma stałej marży 2,00% oraz wskaźnika referencyjnego WIBOR 6M, który według stanu na 28.02.2026 r. wynosi 3,71%).
- Rzeczywista Roczna Stopa Oprocentowania (RRSO): Dla kredytu hipotecznego z oprocentowaniem okresowo stałym wynosi 6,49%.
- Całkowity koszt kredytu hipotecznego wynosi 591 317,10 zł.
- Prowizja za udzielenie kredytu: 0 zł.
- Ubezpieczenie nieruchomości od ognia i innych zdarzeń losowych: 21 392,80 zł (dostępne za pośrednictwem banku).
- Ubezpieczenie na życie: 40 088,75 zł (dostępne za pośrednictwem banku).
- Koszt prowadzenia konta: 0 zł.
- Opłata za obsługę karty debetowej lub płatności zbliżeniowych BLIK: 0 zł, jeśli spełnione są określone warunki.
- Całkowita kwota do zapłaty: 1 141 055,10 zł.
Kontakt z bankiem:
- Telefon: 61 885 15 96 (od poniedziałku do piątku w godz. 8:00-18:00).
- Oddział: Spotkaj się z doradcą i złóż wniosek o określenie wstępnych warunków kredytu.
- Formularz kontaktowy: Wypełnij formularz na stronie internetowej, a doradca oddzwoni.
tags: #2200 #netto #kredyt #hipoteczny