

Pracownik, nawet jeśli jest zatrudniony na mniej niż pełnym etacie, nadal posiada pełnię praw pracowniczych, analogicznie do pracowników pełnoetatowych. Kodeks pracy, w artykule 11(3), jasno stanowi, że dyskryminacja ze względu na wymiar czasu pracy jest niedopuszczalna.
Zgodnie z artykułem 171 §1 Kodeksu pracy, w sytuacji, gdy urlop wypoczynkowy nie został wykorzystany w całości lub w części z powodu rozwiązania lub wygaśnięcia stosunku pracy, pracownikowi przysługuje ekwiwalent pieniężny. Oznacza to, że ekwiwalent za urlop jest wypłacany wyłącznie przy zakończeniu stosunku pracy, a nie w trakcie jego trwania.
Warto pamiętać, że pracownik nie może zrzec się prawa do urlopu wypoczynkowego ani ekwiwalentu za niego. Szczegółowe zasady obliczania ekwiwalentu pieniężnego określa rozporządzenie Ministra Pracy i Polityki Socjalnej z dnia 8 stycznia 1997 r. w sprawie szczegółowych zasad udzielania urlopu wypoczynkowego, ustalania i wypłacania wynagrodzenia za czas urlopu oraz ekwiwalentu pieniężnego za urlop (tzw. rozporządzenie urlopowe).
Jak ustalić podstawę ekwiwalentu?
Podstawą do obliczenia ekwiwalentu są składniki wynagrodzenia wymienione w § 15-17 rozporządzenia urlopowego. Sposób ich uwzględniania zależy od charakteru i okresu, za jaki przysługują:
- Składniki stałe miesięczne: Przyjmuje się je w wysokości przysługującej w miesiącu, w którym pracownik nabył prawo do ekwiwalentu.
- Składniki zmienne należne za okresy nie dłuższe niż miesiąc: Uwzględnia się ich przeciętną wysokość wypłaconą w ciągu trzech miesięcy poprzedzających miesiąc nabycia prawa do ekwiwalentu. Do tych składników zalicza się np. premie regulaminowe, prowizje, wynagrodzenie godzinowe, czy dodatek za pracę w nocy.
- Składniki zmienne należne za okresy dłuższe niż miesiąc: Przyjmuje się ich przeciętną wysokość wypłaconą w ciągu dwunastu miesięcy poprzedzających miesiąc nabycia prawa do ekwiwalentu.
Jeśli pracownik nie przepracował pełnego miesiąca kalendarzowego, za który przysługuje mu wynagrodzenie zmienne, wynagrodzenie faktycznie wypłacone w tym okresie dzieli się przez liczbę dni pracy, za które zostało ono wypłacone. Następnie otrzymany wynik mnoży się przez liczbę dni, które pracownik przepracowałby w ramach normalnego czasu pracy, zgodnie z obowiązującym go rozkładem czasu pracy. W ten sposób uzupełnia się podstawę ekwiwalentu.
Przykład 1: Pan Jarosław otrzymuje stałe wynagrodzenie w wysokości 4500 zł. Dodatkowo co miesiąc otrzymuje premię regulaminową, a raz na kwartał prowizję ze sprzedaży. W styczniu 2025 roku rozwiązał umowę o pracę. Do ustalenia podstawy ekwiwalentu należy przyjąć: stałe wynagrodzenie (4500 zł), średnią wartość premii regulaminowej z trzech miesięcy poprzedzających rozwiązanie umowy (październik, listopad, grudzień) oraz średnią wartość prowizji z dwunastu miesięcy poprzedzających rozwiązanie umowy (styczeń-grudzień 2024 r.).
Przykład 2: Pani Ilona otrzymuje wynagrodzenie 5000 zł oraz dodatek za dyżur, którego wysokość była zmienna (marzec - 300 zł, kwiecień - 450 zł, maj - 150 zł). W czerwcu pracownica była na zwolnieniu lekarskim, a następnie otrzymywała świadczenie rehabilitacyjne. Po zakończeniu świadczenia przeszła na rentę i rozwiązano z nią stosunek pracy. Podstawa ekwiwalentu zostanie ustalona z wynagrodzenia minimalnego (jeśli miało zastosowanie) oraz średniej ze składników zmiennych (dodatku za dyżur) z marca, kwietnia i maja (5000 zł + (300 zł + 450 zł + 150 zł) : 3 = 5900 zł).
Przykład 3: Pani Mariola otrzymuje miesięczne wynagrodzenie 4050 zł oraz premię regulaminową pomniejszoną za czas nieobecności. Umowa na czas określony została rozwiązana w maju. W okresie trzech miesięcy poprzedzających zakończenie umowy przepracowała odpowiednio: 13 z 20 dni w lutym, 20 z 21 dni w marcu, 10 z 21 dni w kwietniu, otrzymując za te okresy odpowiednio 325 zł, 500 zł i 238 zł premii. Podstawa ekwiwalentu zostanie obliczona w sposób następujący: suma premii (325+500+238) podzielona przez sumę dni pracy (13+20+10), a następnie pomnożona przez liczbę dni normalnego czasu pracy w tych miesiącach (20+21+21), a wynik podzielony przez 3, a następnie dodany do stałego wynagrodzenia: (325 zł + 500 zł + 238 zł) : (13 dni + 20 dni + 10 dni) = 32,21 zł. Następnie 32,21 zł x (20 dni + 21 dni + 21 dni) = 1997,02 zł. 1997,02 zł : 3 = 665,67 zł. 4050 zł + 665,67 zł = 4715,67 zł.
Współczynnik ekwiwalentu
Do ustalenia wysokości ekwiwalentu potrzebny jest tzw. współczynnik ekwiwalentu, który jest zmienny dla każdego roku kalendarzowego. Stosuje się współczynnik obowiązujący w roku, w którym pracownik nabył prawo do ekwiwalentu.
Współczynnik ten oblicza się, odejmując od liczby dni w roku kalendarzowym łączną liczbę niedziel, świąt oraz dni wolnych od pracy wynikających z rozkładu czasu pracy w przeciętnie pięciodniowym tygodniu pracy, a otrzymany wynik dzieli przez 12.
W przypadku pracowników zatrudnionych na część etatu, współczynnik ekwiwalentu jest proporcjonalnie obniżany do wymiaru ich czasu pracy.
Tabela współczynnika urlopowego w 2025 roku (przykład):
| Wymiar czasu pracy | Wysokość współczynnika |
|---|---|
| 1/1 | 21,00 (przykład) |
| 3/4 | 15,75 (przykład) |
| 1/2 | 10,50 (przykład) |
| 1/4 | 5,25 (przykład) |
Jak obliczyć ekwiwalent urlopowy?
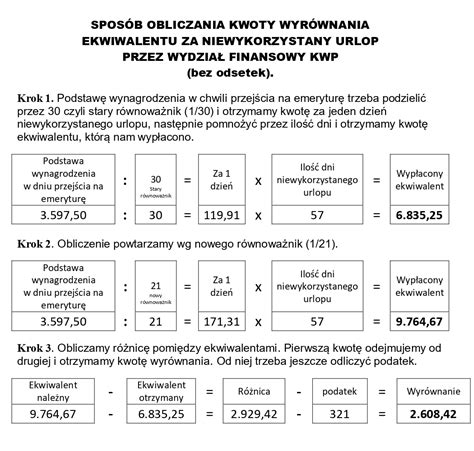
Ekwiwalent za niewykorzystany urlop wypoczynkowy oblicza się w następujący sposób:
- Sumę miesięcznych wynagrodzeń (ustaloną zgodnie z zasadami opisanymi wyżej) dzieli się przez współczynnik urlopowy. Wynik to kwota za jeden dzień urlopu.
- Otrzymany wynik dzieli się przez liczbę odpowiadającą dobowej normie czasu pracy pracownika (zazwyczaj 8 godzin). W ten sposób uzyskuje się kwotę za jedną godzinę urlopu.
- Uzyskaną wartość mnoży się przez liczbę godzin niewykorzystanego urlopu wypoczynkowego.
Przykład 4: Pan Robert wypowiedział umowę o pracę w maju 2025 roku, umowa uległa rozwiązaniu z dniem 30 czerwca. Pracował od stycznia do kwietnia na ¾ etatu (4000 zł), a w maju na ½ etatu (3000 zł). Oprócz stałego wynagrodzenia otrzymywał premię regulaminową. Na dzień 30 czerwca miał 9 dni (72 godziny) niewykorzystanego urlopu. Ekwiwalent za urlop zostanie naliczony w następujący sposób:
- Ustalenie podstawy do obliczania ekwiwalentu: 3000 zł (wynagrodzenie stałe z maja) + średnia premii regulaminowej z trzech miesięcy poprzedzających rozwiązanie umowy (przykład: premie w poprzednich miesiącach wyniosły 600 zł, 450 zł, 200 zł; średnia: (600+450+200)/3 = 416,67 zł). Podstawa wynosi: 3000 zł + 416,67 zł = 3416,67 zł.
- Ustalenie kwoty za jeden dzień urlopu: 3416,67 zł : 10,50 (współczynnik dla ½ etatu w 2025 r.) = 325,40 zł.
- Ustalenie ekwiwalentu za jedną godzinę urlopu: 325,40 zł : 8 godz. = 40,68 zł.
- Ustalenie kwoty ekwiwalentu: 40,68 zł x 72 godz. = 2928,96 zł.
Ekwiwalent za urlop dla Pana Roberta wyniesie 2928,96 zł.
Ekwiwalent urlopowy przy zatrudnieniu na część etatu
Zasady obliczania ekwiwalentu za urlop dla pracowników zatrudnionych w niepełnym wymiarze czasu pracy są takie same jak dla pracowników pełnoetatowych. Kluczową różnicą jest proporcjonalne dostosowanie współczynnika urlopowego do wymiaru etatu. Norma dobowa czasu pracy dla pracowników niepełnoetatowych wynosi również 8 godzin.
Przykład: Pracownik zatrudniony na 1/5 etatu ma niewykorzystany urlop zaległy z 2018 r. i bieżący z 2019 r. Umowa o pracę zostanie rozwiązana z dniem 31 maja 2019 r. Pracownik otrzymuje wynagrodzenie w wysokości 15 zł na godzinę oraz zmienną premię miesięczną do 20% wynagrodzenia zasadniczego. Obowiązuje go 8-godzinna dobowa norma czasu pracy. Wynagrodzenie godzinowe wraz z premią wyniosło w lutym br. - 552 zł, w marcu br. - 633,60 zł, a w kwietniu br. - 576 zł.
- Współczynnik urlopowy dla pracownika pełnoetatowego w 2019 r. wynosi 20,92. Dla pracownika na 1/5 etatu współczynnik wynosi 20,92 x 1/5 = 4,18.
- Podstawa ekwiwalentu (średnia miesięczna z marca, kwietnia, maja): (552 zł + 633,60 zł + 576 zł) / 3 = 587,20 zł.
- Kwota za jeden dzień urlopu: 587,20 zł : 4,18 = 140,48 zł.
- Kwota za jedną godzinę urlopu: 140,48 zł : 8 godz. = 17,56 zł.
- Pracownik ma 8 dni niewykorzystanego urlopu, co daje 64 godziny (5 dni zaległego urlopu = 40 godz. + 3 dni bieżącego urlopu = 24 godz.).
- Ekwiwalent za 64 godziny urlopu: 17,56 zł x 64 godz. = 1123,84 zł.
Termin wypłaty ekwiwalentu
Ekwiwalent pieniężny za urlop wypoczynkowy powinien zostać wypłacony niezwłocznie po rozwiązaniu stosunku pracy. Zgodnie z przepisami, pracodawca dokonuje wypłaty ekwiwalentu w terminie wypłaty wynagrodzenia ustalonego zgodnie z art. 85 Kodeksu pracy. Jeśli termin wypłaty wynagrodzenia wypada przed dniem zakończenia stosunku pracy, ekwiwalent jest wypłacany w ciągu 10 dni od zakończenia stosunku pracy.
Przykład: Pracownikowi, któremu wynagrodzenie jest wypłacane do 10. dnia następnego miesiąca, ekwiwalent za urlop zostanie wypłacony wraz z ostatnim wynagrodzeniem. Jeśli pracownikowi wypłacano wynagrodzenie do 25. dnia każdego miesiąca, a stosunek pracy ustał 30. dnia miesiąca, ekwiwalent otrzyma do 10. dnia następnego miesiąca.
Urlop na niepełnym etacie – jak obliczyć wymiar? Odcinek 5
tags: #zatrudnienie #na #pol #etatu #a #ekwiwalent