

Podatnicy świadczący usługi związane z obiektami sportowymi często napotykają na pytania dotyczące prawidłowego stosowania stawek podatku VAT. Szczególnie wątpliwości budzi kwestia opodatkowania usług, które są powiązane z dostępem do obiektów sportowych, takich jak wypożyczenie sprzętu.
Sytuacja podatnika i zapytanie do organu podatkowego
Jeden z ośrodków sportu i rekreacji (MOSiR), który oferuje szeroki zakres usług, w tym wejścia na basen, lodowisko, korty tenisowe, a także wypożyczalnię sprzętu sportowego, zwrócił się do organu podatkowego o wydanie indywidualnej interpretacji. MOSiR świadczy usługi sklasyfikowane w PKWiU 93.11.10.00.00. Zapytał, czy usługi kompleksowe, takie jak wejście na lodowisko z wypożyczeniem łyżew, czy wejście na korty z wypożyczeniem rakiet i piłek, które są bezpośrednio związane z wykupieniem biletu wstępu na obiekt sportowo-rekreacyjny, mogą być opodatkowane preferencyjną stawką VAT w wysokości 8%.
Odpowiedź organu podatkowego i interpretacja przepisów
Dyrektor Izby Skarbowej w swojej odpowiedzi wskazał, że w przypadku sprzedaży konkretnej usługi nie powinno się wyodrębniać jej poszczególnych elementów i opodatkowywać ich osobno. Usługodawca sprzedaje określoną usługę, a nie jej składowe.
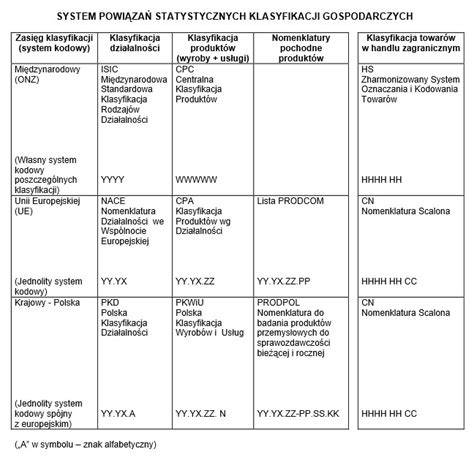
Analizując opis sprawy w powiązaniu z obowiązującymi przepisami, organ podatkowy stwierdził, że dla prawidłowego opodatkowania usług MOSiR obniżoną stawką VAT 8% kluczowe znaczenie ma ich klasyfikacja statystyczna oraz fakt, czy są one świadczone w ramach wstępu na obiekt sportowy.
Usługi związane z wejściem na lodowisko z wypożyczeniem łyżew, czy wejściem na korty z wypożyczeniem rakiet i piłek, sklasyfikowane jako usługi związane z działalnością obiektów sportowych (PKWiU 93.11.10.0), będą opodatkowane preferencyjną stawką VAT w wysokości 8%. Podstawą prawną jest art. 41 ust. 2 w zw. z art. 146a pkt 2 w powiązaniu z poz. 179 załącznika nr 3 do ustawy o podatku od towarów i usług.
Rozszerzenie działalności i wątpliwości dotyczące wypożyczalni
Ośrodek sportu i rekreacji (MOSiR) zamierzał rozszerzyć działalność o wypożyczalnię sprzętu sportowego dla ludności, np. rowerów, desek surfingowych, rakiet do tenisa. Usługi te, sklasyfikowane pod symbolem PKWiU 77.21.10.0, nie są wymienione jako korzystające z opodatkowania preferencyjną stawką VAT. Wynajem sprzętu sportowego za odpłatnością nie podlega zwolnieniu z VAT.
Kwestia kompleksowej usługi a stawki VAT
Pojawiły się również wątpliwości dotyczące stosowania stawek VAT w przypadku świadczenia kompleksowej usługi korzystania z lodowiska, która obejmuje bilet na ślizgawkę, wypożyczenie i szlifowanie łyżew. Czy do całości należy zastosować stawkę 8%, czy traktować każdą usługę oddzielnie (bilet 8%, wypożyczenie 23%, szlifowanie łyżew 23%)?
Podobne dylematy dotyczyły:
- Karty rabatowej bezzwrotnej (23%) oraz uzupełnienia karty rabatowej (8%) - czy jako kompleksowa usługa zakupu karty z uzupełnieniem (8%)?
- Gabinetu odnowy biologicznej (23%) - czy jako ogólna usługa związana ze sportem (8%)?
- Wypożyczenia sprzętu pływającego (kajaki, rowerki wodne, deski sup) używanego na terenie ośrodka (23%) - czy jako usługa związana ze sportem (8%)?
- Udostępnienia tafli lodowej i szatni - czy udostępnienie dodatkowej szatni powinno być traktowane jako usługa powiązana z udostępnieniem na cele sportowe (8%)?
Gminne obiekty sportowe mogą być udostępniane na potrzeby osób indywidualnych ze stawką 8% bez względu na formę ich udostępniania.
Orzecznictwo sądowe i ostateczne rozstrzygnięcie
Wojewódzki Sąd Administracyjny w Gliwicach, rozpatrując podobną sprawę, uchylił interpretację organu podatkowego. Sąd uznał, że w przypadku użytkowania obiektów sportowych przez osoby indywidualne w celach związanych z aktywnością fizyczną, dla celów VAT nie ma znaczenia forma prawna udostępniania tych obiektów. Tym samym, zawsze w takich przypadkach powinna być stosowana obniżona stawka VAT 8%.
Zgodnie z orzecznictwem, kluczowe jest rzeczywiste, ostateczne wykorzystanie udostępnianej infrastruktury sportowej.
tags: #wypozyczenie #sprzetu #sportowego #stawka #vat