

Proces przekształcenia przedsiębiorcy w spółkę z o.o. jest wieloetapowy i wiąże się z koniecznością poniesienia określonych kosztów. Przekształcenie JDG w spółkę z ograniczoną odpowiedzialnością może być strategicznym krokiem dla przedsiębiorców dążących do rozwoju swojego biznesu. Prowadzenie jednoosobowej działalności gospodarczej ma swoje zalety, do których należą pełna kontrola nad przedsiębiorstwem i szybkość podejmowania decyzji. Niemniej istnieje wiele argumentów przemawiających za przekształceniem tej formy działalności w spółkę z o.o. Ostatecznie, przekształcenie w spółkę z o.o. może okazać się kluczowym krokiem w dążeniu do sukcesu i zabezpieczenia długoterminowej przyszłości prowadzonego przedsiębiorstwa. Oczywiście, każdy przypadek wymaga odrębnej i indywidualnej analizy oraz oceny.
Koszty związane z przekształceniem jednoosobowej działalności gospodarczej w spółkę z o.o.
Na łączne koszty przekształcenia jednoosobowej działalności gospodarczej w spółkę z ograniczoną odpowiedzialnością składają się kilka elementów. Zostaną one wyjaśnione poniżej, w kolejności chronologicznej w odniesieniu do etapów przekształcenia. Informacją niezbędną w procedurze przekształcenia firmy w spółkę z o.o. jest dokonanie wyceny majątku przekształcanego przedsiębiorstwa, a także przygotowanie sprawozdania finansowego dla celów przekształcenia. Wynagrodzenie księgowego za przygotowanie sprawozdania finansowego dla celów przekształcenia w spółkę oraz ustalenie wartości majątku przedsiębiorstwa nie jest opłatą stałą uwarunkowaną przepisami, a raczej wynika z relacji biznesowych z biurem rachunkowym. Na wysokość tego wynagrodzenia niewątpliwie będzie mieć wpływ lokalizacja w jakiej usługi świadczy księgowa/księgowy jak i renoma danego biura. Oczywiście na wynagrodzenie to wpływa również rozmiar przekształcanego przedsiębiorcy, posiadane nieruchomości i ruchomości, wielkość majątku oraz rodzaj prowadzonej działalności (branża).
Po ustaleniu majątku przekształcanego przedsiębiorcy i sporządzeniu wymaganych dokumentów finansowych, kolejnym krokiem jest przyjęcie planu przekształcenia. Plan przekształcenia JDG w spółkę z o.o. powinien być przyjęty u notariusza w formie aktu notarialnego. Przy tej czynności maksymalna taksa notarialna w tym przypadku wynosi 246,00 zł (200,00 zł + VAT).
Plan przekształcenia JDG w spółkę z o.o. musi zostać poddany badaniu przez biegłego rewidenta, którego wyznacza sąd rejestrowy. Przy czym, dopuszczalną praktyką (i stosowaną przez naszą kancelarię) jest wskazanie biegłego rewidenta przez samego przedsiębiorcę przekształcanego, po uprzednim zawarciu z nim umowy na typowo rynkowych zasadach. Opłata od wniosku o wyznaczenie biegłego sądowego jest stała i wynosi 300,00 zł. W przypadku wnoszenia tego wniosku za pośrednictwem profesjonalnego pełnomocnika (adwokata bądź radcy prawnego) należy dodatkowo zapłacić 17,00 zł tytułem opłaty skarbowej od pełnomocnictwa.
Co się tyczy wynagrodzenia biegłego rewidenta, to analogicznie jak w przypadku opisanym w pkt. 1, wynagrodzenie biegłego rewidenta jest co do zasady zależne od wielkości przedsiębiorstwa i jest to zazwyczaj koszt kilku tysięcy złotych. W przypadku większych podmiotów (np. spółki z o.o. S.A. lub spółki akcyjnej), wynagrodzenie biegłego rewidenta może sięgnąć kilkudziesięciu tysięcy złotych. Sumą bilansową nazywa się całkowitą wartość aktywów spółki (aktywa = pasywa). Jest ona punktem odniesienia dla biegłego rewidenta przy ustalaniu swojego wynagrodzenia za badanie planu przekształcenia.
Jak to wygląda w praktyce przy przekształceniach (np. JDG → sp. z o.o. albo sp. z o.o. → S.A.): mała firma (niska suma bilansowa, np. do 10 mln zł) - wynagrodzenie biegłego rewidenta to ok. 2 500-5 000 zł netto; średnia firma (suma bilansowa 10-100 mln zł) - ok. 5 000-15 000 zł netto; duża firma (suma bilansowa powyżej 100 mln zł) - od 15 000 zł netto wzwyż.
Kolejnym krokiem po uzyskaniu pozytywnej opinii z badania planu przekształcenia przez biegłego rewidenta jest ponowne udanie się do kancelarii notarialnej, tym razem już w celu sporządzenia oświadczenia o przekształceniu w spółkę z ograniczoną odpowiedzialnością i przyjęcie aktu założycielskiego spółki. Koszt sporządzenia umowy spółki z ograniczoną odpowiedzialnością w formie aktu notarialnego jest zależny od wynagrodzenia notariusza oraz wielkości kapitału zakładowego. Standardowo koszt wynagrodzenia notariusza za ten etap nie powinien przekroczyć 1500,00 złotych. Podczas drugiej wizyty Notariusz pobierze też podatek od czynności cywilnoprawnych (PCC). Stawka PCC wynosi 0,5% wartości kapitału zakładowego przekształconej spółki z o.o. Przedsiębiorca, który do tej pory prowadził jednoosobową działalność gospodarczą (JDG) i chce ją przekształcić w spółkę z o.o. (najczęstszy przypadek), musi liczyć się z obowiązkiem zapłaty PCC dla całego kapitału zakładowego, ponieważ wcześniej nie płacił PCC. Przekształcenie jednoosobowej działalności gospodarczej w spółkę - przedsiębiorca prowadzący JDG jako osoba fizyczna nie miał wcześniej sporządzonej umowy spółki, co oznacza, że nie opłacał PCC od umowy spółki z o.o. (bo umowa spółki jako taka powstaje dopiero przy spółce).
Po zakończonych czynnościach notarialnych, o których mowa powyżej, należy złożyć wniosek do sądu rejestrowego właściwego ze względu na siedzibę spółki o wpis spółki przekształconej do rejestru przedsiębiorców Krajowego Rejestru Sądowego. Opłata stała od wniosku o rejestrację wynosi 600,00 złotych na co składa się: opłata 500,00 złotych od wniosku o rejestrację spółki i opłata 100,00 złotych za ogłoszenie w Monitorze Sądowym i Gospodarczym. W przypadku wnoszenia tego wniosku za pośrednictwem profesjonalnego pełnomocnika (adwokata bądź radcy prawnego) należy dodatkowo zapłacić 17,00 zł tytułem opłaty skarbowej od pełnomocnictwa.
Ostatnim, lecz nie najmniej istotnym wydatkiem związanym z przekształceniem, który chcemy omówić jest koszt obsługi prawnej przekształcenia. Nie jest to wydatek niezbędny, niemniej w naszej ocenie rzucanie się na samodzielne przeprowadzenie tego procesu z pominięciem pomocy prawnej radcy prawnego czy adwokata jest obarczone wysokim ryzykiem, a praktyka prób przeprowadzania przekształcenia JDG w spółkę ze wsparciem ograniczającym się do nawet najbardziej skrupulatnej księgowej (także z takimi praktykami się niestety spotykaliśmy) może nieść negatywne konsekwencje dla firmy. Prawnik przeprowadzający proces przekształcenia odpowiada za przygotowanie niezbędnej dokumentacji prawnej dla przekształcenia w sp. z o.o., w tym planu przekształcenia i projektu umowy spółki dostosowanego potrzeb klienta, składanie wniosków do KRS (krajowego rejestru sądowego), analizę przekazanych przez klienta umów długoterminowych, dotacyjnych itp. mogących mieć wpływ na skutki przekształcenia, doradztwo prawne, wyjaśnianie skutków prawnych, pomocne w podejmowaniu decyzji przez właściciela, koordynację wszystkich osób i instytucji zaangażowanych w proces przekształcenia JDG w spółkę. Koszty wynagrodzenia kancelarii prawnej zależą od wielu zmiennych, takich jak struktura organizacyjna firmy, wielkość przedsiębiorstwa, liczba i rodzaj zawartych umów długoterminowych czy rodzaj prowadzonej działalności gospodarczej. Zmienne te mogą wpływać na czas zaangażowania prawników w proces przekształcenia - co przekłada się na wysokość wynagrodzenia. Wynagrodzenie za obsługę prawną spółki dla radcy prawnego czy adwokata jest ustalane indywidualnie - zależy od stopnia skomplikowania sprawy, wielkości spółki oraz zakresu doradztwa. Koszty wahają się między 4500 a 8000 zł dla obsługi przekształcenia.
Badanie planu przekształcenia przez biegłego rewidenta
Badanie planu przekształcenia jest obowiązkowe jeśli chodzi o przekształcenie jednoosobowego przedsiębiorcy w spółkę lub przekształcenia w spółkę akcyjną. Badanie to jest zastrzeżone wyłącznie do kompetencji biegłego rewidenta - czyli osób o szczególnych kompetencjach regulowanych ustawą o biegłych rewidentach, firmach audytorskich oraz nadzorze publicznym. Biegłego rewidenta powołuje każdorazowo sąd rejestrowy, do którego trzeba wystąpić z wnioskiem o wyznaczenie biegłego. Możemy jednak zawsze zasugerować sądowi powołanie biegłego, z którym jesteśmy wcześniej dogadani co do terminu sporządzenia opinii i co najważniejsze - ceny. Sąd KRS choć nie jest związany naszym wnioskiem, zazwyczaj w takiej sytuacji powołuje biegłego wskazanego we wniosku.
Wydatki na biegłego rewidenta pokrywa podmiot, który podlega przekształceniu. Przepisy kodeksu spółek handlowych wskazują jednak, że to sąd rejestrowy określa wynagrodzenie za pracę biegłego rewidenta i zatwierdza rachunki jego wydatków. Na jakie wydatki w związku z zaangażowaniem biegłego rewidenta w przekształcenie w spółkę trzeba być gotowym? To zależy od skali działalności oraz jakości współpracy. Jeśli biegły rewident będzie musiał dopraszać się o każdy dokument, a księgowość będzie prowadzona chaotycznie, spowoduje to zwiększony zakres prac i tym samym wyższe wynagrodzenia biegłego rewidenta.
Biegły rewident, w terminie wyznaczonym przez sąd - co do zasady nie dłuższym niż dwa miesiące od dnia jego wyznaczenia, sporządza szczegółową opinię na piśmie i składa ją wraz z planem przekształcenia sądowi rejestrowemu oraz podmiotowi, który się przekształca. Pozytywna odpowiedź na te pytania oznacza wydanie opinii pozytywnej (bez zastrzeżeń). Jeśli zdaniem biegłego, któreś z wymienionych stwierdzeń nie jest prawdziwe, ponieważ - na przykład - plan przekształcenia nie jest kompletny, sprawozdanie finansowe nie jest sporządzone prawidłowo i rzetelnie, to w zależności od wagi błędu, powinien on wydać opinię z zastrzeżeniem lub negatywną. Opinia z zastrzeżeniami wymaga poprawienia dokumentacji. Biegły rewident aby móc wydać swoją opinię ściśle współpracuje z przekształcanym podmiotem i co chyba ważniejsze - z jego księgowością. Bez tego wydanie opinii może nie być możliwe. Jeśli przygotowujesz się do przekształcenia powinieneś sprawdzić czy będziesz w stanie w sposób sprawny przygotować te dokumenty.
Zgodnie z przepisami art. 559. § 1 Kodeksu spółek handlowych plan przekształcenia należy poddać badaniu przez biegłego rewidenta czy poprawnie określono w nim wartość bilansową majątku spółki i wartość udziałów lub akcji przypadających na danego wspólnika bądź akcjonariusza. Ustawodawca przewidział obowiązek badania planu przekształcenia przez biegłego rewidenta w ramach czynności wykonywanych w tzw. fazie menedżerskiej. W przypadku procedury uproszczonej nie jest konieczne sporządzanie planu przekształcenia ani poddawanie go badaniu przez biegłego. Do planu przekształcenia należy przygotować obligatoryjne załączniki, które będą wymagane również w przypadku korzystania z procedury uproszczonej: projekt uchwały w sprawie przekształcenia; projekt umowy albo statutu spółki przekształconej; wycena składników majątku (aktywów i pasywów) spółki przekształcanej; sprawozdanie finansowe sporządzone dla celów przekształcenia. Pierwsze dwa wymienione wyżej załączniki stanowią część prawną, a dwa ostatnie część ekonomiczno-finansową. Sprawozdanie finansowe dla celów przekształcenia sporządzane jest przy zastosowaniu takich samych metod i w takim samym układzie jak ostatnie sprawozdanie roczne. Biegły rewident bada plan przekształcenia wraz z załącznikami. Plan przekształcenia podlega badaniu przez biegłego rewidenta pod kątem jego poprawności i rzetelności. Badanie poprawności polega na sprawdzeniu czy spełnione zostały wymogi określone w Kodeksie spółek handlowych, zaś badanie rzetelności polega na sprawdzeniu czy sprawozdanie finansowe dla celów przekształcenia zostało opracowane zgodnie z zasadami określonymi w ustawie o rachunkowości i na podstawie prawidłowo prowadzonych ksiąg rachunkowych. Biegły rewident bada też czy sprawozdanie finansowe dla celów przekształcenia jest zgodne z przepisami prawa oraz z umową lub statutem co do formy i treści z obowiązującymi dany podmiot, a także czy przedstawia ono rzetelnie i jasno wszystkie istotne dla danego podmiotu informacje.
Uproszczona procedura przekształcenia
W każdym przypadku, nawet przy zastosowaniu procedury uproszczonej biegły rewident bada wycenę aktywów i pasywów przekształcanej spółki. Zapewnia to poprawność przydzielenia wspólnikom spółki, na podstawie tej zbadanej wyceny, udziałów lub akcji przekształconej spółki kapitałowej. Podstawa uczestnictwa w spółce osobowej może się różnić od wkładów wnoszonych do spółki kapitałowej, stąd nie zawsze może być do niej wniesiona.
UWAGA: W sytuacji gdy podmiot nie prowadzi ksiąg rachunkowych lecz jedynie podatkową księgę przychodów i rozchodów, co ma często miejsce w spółkach osobowych lub w przypadku jednoosobowej działalności gospodarczej, sprawa się komplikuje, bowiem należy sporządzić inwentarz z danych, które nie są gromadzone przez podmiot w uporządkowany regularny sposób i na tej podstawie sporządzić sprawozdanie finansowe dla potrzeb przekształcenia, które będzie zgodne z wymogami przepisów Ustawy o rachunkowości. Tryb wyznaczenia biegłego rewidenta do zbadania planu przekształcenia i do zbadania wyceny aktywów i pasywów spółki jest taki sam.
Aby sprawnie załatwić formalności związane z przekształceniem ustalcie z nami zakres usługi i zwróćcie się do sądu by wyznaczył nas na biegłego. Podmiot przekształcający się może wskazać wybranego przez siebie biegłego rewidenta sądowi rejestrowemu za pomocą odpowiednio sformułowanego wniosku. Przepisy Kodeksu spółek handlowych nie precyzują treści tego wniosku, ale my dysponujemy wzorami, które z powodzeniem wykorzystywane były już w praktyce przez naszych klientów. Doradzimy i pomożemy bezpiecznie przeprowadzić potrzebne formalności, w szczególności te dotyczące części ekonomiczno-finansowej. W możliwie najkrótszym czasie sprawdzimy sprawozdanie finansowe na podstawie którego sporządzany jest plan przekształcenia lub ustalane są udziały lub akcje w przekształconej spółce, zalecimy ewentualne korekty i sporządzimy potrzebną opinię. Sąd wyznacza biegłego rewidenta w formie postanowienia, w ten sam sposób zatwierdza złożoną przez niego opinię. Wynagrodzenie biegłego rewidenta ustalane jest zazwyczaj bezpośrednio ze spółką przekształcaną/podmiotem przekształcanym na bazie zawartej z nami umowy.
Jak przekształcić jednoosobową działalność gospodarczą w spółkę LLC | Zmiana na spółkę LLC | Przejście z jednoosobowej działalności gospodarczej na spółkę LLC
Przekształcenie formy prawnej wiąże się zazwyczaj ze sporządzeniem planu przekształcenia. Wyjątek stanowi sytuacja gdy przekształceniom podlega spółka jawna lub spółka cywilna, w której wszyscy wspólnicy byli uprawnieni do prowadzenia spraw spółki - wtedy w trakcie przekształcenia można skorzystać z procedury uproszczonej. W przypadku procedury uproszczonej nie jest konieczne sporządzanie planu przekształcenia ani poddawanie go badaniu przez biegłego.
Przekształcenie spółki w inną spółką (np. sp. z o.o. w spółkę akcyjną) generuje konieczność zaangażowania biegłego rewidenta, którego zadaniem jest zbadanie poprawności planu przekształcenia. Jego zadaniem jest określenie, czy wycena aktywów i pasywów (składników majątku spółki przekształcanej) jest rzetelna.
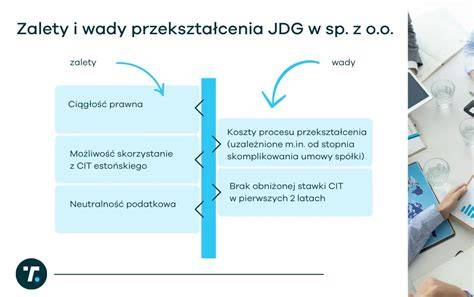
Reasumując, wydatki ponoszone w czasie procedury przekształcenia jednoosobowej działalności gospodarczej w spółkę z o.o., oprócz kilku opłat stałych (opłaty sądowe i opłaty skarbowe od pełnomocnictwa), zależą w głównej mierze od rozmiaru prowadzonej działalności oraz ustalonego kapitału zakładowego nowopowstałej spółki z ograniczoną odpowiedzialnością. Koszt całej procedury związanej z przekształceniem firmy w spółkę zamyka się standardowo w przedziale od kilku do kilkunastu tysięcy złotych. Jeżeli jesteś zainteresowany przekształceniem prowadzonej przez siebie działalności gospodarczej w spółkę z o.o.
tags: #wynagrodzenie #bieglego #rewidenta #za #badanie #planu