

Kwestia stawki podatku od towarów i usług (VAT) związanej z lecytyną sojową oraz produktami ją zawierającymi jest złożona i może budzić wątpliwości. Analiza przepisów oraz interpretacji podatkowych pozwala na zrozumienie zasad stosowania właściwej stawki VAT.
Kluczowe aspekty prawne i podatkowe
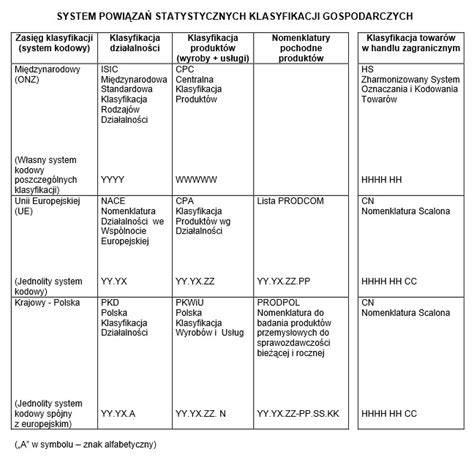
Podstawą do określenia stawki VAT jest klasyfikacja towarów według Polskiej Klasyfikacji Wyrobów i Usług (PKWiU) lub Nomenklatury Scalonej (CN). W przypadku produktów spożywczych, takich jak napoje na bazie soi, owsa, ryżu czy orzechów, kluczowe jest ustalenie, czy spełniają one kryteria do zastosowania obniżonej stawki VAT.
Stawką VAT, którą należy rozliczyć przy zakupie śruty od dostawcy jest 8%. O karuzelach VAT-owskich w obrocie śrutą sojową głośno jest już od lat. Mimo działań organów ścigania, na rynku nadal funkcjonują podmioty, które oferują śrutę sojową w niższej cenie netto niż cena rynkowa, ale z 23% stawką VAT. Kupujący w efekcie płaci brutto, a nabywca śruty, m.in. w myśl przepisów o należytej staranności przy nabywaniu towarów czy odpowiedzialności solidarnej za rozliczenie podatku VAT, nie będzie mógł odliczyć wyższego VAT-u. Stratny jest kupujący, a nieuczciwie zarabiającym jest podmiot, który składał ofertę (i najczęściej po transakcji znika z rynku, przyjmując 23-procentowy VAT jako swój zysk).
Dyrektor Krajowej Informacji Skarbowej, w oparciu o przepisy Ordynacji podatkowej oraz ustawy o podatku od towarów i usług, wydaje wiążące informacje stawkowe. Przykładem może być klasyfikacja produktu "pałeczki kukurydziane w polewie", który zawierał m.in. lecytynę sojową. Produkt ten został sklasyfikowany pod kodem CN 19, a stawka podatku VAT dla niego wynosi 0%. Podstawą prawną tego rozstrzygnięcia było § 10 ust. 1 rozporządzenia Ministra Finansów z dnia 9 grudnia 2023 r. w sprawie obniżonych stawek podatku od towarów i usług w związku z poz. 12 załącznika nr 10 do ustawy.
Napoje na bazie soi i ich stawka VAT
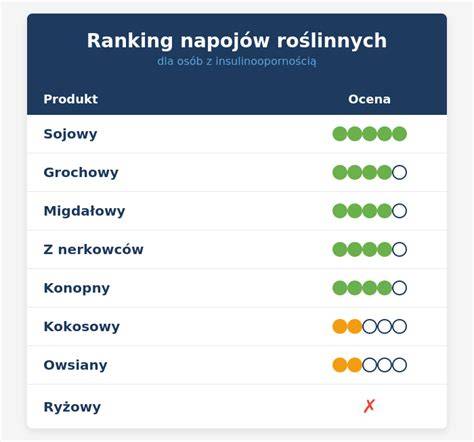
W przypadku napojów wyprodukowanych na bazie soi, owsianej, ryżowej, orzechów (kokos, migdał) oraz mieszanej, kwestia stawki VAT była przedmiotem indywidualnych interpretacji podatkowych. Zgodnie z art. 41 ust. 2a ustawy o VAT oraz pozycją 31 załącznika nr 10 do tej ustawy, obniżona 5% stawka VAT może być stosowana do napojów bezalkoholowych sklasyfikowanych pod kodem PKWiU 11.07.19.0, pod warunkiem, że udział masowy soku owocowego, warzywnego lub owocowo-warzywnego wynosi nie mniej niż 20% składu surowcowego. Dodatkowo, przepis ten obejmuje napoje, które zawierają tłuszcz mlekowy, z wyłączeniem napojów z dodatkiem kawy lub herbaty.
Jednakże, w kontekście napojów na bazie soi, owsa, ryżu czy orzechów, kluczowe jest ustalenie, czy udział składników pochodzących z tych roślin może być traktowany jako "sok owocowy, warzywny lub owocowo-warzywny" w rozumieniu przepisów. Interpretacje podatkowe wskazują, że dla celów stosowania 5% stawki VAT, do napojów tych można zastosować kod PKWiU 11.07.19.0 ("Pozostałe napoje bezalkoholowe").
Wnioskodawca, który zamierzał dystrybuować napoje na bazie soi, owsa, ryżu i orzechów, uzyskał klasyfikację tych produktów według PKWiU do kodu 11.07.19.0. Podkreślono, że udział masowy bazy sojowej, owsianej, ryżowej lub orzechowej wynosił nie mniej niż 20% składu surowcowego. W kontekście orzechów, interpretacje uznają je za owoce łupinowe, co pozwala na zaliczenie ich do kategorii owoców.
Dyrektor Izby Skarbowej w Warszawie w swoich interpretacjach potwierdził, że dla napojów sojowych, ryżowych i migdałowych, sklasyfikowanych pod symbolem PKWiU 11.07.19.0, gdzie udział soku (odpowiednio sojowego, ryżowego i migdałowego) wynosi nie mniej niż 20%, spełnione są warunki do zastosowania 5% stawki VAT. Podobnie, dla napojów wytwarzanych z soi, których skład stanowi ponad 90% bazy sojowej oraz do 10% substancji dodatkowych, zaklasyfikowanych do PKWiU 11.07.19.0, zastosowanie ma preferencyjna 5% stawka podatku VAT.
Proces produkcji i znaczenie lecytyny sojowej
Technologiczny proces produkcji napojów na bazie soi, ryżu czy owsa, często wykorzystujący ekstrakcję wodną, nie wyklucza stosowania obniżonej stawki VAT. Dyrektywy unijne i polskie rozporządzenia dopuszczają ekstrakcję wodną jako metodę pozyskiwania soku.
Lecytyna sojowa, jako składnik wielu produktów spożywczych, pełni ważną rolę w diecie człowieka. Jest źródłem fosfatydylocholiny i choliny, które wspierają prawidłowe funkcjonowanie błon komórkowych, metabolizm tłuszczów, pracę wątroby, a także funkcje poznawcze i pamięciowe. Ponadto, lecytyna sojowa może przyczyniać się do obniżenia poziomu cholesterolu LDL i wspierać produkcję HDL, a także wzmacniać układ odpornościowy.
Lecytyna sojowa – dlaczego jest szkodliwa?
Podsumowanie
Stawka VAT dla produktów zawierających lecytynę sojową zależy od ich ostatecznej klasyfikacji i składu. Napoje na bazie soi, owsa, ryżu czy orzechów, przy spełnieniu określonych warunków dotyczących składu surowcowego i klasyfikacji PKWiU, mogą być opodatkowane preferencyjną stawką 5% VAT. Kwestie związane z nieprawidłowościami na rynku, takie jak karuzele VAT-owskie, podkreślają znaczenie należytej staranności przy dokonywaniu zakupów.
tags: #lecytyna #sojowa #stawka #vat