

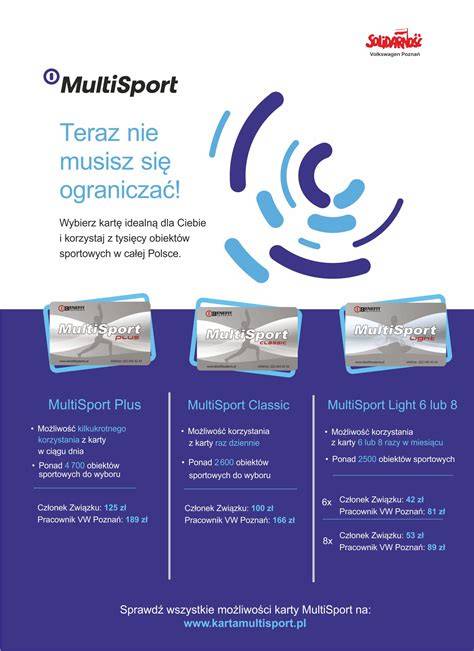
Karta Multisport to jeden z najpopularniejszych benefitów pozapłacowych, ceniony zarówno przez pracowników, jak i pracodawców. Jej głównym celem jest promowanie aktywnego trybu życia i dbanie o zdrowie zatrudnionych, co w dłuższej perspektywie przekłada się na ich lepsze samopoczucie, motywację i efektywność w pracy. Z programu Multisport korzysta już ponad milion osób w Polsce i za granicą, a dostępne są dla firm zatrudniających minimum 5 pracowników.
Jednakże, jak każde świadczenie otrzymane od pracodawcy, karta Multisport może generować przychód podlegający opodatkowaniu. Kluczowe w tym kontekście jest zrozumienie, w jaki sposób pracodawca rozlicza ten benefit, jakie są tego konsekwencje podatkowe i składkowe, a także jakie możliwości optymalizacji istnieją.
Karta Multisport a przychód pracownika
Zgodnie z art. 12 ust. 1 ustawy o PIT, za przychody ze stosunku pracy uważa się wszelkiego rodzaju wypłaty pieniężne oraz wartość pieniężną świadczeń w naturze lub ich ekwiwalenty, bez względu na źródło finansowania. Oznacza to, że wszelkie nieodpłatne świadczenia finansowane przez pracodawcę z jego środków obrotowych i na rzecz pracownika stanowią dla niego przychód ze stosunku pracy. Zasada ta dotyczy również karty Multisport.
Ważne: Jeśli karta Multisport została sfinansowana w całości ze środków obrotowych pracodawcy, stanowi ona dla pracownika przychód ze stosunku pracy, który podlega opodatkowaniu. Pracodawca jako płatnik ma obowiązek obliczyć, pobrać i odprowadzić zaliczkę na podatek dochodowy.
Istnieją jednak wyjątki od tej reguły, związane z finansowaniem świadczeń z Zakładowego Funduszu Świadczeń Socjalnych (ZFŚS). Zgodnie z art. 21 ust. 1 pkt 67 ustawy o PIT, wartość świadczeń rzeczowych i pieniężnych sfinansowanych w całości ze środków ZFŚS lub funduszy związków zawodowych, do wysokości 1000 zł w roku podatkowym, jest zwolniona z podatku dochodowego. Dotyczy to również karty Multisport.
Finansowanie z ZFŚS - zwolnienie podatkowe
Jeżeli karta Multisport została sfinansowana ze środków ZFŚS i jej wartość w ciągu roku nie przekroczyła 1000 zł, u pracownika nie powstaje przychód podlegający opodatkowaniu podatkiem PIT. Nadwyżka ponad ten limit podlega opodatkowaniu.
Przykład 1: Pracownik otrzymał od pracodawcy kartę Multisport, której wartość w ciągu roku wyniosła 700 zł. Karta została w całości sfinansowana ze środków obrotowych pracodawcy. W tej sytuacji cała wartość świadczenia podlega opodatkowaniu.
Przykład 2: Pracownik otrzymał od pracodawcy kartę Multisport, której wartość w ciągu roku wyniosła 700 zł. Karta została w całości sfinansowana ze środków ZFŚS. W tej sytuacji wartość świadczenia korzysta ze zwolnienia od podatku.
Przykład 3: Pracownik otrzymał od pracodawcy kartę Multisport, której wartość w ciągu roku wyniosła 1200 zł. Karta została w całości sfinansowana ze środków ZFŚS. W tej sytuacji opodatkowaniu podlega nadwyżka ponad kwotę wolną, tj. 200 zł.
Co ważne, w przypadku świadczeń finansowanych z ZFŚS, nie tylko podatek dochodowy może być zwolniony. Zgodnie z § 2 ust. 1 pkt 26 rozporządzenia Ministra Pracy i Polityki Socjalnej, z podstawy wymiaru składek na ubezpieczenia emerytalne i rentowe wyłączone są świadczenia finansowane w całości ze środków ZFŚS lub funduszy związków zawodowych, do wysokości nieprzekraczającej rocznie kwoty 1000 zł. Jest to istotne dla obu stron - pracownika i pracodawcy.
Karta Multisport jako koszt uzyskania przychodu dla pracodawcy
Kwestia zaliczenia wydatków na karty Multisport do kosztów uzyskania przychodów przez pracodawcę zależy od źródła finansowania.
Finansowanie ze środków obrotowych: Jeśli pracodawca opłaca kartę Multisport ze środków obrotowych, może zaliczyć ten wydatek jako koszt uzyskania przychodów, pod warunkiem, że wykaże związek tego wydatku z prowadzoną działalnością gospodarczą. Organy podatkowe często uznają, że takie wydatki, mające na celu zwiększenie motywacji i efektywności pracowników, wpływają na przychody firmy.
Finansowanie z ZFŚS: Wydatki pracodawcy na działalność socjalną, w tym karty Multisport, finansowane ze środków ZFŚS, nie mogą być zaliczone do kosztów uzyskania przychodów. Wynika to z art. 23 ust. 1 pkt 42 ustawy o PIT.
Tabela: Źródła finansowania karty Multisport a konsekwencje dla pracodawcy i pracownika
| Źródło finansowania | Koszt uzyskania przychodu dla pracodawcy | Przychód pracownika (podatek PIT) | Składki ZUS ||---|---|---|---|| Środki obrotowe (całość) | Tak, jeśli związek z działalnością | Tak (cała wartość świadczenia) | Tak (cała wartość świadczenia) || Środki obrotowe (część) + dopłata pracownika | Tak, w części finansowanej przez pracodawcę | Tak, w części finansowanej przez pracodawcę | Tak, w części finansowanej przez pracodawcę || ZFŚS (całość, do 1000 zł rocznie) | Nie | Nie (zwolnienie) | Nie (zwolnienie do 1000 zł rocznie) || ZFŚS (całość, powyżej 1000 zł rocznie) | Nie | Tak, nadwyżka ponad 1000 zł | Tak, nadwyżka ponad 1000 zł (jeśli nie ma innych zwolnień) || ZFŚS (część) + dopłata pracownika | Nie | W części finansowanej z ZFŚS: do 1000 zł zwolnienie, powyżej opodatkowanie. W części dopłacanej przez pracownika: nie dotyczy (pracownik pokrywa koszt) | W części finansowanej z ZFŚS: do 1000 zł zwolnienie, powyżej składki ZUS. W części dopłacanej przez pracownika: nie dotyczy. |Uwaga: Brak odpowiedniego regulaminu ZFŚS lub wewnętrznych regulacji dotyczących przyznawania benefitów może skutkować opodatkowaniem i oskładkowaniem świadczenia, nawet jeśli pochodzi ono z ZFŚS.
Karta Multisport a umowy cywilnoprawne
Coraz więcej firm współpracuje z osobami na podstawie umów cywilnoprawnych, takich jak umowa zlecenia czy umowa o dzieło. W takim przypadku rozliczenie karty Multisport nabiera dodatkowych niuansów.
Umowa zlecenia
W przypadku umowy zlecenia, wartość karty Multisport, nawet jeśli jest częściowo odpłatna, stanowi dla zleceniobiorcy przychód podlegający opodatkowaniu. Jest on traktowany jako przychód z działalności wykonywanej osobiście. Pracodawca (zleceniodawca) jest zobowiązany do pobrania zaliczki na podatek dochodowy.
Składki ZUS: Co do zasady, przychód z umowy zlecenia stanowi podstawę wymiaru składek na ubezpieczenia społeczne. Aby jednak uniknąć oskładkowania wartości karty Multisport, pracodawca może zastosować wyjątek. Wymaga to wprowadzenia wewnętrznego regulaminu przyznawania benefitów i częściowej odpłatności ze strony zleceniobiorcy. Wówczas dofinansowanie pracodawcy jest zwolnione ze składek ZUS.
Przykład 2 (umowa zlecenia): Zleceniobiorca otrzymuje wynagrodzenie 4500 zł. Korzysta z karty Multisport, którą w wysokości 100 zł finansuje pracodawca, a 50 zł finansuje zleceniobiorca. W firmie obowiązuje regulamin przyznawania kart. Podstawą opodatkowania będzie 4600 zł (4500 zł + 100 zł), a podstawą oskładkowania 4500 zł.
Ulga dla młodych: Zleceniobiorcy do 26. roku życia mogą skorzystać z ulgi dla młodych, która zwalnia z podatku dochodowego przychody do określonego limitu. Wartość dofinansowania karty Multisport wlicza się do tego limitu.
Umowa o dzieło
W przypadku umowy o dzieło, wartość karty Multisport również stanowi przychód dla wykonawcy, podlegający opodatkowaniu. Jest on doliczany do wynagrodzenia za dzieło.
Składki ZUS: Umowy o dzieło co do zasady nie stanowią tytułu do obowiązkowych ubezpieczeń społecznych. Oznacza to, że od wartości karty Multisport przekazanej wykonawcy dzieła nie odprowadza się żadnych składek ZUS. Nie ma potrzeby stosowania mechanizmu współfinansowania ani tworzenia specjalnych regulaminów.
Wyjątek: Jeśli umowa o dzieło jest zawierana z pracownikiem tego samego podmiotu, przychód z niej jest traktowany na równi z przychodem z umowy o pracę i w pełni oskładkowany.
Karta lunchowa. Korzyści dla pracownika i pracodawcy | Onet Rano Finansowo
VAT a karty Multisport
Kwestia odliczenia VAT od zakupu kart Multisport jest złożona i zależy od sposobu ich wykorzystania.
Odliczenie VAT naliczonego: Prawo do odliczenia VAT naliczonego z faktur dokumentujących zakup kart Multisport przysługuje w zakresie, w jakim są one wykorzystywane do czynności opodatkowanych. Organy podatkowe są przychylne firmom, uznając zakup karnetów za związany z działalnością gospodarczą (poprawa motywacji, efektywności pracowników).
VAT należny: Jeśli karty Multisport są przekazywane pracownikom nieodpłatnie, a nie ma związku z działalnością opodatkowaną, może wystąpić obowiązek naliczenia VAT należnego na zasadach nieodpłatnego świadczenia usług. W przypadku świadczenia częściowo odpłatnego, podstawą opodatkowania VAT jest cała wartość rynkowa usługi. Jeśli firma pobiera częściową odpłatność, czynność ta w całości stanowi odpłatne świadczenie usług.
Podsumowanie: Karty Multisport to wartościowy benefit, który może przyczynić się do zwiększenia motywacji i efektywności pracowników. Kluczowe jest jednak prawidłowe rozliczenie tego świadczenia, zarówno pod kątem podatku dochodowego, składek ZUS, jak i VAT. Zrozumienie różnic w traktowaniu umów o pracę, umów zlecenia i umów o dzieło, a także świadome korzystanie z możliwości zwolnień i optymalizacji, pozwoli uniknąć kosztownych błędów i zapewnić zgodność z przepisami.
tags: #jak #pracodawca #rozliczyc #multisport