

Umowa komisu jest umową nazwaną, uregulowaną w przepisach ustawy z dnia 23 kwietnia 1964 r. Kodeks cywilny. Zgodnie z art. 765 k.c., przez umowę komisu przyjmujący zlecenie (komisant) zobowiązuje się za wynagrodzeniem (prowizja) w zakresie działalności swego przedsiębiorstwa do kupna lub sprzedaży rzeczy ruchomych na rachunek dającego zlecenie (komitenta), lecz w imieniu własnym. Komis sprzedaży charakteryzuje się tym, że komisant zobowiązuje się w zakresie działalności swego przedsiębiorstwa do sprzedaży rzeczy ruchomych na rachunek komitenta, lecz w imieniu własnym. W praktyce powszechnie mamy do czynienia z komisem sprzedaży. W umowie tej pomiędzy kupującym i sprzedającym pośredniczy komisant, który przyjmuje od zleceniodawcy towar w celu jego sprzedaży finalnemu nabywcy.
Wyobraźmy sobie taką sytuację: Karol stwierdził, że stary komputer nie spełnia już jego oczekiwań i chciałby kupić sobie nowy. Stary komputer oddał więc w rozliczeniu w sklepie, w którym nabył nowy komputer. Sklep uznał, że stary komputer Karola jest sprawny i nadaje się do dalszej odsprzedaży, jednak w związku z tym, że sam nie zajmuje się sprzedażą używanych komputerów, postanowił przekazać stary komputer Karola do Komisu, aby ten w jego imieniu odpłatnie zbył stary komputer Karola w zamian za marżę - 30 %.
Obowiązek podatkowy w VAT przy sprzedaży komisowej
Zgodnie z ogólną zasadą wyrażoną w art. 19a ust. 1 ustawy o VAT, obowiązek podatkowy powstaje zasadniczo z chwilą dokonania dostawy towarów lub wykonania usługi. Zasada ta nie dotyczy jednak umów komisu. W przypadku sprzedaży komisowej, obowiązek podatkowy powstaje z chwilą otrzymania całości lub części zapłaty zgodnie z art. 19a ust. 5 pkt 1 lit. a) ustawy o VAT. W związku z tym, przy transakcjach komisu stosuje się metodę kasową, przy której termin powstania obowiązku podatkowego jest przesunięty do momentu otrzymania przez komitenta zapłaty za przedmiot umowy. Sam fakt wydania ruchomości nie ma zatem w tym przypadku znaczenia. Komitent opłaci podatek dopiero w rozliczeniu za okres, w którym otrzyma zapłatę. W przypadku, gdy ma miejsce sprzedaż komisowa, obowiązek podatkowy powstaje z chwilą otrzymania całości lub części zapłaty zgodnie z art. 19a ust. 5 pkt. 1a Ustawy o podatku od towarów i usług. Obowiązek podatkowy nie powstaje w momencie wydania towarów przez komitenta komisantowi, lecz dopiero w momencie otrzymania przez komisanta zapłaty za wydane towary w odniesieniu do otrzymanej kwoty. Jeżeli zatem komitent nie otrzyma zapłaty od komisanta lub otrzyma jedynie część zapłaty, wówczas obowiązek podatkowy nie powstanie lub powstanie wyłącznie w stosunku do otrzymanej części zapłaty. Mamy zatem do czynienia z dwoma czynnościami podlegającymi pod ustawę o VAT.
W przypadku komisant, obowiązek podatkowy powstaje z chwilą wydania towaru lub otrzymania całości lub części zapłaty (w zależności od tego, która czynność jest wcześniejsza). Zmiany wprowadzone w opodatkowaniu komitenta są zatem dużo korzystniejsze.
Komitent wydał towar komisantowi w dniu 8 sierpnia 2023 r. Sprzedaż towaru przez komisanta miała miejsce 9 października br. Natomiast moment powstania obowiązku podatkowego u komitenta określony został w sposób szczególny. W dniu 20 września 2023 r. komitent przekazał towar komisantowi. W dniu 11 października br. towar został sprzedany przez komisanta. Jeżeli komitent otrzyma zapłatę za sprzedany towar jeszcze w październiku br., to w tym miesiącu powstanie u niego obowiązek podatkowy. Jeżeli zapłatę tę otrzyma od komisanta później, np. w listopadzie, to obowiązek podatkowy powstanie w listopadzie. "(...) obowiązek podatkowy nie powstaje w momencie wydania towarów przez komitenta komisantowi, lecz dopiero w momencie otrzymania przez komisanta zapłaty za wydane towary w odniesieniu do otrzymanej kwoty. Jeżeli zatem komitent nie otrzyma zapłaty od komisanta lub otrzyma jedynie część zapłaty, wówczas obowiązek podatkowy nie powstanie lub powstanie wyłącznie w stosunku do otrzymanej części zapłaty (...)". Warto w tym miejscu nadmienić, że organ podatkowy w ww. "(...) skoro dla wydania towarów przez komitenta komisantowi na podstawie umowy komisu ustawodawca określił szczególny moment powstania obowiązku podatkowego - to w stosunku do tych towarów nie może powstać obowiązek podatkowy na podstawie art. 19a ust. 5 pkt 3 lit. b) ustawy. W konsekwencji, spółka będzie postępowała prawidłowo rozpoznając obowiązek podatkowy w podatku od towarów i usług na podstawie art. 19a ust. 5 pkt 1 lit. a) ustawy, tj. z momentem otrzymania całości lub części zapłaty, a nie na podstawie art. 19a ust. 5 pkt 3 lit. b) ustawy (tj. z momentem wystawienia faktury). W przedmiotowej sprawie strony zawarły umowę komisu, zatem obowiązek podatkowy powinien być rozpoznany zgodnie z art. 19a ust. 5 pkt 1 lit. a) ustawy - dla dostawy towarów na podstawie umowy komisu - zaś bez znaczenia dla prawidłowego rozstrzygnięcia tej kwestii jest przedmiot umowy komisu, w tym przypadku gazet, czasopism, książek i publikacji (...)".
Janusz Z. (komitent będący czynnym podatnikiem VAT) w dniu 2 października 2023 r. Komitent dokonał dostawy towaru na rzecz komisanta w dniu 6 października 2023 r. Następnie komisant w dniu 17 października 2023 r. sprzedał ten towar osobie fizycznej dokumentując tę transakcję fakturą. Komisant otrzymał zapłatę 20 października br. W tej sytuacji obowiązek podatkowy u komitenta powstał w momencie otrzymania zapłaty za towar od spółki "AUTO KOMIS", tj. 20 października 2023 r. Komisant ma zatem prawo do odliczenia podatku naliczonego z tytułu tej transakcji w rozliczeniu za ten właśnie miesiąc (tj. Prawo do odliczenia VAT u komisanta powstaje generalnie w rozliczeniu za okres, w którym dokona on zapłaty za towar komitentowi.
Komitent w dniu 6 października 2023 r. wstawił do komisu używaną pralkę, która została sprzedana za kwotę 1.000 zł. Załóżmy, że do tego dnia towar nie zostanie przez komisanta sprzedany i komitent nie otrzyma zapłaty. W tej sytuacji wystawiona faktura nie powoduje powstania obowiązku zapłaty podatku VAT, a tym samym nie pozwala na odliczenie podatku naliczonego u komisanta. Zatem jeżeli komisant otrzyma od komitenta fakturę jeszcze przed sprzedażą towaru i przed zapłatą komitentowi całości lub części należności, nie będzie miał prawa do odliczenia podatku VAT. Jest to możliwe dopiero w momencie powstania obowiązku podatkowego z tytułu tej transakcji u zleceniodawcy.
Podstawa opodatkowania VAT w komis
W przypadku sprzedaży przez komis komputera osobie trzeciej w imieniu własnym, lecz na rachunek sklepu, podstawę opodatkowania sklepu z tytułu tej dostawy stanowi zapłata, którą komis ma otrzymać z tytułu tej dostawy towarów, po odliczeniu podatku VAT. Jak wynika z przyjętego przez nas scenariusza, komis sprzedaje komputer należący do sklepu w zamian za ok 30% prowizji z tytułu sprzedaży towarów w ramach komisu, (pomniejszonej o podatek VAT). Wynagrodzeniem sklepu będzie kwota zapłaty netto, którą sklep ma otrzymać z tytułu wydania towarów na rzecz komisanta. A więc 70% kwoty należnej z tytułu sprzedaży dokonanej przez komis, pomniejszonej o podatek VAT. Zatem, kwotą efektywnego wynagrodzenia brutto, jaką ma otrzymać sklep od Komisu jest 70% kwoty należnej z tytułu sprzedaży towarów w ramach komisu, wraz z podatkiem VAT. W świetle powyższego, 70% kwoty należnej z tytułu dostawy towarów dokonanej przez komis pomniejszonej o podatek VAT stanowi zapłatę, o której mowa w art. 29a ust. 1 ustawy o VAT, będącą podstawą opodatkowania dostawy towarów dokonanej przez sklep na rzecz komisu.
U komitenta podstawą opodatkowania będzie kwota otrzymana od komisanta, tj. Podstawa opodatkowania w sytuacji, kiedy spółka występuje w roli komitenta, powinna zostać ustalona na podstawie art. 29a ust. 1 ustawy i w przedmiotowej sprawie jest to kwota stanowiąca zapłatę, którą na podstawie umowy komisu ma otrzymać Spółka od B. z tytułu sprzedaży towarów klientom, pomniejszona o kwotę podatku. Wynika to z faktu, że podstawą opodatkowania jest wszystko, co stanowi zapłatę, którą dokonujący dostawy towarów lub usługodawca otrzymał lub ma otrzymać z tytułu sprzedaży od nabywcy, usługobiorcy lub osoby trzeciej. Należy również zwrócić uwagę, że przy sprzedaży towarów używanych możliwe jest ustalanie podstawy opodatkowania w oparciu o marżę.
Mechanizm VAT marża w komis
Komis może też wiązać się z procedurą VAT marża. W przypadku podatnika dokonującego dostawy towarów używanych, nabytych uprzednio przez niego dla celów prowadzonej działalności lub importowanych w celu odsprzedaży, podstawą opodatkowania VAT jest marża, stanowiąca różnicę między całkowitą kwotą, którą ma zapłacić nabywca towaru, a kwotą nabycia, pomniejszoną o kwotę podatku (art. 120 ust. 4 Ustawy VAT). Opodatkowanie w systemie VAT marża ma miejsce wówczas, gdy źródło nabycia towarów jest nieopodatkowane - z uwagi na to, że zbywający nie jest podatnikiem, a gdy nim jest, to jego czynność objęta jest zwolnieniem od podatku lub gdy źródło to jest wprawdzie opodatkowane, lecz na takich samych szczególnych zasadach opodatkowania marży. Jak wynika z wyżej powołanych przepisów, procedura marży ma zastosowanie do sprzedaży towarów używanych wówczas, gdy zostały one nabyte ze zwolnieniem od podatnika, któremu nie przysługiwało prawo do obniżenia kwoty podatku należnego o kwotę podatku naliczonego przy ich zakupie lub towar został nabyty w procedurze VAT marża. Innymi słowy, komis może opodatkować jedynie swoją marżę, jeżeli zwolniony z podatku zbywca towaru używanego nie mógł przy jego zakupie potrącić podatku naliczonego. Procedura VAT marża dotyczy jedynie towarów używanych, czym są towary używane definiuje art. 120 ust. 1 pkt. 4 ustawy o VAT. Procedura marży polega na szczególnej formie opodatkowania, w której podstawą opodatkowania jest marża. Ustawa o VAT jednoznacznie określa od jakich podmiotów musi być kupiony towar, by móc zastosować daną procedurę, w skrócie jeżeli na dokumencie zakupu sprzedawca nie naliczy VAT, bo będzie podmiotem zwolnionym z VAT-u bądź sama dostawa podlegałaby pod zwolnienie, wtedy dla określonego towaru można zastosować procedurę VAT marży.
Dokumentowanie sprzedaży komisowej
W przypadku dokonywanej przez komis sprzedaży starego komputera Karola na rzecz innego podatnika w ramach umowy komisu ma on obowiązek wystawienia faktury. Sklep dokonując wydania komputera do komisu, ma obowiązek udokumentowania tej dostawy fakturą, przy czym faktura ta powinna być wystawiona nie później niż 15 dnia miesiąca następującego po miesiącu, w którym dokonano dostawy towaru (do komisanta). W związku z tym, że w przypadku dokonania dostawy towaru przez komitenta na rzecz komisanta obowiązek podatkowy powstaje na zasadzie kasowej, może się zdarzyć, że pomimo wystawienia faktury nie będzie ona stanowiła podstawy do wykazania podatku należnego ani obniżenia podatku naliczonego. Dla rozliczenia podatku znaczenie ma tylko moment otrzymania wynagrodzenia. Takie podejście znajduje potwierdzenie w interpretacjach podatkowych, między innymi w piśmie z dnia 10.12.2019 r., wydanym przez: Dyrektora Krajowej Informacji Skarbowej, 0114-KDIP1-1.4012.575.2019.1.JO.
Komitent ma obowiązek wystawić fakturę nie później niż 15. dnia miesiąca następującego po miesiącu, w którym dokonano dostawy lub otrzymano całość lub część zapłaty (w zależności od tego, która czynność była wcześniejsza). Faktura nie może zostać wystawiona wcześniej niż na 30 dni przed dokonaniem dostawy lub otrzymaniem zapłaty w całości lub w części. Komitent, wystawiając fakturę, musi na niej zamieścić wyrażenie “metoda kasowa”, gdyż ma to wpływ na wskazanie komisantowi, że obowiązek podatkowy powstaje dopiero w momencie otrzymania przez niego zapłaty za przedmiot umowy i nie może wcześniej odliczyć podatku naliczonego. Na fakturze można również zawrzeć informację, że dotyczy ona umowy komisu, co pozwoli na proste zidentyfikowanie transakcji (nie jest to obowiązkowe).
W przypadku komisant, momentem dokonania dostawy jest chwila wydania towaru komisantowi. Jeżeli zatem (najpóniej do 15. Komitent dokonał dostawy towaru na rzecz komisanta w dniu 6 października 2023 r. Poza jej charakterystycznymi elementami powinna zawierać także oznaczenie "metoda kasowa".
Ryczałt od przychodów ewidencjonowanych w działalności komisowej
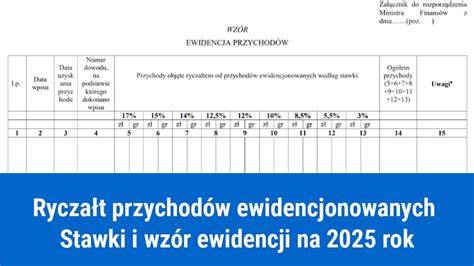
Sprzedaż komisowa co do zasady może być opodatkowana na zasadach ogólnych (skala podatkowa). Podatnik może skorzystać z opodatkowania podatkiem liniowym lub zryczałtowanym podatkiem dochodowym, pod warunkiem złożenia w terminie stosownego zawiadomienia w tym zakresie oraz braku okoliczności wyłączających możliwość korzystania z tych form opodatkowania. Zgodnie z art. 12 ust. 1 pkt 3 lit. g) ustawy z dnia 20 listopada 1998 r. o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne, ryczałt od przychodów ewidencjonowanych wynosi 8,5% prowizji uzyskanej przez komisanta ze sprzedaży na podstawie umowy komisu. W przypadku, gdy sprzedaż następuje wyłącznie na zasadzie sprzedaży komisowej - podatnik powinien zastosować stawkę 8,5%. W związku z faktem, że zryczałtowany podatek dochodowy uiszcza się tylko od wartości pobranej prowizji - wpisu do ewidencji przychodów należy dokonać na podstawie posiadanego kompletu dokumentacji np. Za przychód związany z prowadzoną działalnością uważa się przychód należny, choćby nie został jeszcze faktycznie otrzymany, pomniejszony o wartości towarów zwróconych, a także udzielonych bonifikat i skont. W związku z powyższym przychodem komisanta jest wynagrodzenie (prowizja) z tytułu usługi pośrednictwa w sprzedaży. Sprzedaż dokonana przez komisanta na rzecz osoby trzeciej nie jest dokonywana na jego rachunek, a zatem kwota otrzymana z tej sprzedaży nie jest kwotą jemu należną. Należnością z tytułu wykonania umowy komisu jest wynagrodzenie pieniężne w formie prowizji, której obowiązek wypłaty obciąża komitenta. Zatem kwota uzyskana przez komisanta - w części należnej komitentowi, która jest mu przekazywana w wykonywaniu umowy po wykonaniu transakcji - nie powinna być przez komisanta zaliczana do przychodów podatkowych. Komisant nie powinien także rozpoznawać kosztów podatkowych związanych z nabyciem towaru.
Ryczałt 8,5% można stosować w przypadku przychodów m.in. z działalności usługowej, prowizji uzyskanej na podstawie umowy komisu. Jest to stawka właściwa dla wielu usług serwisowych, prowizji uzyskanej na podstawie umowy komisu oraz usług związanych ze zwalczaniem pożarów. Ryczałt od przychodów ewidencjonowanych znacząco różni się od dwóch pozostałych metod opodatkowania (skali podatkowej i podatku liniowego). Przede wszystkim opodatkowaniu podlegają przychody, a nie dochody. Oznacza to, że nie można pomniejszyć podatku o koszty uzyskania przychodu KUP (np. koszty zakupu towarów).
Plik JPK
W przypadku dostawy towarów używanych, dzieł sztuki, przedmiotów kolekcjonerskich i antyków, opodatkowanej na zasadach marży zgodnie z art. 120 Ustawy o VAT, ewidencja zawiera dodatkowo oznaczenie „MR_UZ”. Pamiętajmy jeszcze sprawdzić, czy w naszym przypadku nie mamy obowiązku wpisania w pliku JPK odpowiednich kodów GTU. Umowa komisu jest umową opisaną i uregulowaną przez Kodeks Cywilny. Przychód powstaje w dacie wydania towaru nabywcy. Przychodem komisanta jest kwota prowizji. Jeżeli do transakcji została wystawiona faktura VAT lub faktura VAT-marża, to przychód należy zaksięgować na jej podstawie.
Podsumowanie
W przypadku sprzedaży komisowej, kluczowe jest zrozumienie momentu powstania obowiązku podatkowego w VAT, który dla komitenta jest związany z otrzymaniem zapłaty, a dla komisanta z wydaniem towaru lub otrzymaniem zapłaty. Dokumentowanie transakcji wymaga wystawienia faktury z oznaczeniem "metoda kasowa". W kontekście podatku dochodowego, komisanci często korzystają ze stawki ryczałtu 8,5% od uzyskanej prowizji.
3. Rozliczenie podatku VAT z US zasady
tags: #ile #wynosi #stawka #podatku #vat #jezeli