

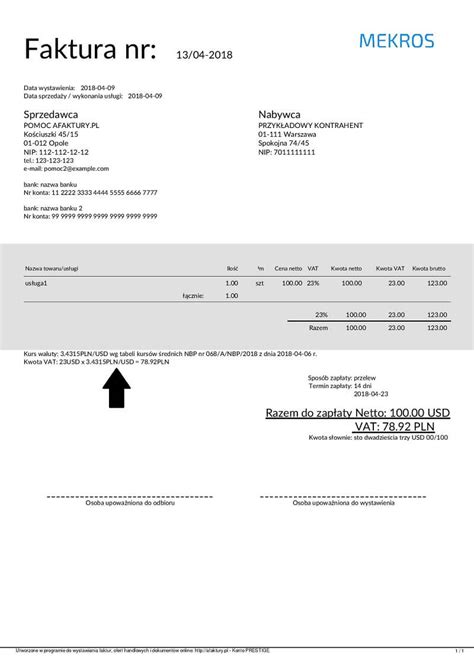
Transakcje pomiędzy przedsiębiorcami są coraz częściej rozliczane w walutach obcych. Nie zabraniają tego również przepisy podatkowe. Faktura z ceną w walucie obcej jest typem faktury dla sprzedaży opodatkowanej w Polsce, na której kwoty netto i brutto są określone w walucie obcej, a podatek VAT w złotych. Przedsiębiorca krajowy wystawiający fakturę w walucie obcej nie ma obowiązku przeliczenia podatku VAT na tę walutę. Wyrażenie podatku w walucie obcej nie jest błędem, lecz należy pamiętać, że konieczne jest podanie na fakturze wartości podatku VAT w złotych.
Przepisy ustawy o podatku od towarów i usług wskazują, że kwoty podatku wykazuje się w złotych. Oznacza to, że musimy kwotę podatku wyrażoną w walucie obcej przeliczyć na walutę krajową. Do przeliczenia stosuje się średni kurs NBP z ostatniego dnia roboczego poprzedzające dzień sprzedaży.
Czy faktura w walucie obcej w obrocie krajowym jest prawidłowa?
Otrzymana faktura, na której wartości podane są w walucie obcej, ale wartość podatku VAT - w złotówkach, jest prawidłowa i nie wymaga korekty. Przepisy podatkowe nie wykluczają możliwości wystawienia faktury w walucie obcej w przypadku transakcji krajowej. Co więcej, w art. 106e ust. 1 ustawy o VAT zostały wyszczególnione elementy, jakie powinna zawierać faktura. Jednym z nich jest wartość sprzedaży netto. Ustawodawca nie wskazał, w jakiej walucie kwota ta powinna zostać ujęta na fakturze.
Należy również zauważyć, że zgodnie z art. 106e ust. 11 ustawy o VAT kwoty podatku powinny zostać wykazane w złotówkach i jest to obowiązkowy element każdej faktury.
Art. 106e ust. 11 ustawy o VAT:
- Kwoty podatku wykazuje się w złotych.
- Kwoty podatku wyrażone w walucie obcej wykazuje się w złotych przy zastosowaniu zasad przeliczania na złote przyjętych dla przeliczania kwot stosowanych do określenia podstawy opodatkowania.
- Kwoty wykazywane w fakturze zaokrągla się do pełnych groszy, przy czym końcówki poniżej 0,5 grosza pomija się, a końcówki od 0,5 grosza zaokrągla się do 1 grosza.
Potwierdzeniem poprawności wystawionej faktury w walucie obcej w obrocie krajowym jest interpretacja indywidualna wydana przez Dyrektora Izby Skarbowej w Poznaniu z dnia 30 marca 2015 r., ILPP4/4512-1-12/15-2/ISN, w której czytamy:
(...) ustawodawca tylko w jednym przypadku wyraźnie określa, jaka wartość winna być wyrażona w walucie polskiej - jest to kwota podatku. Istnieje zatem, w ocenie organu podatkowego, możliwość wystawiania faktur w dowolnej walucie wymienialnej, ale kwota podatku powinna być zawsze wyrażona w walucie polskiej. W związku z powyższym, podatnik ma obowiązek wyrazić podatek VAT w złotych, w każdej fakturze wystawionej w walucie obcej. (...)
Faktura w walucie obcej a kurs przeliczeniowy
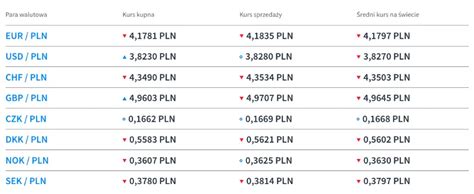
W katalogu obowiązkowych elementów faktury VAT ustawodawca nie wskazał konieczności podawania kursu przeliczeniowego walut obcych na złotówki. Jednak w myśl art. 31a ust. 1 ustawy o VAT faktura w walucie obcej powinna zostać przeliczona na złotówki według średniego kursu danej waluty obcej ogłoszonego przez NBP z ostatniego dnia roboczego poprzedzającego dzień wystawienia faktury.
Pakiet uproszczeń tzw. Slim VAT wprowadził udogodnienie dla podatników od 1 stycznia 2021 roku a mianowicie zgodnie z art. 31a ust. 2a ustawy o VAT kwoty stosowane do określenia podstawy opodatkowania określone w walucie obcej mogą być przeliczane przez podatnika na złote zgodnie z zasadami przeliczania przychodu określonego w walucie obcej wynikającymi z przepisów o podatku dochodowym, obowiązującymi tego podatnika na potrzeby rozliczania danej transakcji. Oznacza to, że przedsiębiorcy mogą stosować ten sam kurs przeliczeniowy dla celów podatku dochodowego i VAT.
Warto podkreślić, że w sytuacji gdy sprzedawca zastosuje błędny kurs przeliczeniowy w stosunku do wartości podatku VAT, nabywca ma prawo odliczyć wartość podatku VAT w wysokości podanej na fakturze. Stanowisko takie potwierdził, wydając interpretację indywidualną, Dyrektor Izby skarbowej w Poznaniu, 9 października 2015 r., sygn. ILPP4/4512-1-239/15-2/BA, w której zostało wskazane, że:
(...) Spółka otrzymuje od kontrahentów wystawione na jej rzecz faktury VAT, przeliczone z waluty obcej na PLN przy zastosowaniu kursu walut niewynikającego z przepisów ustawy o podatku VAT. W efekcie kwota podatku VAT w PLN wykazana na fakturze wystawionej na rzecz Spółki, jest kwotą wynikającą z przeliczenia kwoty podatku VAT w walucie obcej na PLN według niezgodnego z przepisami ustawy o podatku VAT, kursu walut. (...) Analiza powołanego art. 88 ustawy prowadzi do wniosku, że w dyspozycji tego przepisu, jako przesłanki wyłączającej prawo nabywcy (podatnika) do odliczenia podatku naliczonego, nie ujęto przypadku przeliczenia wartości kwoty podatku na fakturze wyrażonej w walucie obcej po błędnym kursie. W takiej sytuacji, podatnik zachowuje prawo do obniżenia kwoty podatku należnego o kwotę podatku naliczonego, wykazanego na tej fakturze. (...) w sytuacji zastosowania przez wystawiającego fakturę VAT kontrahenta-dostawcę Spółki błędnego kursu walutowego - Spółka ma prawo w całości do odliczenia podatku VAT naliczonego z tej faktury w kwocie, jaka została na niej wykazana.
Korekta faktury w walucie obcej a kurs przeliczeniowy
Zasadą przyjętą przez organy podatkowe jest, fakt, że korekta błędów w pierwotnej faktury powinna być rozliczona po tym samym kursie, co faktura pierwotna. Inną sytuacją jest wystawianie faktur korygujących na podstawie zaistnienia nowych okoliczności, takich jak rabaty, zwroty itp.
Jak zaksięgować fakturę w walucie obcej?
W celu zaksięgowania faktury w walucie obcej w systemie wFirma.pl należy przejść do zakładki: WYDATKI » KSIĘGOWANIE » DODAJ » FAKTURA VAT gdzie należy uzupełnić dane z faktury, a następnie w podzakładce IMPORT Z ZAGRANICY I INNE ZAAWANSOWANE należy w polu Waluta wybrać walutę obcą w jakiej została wystawiona faktura. System wFirma umożliwia wpisanie kursu walut dla faktur walutowych. W przypadku walutowych faktur krajowych zakupu system umożliwia zastosowanie odrębnego kursu do celów VAT niż do podatku dochodowego. Aby skorzystać z tej opcji, podczas księgowania wydatku należy w zakładce IMPORT Z ZAGRANICY I INNE ZAAWANSOWANE wskazać walutę faktury. Następnie trzeba zaznaczyć checkbox VAT W PLN. W polu KURS, które pojawi się po zaznaczeniu tej opcji, można określić kurs zastosowany przez sprzedawcę na jeden z dwóch sposobów:
- kliknąć ikonę kalendarza i wybrać datę ogłoszenia kursu przez Narodowy Bank Polski,
- wpisać kurs ręcznie, zgodnie z danymi z faktury.
Jeżeli wyliczona kwota VAT różni się od wartości podanej na dokumencie, w zakładce VAT Z FAKTURY można ręcznie wprowadzić poprawną kwotę, tak aby była zgodna z danymi z faktury.
Faktury w walucie obcej przedsiębiorcy otrzymać mogą zarówno od kontrahenta z Polski jaki i spoza Polski. Polscy przedsiębiorcy także wystawiają faktury w walucie obcej. Pojawia się w tym momencie problem. Różnice kursowe występują tylko wtedy, kiedy faktura i zapłata jest wyrażona w walucie obcej. To oznacza, że łączna suma na fakturze (kwota podatku VAT) opiewa na kwotę w walucie obcej. To jednak nie wszystko. Zapłata musi nastąpić także w walucie obcej. Wszystkie przypadki, kiedy wystąpią różnice kursowe zostały wyszczególnione w art. 24c ustawy z dnia 26.07.1991 r. o podatku dochodowym od osób fizycznych (Dz. U. z 2022 r. poz. Zanim jednak zostaną przedstawione należałoby zaznaczyć, co to są dodatnie różnice kursowe a co to ujemne. Różnice kursowe nie odnoszą się natomiast do podatku VAT.
Nawiązując do art. 31a ust. 1 ustawy z dnia 11.03.2004 r. o podatku od towarów i usług (Dz. U. z 2023 r. poz. Przeliczając wartość faktury w walucie obcej zawsze należy brać pod uwagę, kiedy u sprzedawcy powstał obowiązek opodatkowania w VAT w odniesieniu do danej sprzedaży. Do przeliczenia podstawy opodatkowania dla VAT stosuje się kurs waluty z dnia roboczego przed dniem powstania obowiązku podatkowego w podatku VAT. Obowiązek opodatkowania podatkiem VAT należnym wystąpi, jeżeli sprzedawca (niekiedy nabywca) jest czynnym podatnikiem VAT. w odniesieniu do dostaw towarów, o których mowa w art. 7a ust.
Dla jednego ze swoich polskich kontrahentów wystawił ostatnio fakturę sprzedaży w dniu 03.10.2023r. z datą zakończenia usługi dnia 03.10.2023r. Sprzedawca i kontrahent umówili się, iż transakcja ma odbywać się w EUR zamiast w złotówkach. Kurs jaki sprzedawca zastosuje to średni kurs EUR ogłoszony przez NBP z dnia 02.10.2023r. Czynny podatnik VAT prowadzi działalność polegającą na sprzedaży opon samochodowych. Dla kontrahenta z Czech wystawił dnia 02.10.2023r. Faktura została wystawiona od razu, czyli dnia 02.10.2023r. Opony zaś zostały przekazane do transportu i wysłane do odbiorcy, który potwierdził odebranie. Otrzymał od hostessy rachunek wystawiony dnia 13.10.2023r. Zakup usługi od kontrahenta z UE będzie stanowił import usług, ale hostessa nie jest podatnikiem prowadzącym działalność. Kurs ten wynosi 4,5998 zł. Wartość netto (podstawa opodatkowania) dla obu pozycji 3679,84 zł, VAT 846,36 zł. Końcowo warto podkreślić, iż jeżeli faktura zostanie wystawiona przed dniem obowiązku opodatkowania w VAT to na mocy art. 31a ust.
Jak wystawić fakturę w walucie obcej w Subiekcie 123
Różnice kursowe a VAT
Różnice kursowe występują tylko wtedy, kiedy faktura i zapłata jest wyrażona w walucie obcej. To oznacza, że łączna suma na fakturze (kwota podatku VAT) opiewa na kwotę w walucie obcej. To jednak nie wszystko. Zapłata musi nastąpić także w walucie obcej. Wszystkie przypadki, kiedy wystąpią różnice kursowe zostały wyszczególnione w art. 24c ustawy z dnia 26.07.1991 r. o podatku dochodowym od osób fizycznych. Różnice kursowe nie odnoszą się natomiast do podatku VAT.
Zaokrąglenia na fakturze
Rozbieżności w zaokrągleniach VAT, chociaż brzmi enigmatycznie, to zjawisko powszechne, z którym wszyscy nie raz mieliśmy do czynienia. Otrzymujemy fakturę, a tam zamiast pełnej kwoty, którą zapłaciliśmy, jest wykazana cena bez grosza, albo w drugą stronę - z dodatkowym groszem. Takie różnice wynikają z algorytmów stosowanych w różnych systemach księgowych oraz z tego czy sprzedawca wprowadził do programu wartość netto czy brutto. Rozbieżności te mają charakter symboliczny. Ale czy można je całkowicie ignorować? Czy istnieją jakieś dopuszczalne granice?
Do faktur VAT odnosi się art. 106e ust. 11) ustawy o podatku od towarów i usług. W tym przypadku łączna kwota podatku może być ustalona w wyniku podsumowania jednostkowych kwot podatku. Wynika to z faktu, iż kwoty wykazywane w fakturze zaokrągla się do pełnych groszy, przy czym końcówki poniżej 0,5 gr pomija się, a końcówki 0,5 gr i wyższe zaokrągla się do 1 grosza. Różnice są minimalne, niemniej aby zapobiec ewentualnym sporom, ustawodawca postanowił zostawić podatnikowi dowolność w zakresie wyboru metody obliczenia kwoty podatku w takim przypadku.
A zatem nie należy zaokrąglać kwot wykazywanych na fakturach do pełnych złotych, a jedynie do pełnych groszy, tj. jeżeli system pokazuje np. Warto jednak wiedzieć, że kwoty wykazywane w deklaracji mogą się nieco różnić od tych wpisanych na fakturze. W przypadku deklaracji VAT zastosowanie ma art. 63 § 1 Ordynacji podatkowej, który mówi o zaokrąglaniu kwot.
Przedsiębiorca w styczniu sprzedał towary za 6 002,49 zł netto. Brutto było to 7 383,06 zł (23% VAT). Podatnik sporządził deklarację VAT-7 za powyższy miesiąc. Zgodnie z regulacjami Ordynacji podatkowej przedsiębiorca zaokrąglił wartości w rejestrach VAT. Podstawa opodatkowania w deklaracji wyniosła zatem 6 002 zł. Warto zauważyć, że w tym wypadku po zsumowaniu wartości netto i podatku należnego otrzymujemy 7 383 zł. Jednakże jeżeli wyliczymy VAT bezpośrednio z podstawy, wyjdzie nam 7 382,46 zł, po zaokrągleniu = 7 382 zł. Podatnik jednak stosował się do zasad wskazanych w przepisach art. 106e ustawy o podatku od towarów i usług oraz art. 63 § 1 Ordynacji podatkowej. Z powyższego wynikają omawiane rozbieżności.
tags: #faktura #walutowa #vat #zaokraglenia #w #netto