

Współczesny rynek pracy coraz częściej oferuje elastyczne formy zatrudnienia, co prowadzi do sytuacji, w której pracownicy nawiązują więcej niż jeden stosunek pracy. Coraz powszechniejsza staje się sytuacja, że pracownicy świadczą pracę nie tylko dla jednego pracodawcy, lub otrzymują propozycję od obecnego pracodawcy w sprawie podjęcia dodatkowego etatu. Czy jeśli pracownik posiada dwie umowy o pracę, to musi dopełnić dodatkowych formalności wobec ZUS-u i Urzędu Skarbowego?
Powszechnie obowiązujące przepisy nie zabraniają pracownikowi zatrudnienia na dwie umowy o pracę. Nie ma on też obowiązku informowania o tym swojego pracodawcy. Czynnikiem, który może uniemożliwić podjęcie dodatkowej pracy, jest podpisanie umowy o zakazie konkurencji.
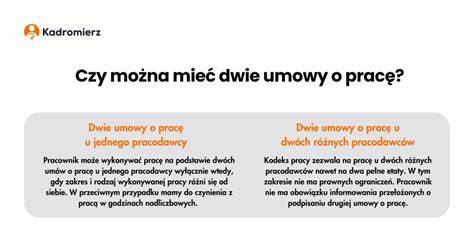
Dwie umowy o pracę u tego samego pracodawcy
Kodeks pracy nie zawiera wyraźnego zakazu zawierania dwóch umów o pracę z jednym pracownikiem przez tego samego pracodawcę. Jest to możliwe, gdy rodzaj pracy jest wyraźnie inny niż uzgodniony i jest wykonywany w podstawowym czasie pracy. Dwie umowy o pracę dla tego samego pracownika mogą być uznane przez organy kontrolne za próbę obejścia przepisów o czasie pracy i wynagradzaniu za godziny nadliczbowe, zwłaszcza gdy pierwotny zakres obowiązków pracownika będzie podobny do tego przypisanego do nowego zatrudnienia.
Pracodawca, który zatrudnia pracownika na podstawie dwóch umów o pracę, powinien pamiętać, że w takim wypadku muszą być zachowane odpowiednie przerwy w świadczeniu pracy, tak aby pracownik miał zagwarantowany odpoczynek na regenerację sił. Wyrok Trybunału Sprawiedliwości Unii Europejskiej z dnia 17 marca 2021 r. w sprawie C-585/19 na potrzeby dobowego odpoczynku pracowników nakazuje rozliczać czas pracy łącznie ze wszystkich umów. Według mec. Bartosza Kempczyńskiego, może to oznaczać, że pracownicy z kilkoma umowami o pracę u jednego pracodawcy, odwołując się do tego wyroku, mogą żądać wypłaty nadgodzin za pracę wstecz. Nie ma jednak jasnych ustaleń co do rozliczania czasu pracy w przypadku kilku umów zawartych z jednym pracodawcą.
Pracownik zatrudniony na podstawie dwóch umów o pracę nabywa prawo do uprawnień i świadczeń pracowniczych z każdego stosunku pracy oddzielnie. Powinien też przejść odrębne szkolenia BHP, badania lekarskie i otrzymać osobne informacje o warunkach zatrudnienia.
Dwie umowy o pracę u innych pracodawców
Przepisy prawa pracy zezwalają na pracę u dwóch różnych pracodawców i to nawet na dwa pełne etaty. W takim przypadku nie istnieją prawne ograniczenia. Natomiast pracownik nie ma obowiązku informowania pracodawcy o podpisaniu drugiej umowy o pracę. Ograniczeniem w tym zakresie może być podpisanie umowy o zakazie konkurencji - wówczas zgodnie z jej zapisami pracownik nie może rozpocząć pracy w tej samej lub podobnej branży.
Należy jednak pamiętać, że niektóre grupy zawodowe ze względu na charakter świadczonej pracy muszą mierzyć się z pewnymi ograniczeniami w zakresie posiadania dwóch umów o pracę, są to m.in. zawodowi kierowcy. Ustawa o czasie pracy kierowców nakłada na pracodawcę obowiązek prowadzenia ewidencji czasu pracy kierowcy oraz uzyskania od niego oświadczenia na piśmie o wymiarze zatrudnienia albo o niepozostawaniu w zatrudnieniu u innego pracodawcy oraz o przeciętnej tygodniowej liczbie godzin wykonywanych przewozów drogowych lub innych czynności na innej podstawie niż stosunek pracy albo o ich niewykonywaniu.
Pracownik z dwoma umowami posiada prawo do urlopu u każdego pracodawcy. Przysługuje mu także u każdego z pracodawców np. urlop macierzyński, rodzicielski, okolicznościowy. Pracownik zyskuje prawo do niezależnych uprawnień pracowniczych w każdym z miejsc zatrudnienia.
Przykład 1: Urlop przy dwóch umowach o pracę
Pan Artur pracuje na podstawie dwóch umów u dwóch różnych pracodawców, jego staż pracy wynosi ponad 10 lat. Ile urlopu mu przysługuje?
Urlop pana Artura rozpatruje się oddzielnie u każdego z pracodawców:
- u pierwszego pracuje na pełen etat, więc przysługuje mu 26 dni płatnego urlopu wypoczynkowego;
- u drugiego jego wymiar pracy wynosi 1/2 etatu, zatem u tego pracodawcy przysługuje mu 13 dni urlopu.
Planowane na 2023 rok wdrożenie Dyrektywy Parlamentu Europejskiego i Rady (UE) 2019/1152 z 20 czerwca 2019 roku w sprawie przejrzystych i przewidywalnych warunków pracy w Unii Europejskiej zagwarantuje pracownikom możliwości pracy u kilku różnych pracodawców. Oznacza to, że pracodawca nie będzie mógł zabronić innej działalności zarobkowej bądź traktować zatrudnionego niekorzystnie z tego względu. Zmiany te nie uchylają zakazu konkurencji.
Jakie składki ZUS przy drugiej umowie o pracę?
Jeżeli pracownik ma więcej niż jeden etat, obowiązkowo odprowadzane są składki od całego przychodu, jaki otrzymuje on w ramach umowy o pracę. Nie dochodzi w takim wypadku do zbiegu tytułów do ubezpieczeń. Z obu tytułów pracownik zgłaszany jest do obowiązkowych ubezpieczeń społecznych oraz ubezpieczenia zdrowotnego. Przy ustalaniu wysokości przychodu, uzyskanego przez pracownika w danym miesiącu kalendarzowym i który stanowi podstawę wymiaru składek ZUS, wynagrodzenie z dwóch umów o pracę sumuje się.
Również świadczenia z ubezpieczeń społecznych przysługują pracownikowi odrębnie z każdej umowy o pracę.
Jak oblicza się świadczenia z ubezpieczenia społecznego w przypadku wynagrodzenia wynoszącego 50 000 dolarów
W Polsce składki na ubezpieczenia społeczne (emerytalne, rentowe, chorobowe i wypadkowe) oraz składka zdrowotna są co do zasady obowiązkowe przy umowie o pracę. Obowiązek składkowy powstaje z każdego stosunku pracy, niezależnie od liczby etatów i pracodawców. Oznacza to, że osoba zatrudniona na dwóch lub trzech etatach co do zasady podlega ubezpieczeniom z każdej umowy.
Wyjątkiem jest jednak limit rocznej podstawy wymiaru składek emerytalnych i rentowych (tzw. limit trzydziestokrotności). Limit ten oznacza, że po przekroczeniu w danym roku kalendarzowym określonej kwoty podstawy wymiaru składek nie pobiera się składek emerytalnych i rentowych. Limit ten jest wspólny dla wszystkich umów o pracę oraz innych tytułów do ubezpieczenia. W 2026 roku wynosi on 260 190,00 zł, zatem trzeba zarabiać całkiem sporo, aby zostać zwolnionym z obowiązku opłacania składek na ubezpieczenie społeczne. Identyczne rozwiązanie obowiązuje w przypadku trzech etatów. Składki opłaca się aż do osiągnięcia limitu. Co ważne, nie dotyczy on składki na ubezpieczenie chorobowe ani zdrowotne.
Podatek dochodowy przy podwójnym etacie
Pracownik nie musi informować urzędu skarbowego o podjęciu dodatkowego zatrudnienia. Jednak przy wyliczeniu swojego podatku pracodawca będzie mógł odliczyć koszty uzyskania przychodu z każdego stosunku pracy oddzielnie. Koszty uzyskania przychodów przysługują pracownikowi w każdym miesiącu z każdego stosunku pracy pod warunkiem, że w danym miesiącu pracownik uzyskał z tego tytułu przychód.
Jeżeli podatnik uzyskuje przychody równocześnie z tytułu więcej niż jednego stosunku pracy, koszty te za rok podatkowy nie mogą przekroczyć łącznie 4 500 zł lub w przypadku kosztów podwyższonych 5 400 zł.
Z każdego stosunku pracy, niezależnie czy zawarty jest z jednym, czy z kilkoma zakładami pracy, przysługują odrębne koszty uzyskania przychodów. Pracodawca nie ogranicza jednak kosztów w trakcie roku do przysługującego limitu rocznego. Ich ograniczenia za rok podatkowy dokonuje pracownik w rozliczeniu rocznym.
Do tej pory kwota zmniejszająca podatek mogła być uwzględniona tylko raz w miesiącu i wynosiła 300 zł miesięcznie. Bez znaczenia było, z ilu umów o pracę pracownik otrzymał w danym miesiącu przychód. Pracownik mógł złożyć tylko jedno oświadczenie o kwocie zmniejszającej podatek dochodowy w jednym zakładzie pracy (tam, gdzie został złożony PIT-2), jeżeli zatrudniony był u kilku pracodawców.
Natomiast zgodnie ze zmianami obowiązującym od 1 stycznia 2023 roku kwota zmniejszająca podatek pozostanie na tym samym poziomie. Zmieniły się jednak zasady dotyczące jej uwzględniania przy obliczaniu miesięcznych zaliczek na podatek. Kwotę zmniejszającą podatnik może podzielić między dwóch lub trzech płatników, składając im stosowne oświadczenia. W przypadku:
- jednej umowy kwota zmniejszająca podatek wyniesie 300 zł;
- dwóch umów - po 150 zł;
- trzech umów - po 100 zł.
Nowy druk PIT-2, który obowiązuje od 2023 roku, jest dostosowany do zmian, co oznacza, że ulgę podatkową będzie można stosować nawet u trzech pracodawców.
Przykład 2: Kwota zmniejszająca podatek przy dwóch umowach o pracę
Pani Joanna pracuje u dwóch różnych pracodawców i do tej pory tylko u jednego złożyła PIT-2 i tylko on stosował kwotę wolną. W 2025 roku może złożyć PIT-2 u każdego pracodawcy i wówczas u każdego z nich zostanie zastosowana kwota wolna - 150 zł.
Łączenie etatu z działalnością gospodarczą
Polskie prawo nie zakazuje pracy na dwóch umowach o pracę z tym samym pracodawcą lub pracy na etacie w dwóch różnych firmach. Osoba prowadząca własną firmę, która jest jednocześnie zatrudniona na etacie, może opłacać jako przedsiębiorca tylko obowiązkową składkę zdrowotną, jeżeli ze stosunku pracy uzyskuje przychód w odpowiedniej wysokości.
Jeżeli osoba prowadząca pozarolniczą działalność jest jednocześnie zatrudniona na podstawie umowy o pracę i uzyskuje ze stosunku pracy w przeliczeniu na okres miesiąca przychód podlegający oskładkowaniu (od którego pracodawca nalicza jej składki emerytalno-rentowe) w kwocie niższej niż minimalne wynagrodzenie, to oprócz tego, że podlega ona obowiązkowo ubezpieczeniom społecznym jako pracownik, jest też nimi objęta jako przedsiębiorca. Jeżeli natomiast przedsiębiorca osiąga z umowy o pracę przychód w kwocie co najmniej minimalnej płacy, to z racji prowadzenia działalności gospodarczej nie podlega on obowiązkowo ubezpieczeniom społecznym. Obowiązkowe jest wtedy dla niego jedynie ubezpieczenie zdrowotne.
W 2024 r. w razie zatrudnienia w pełnym wymiarze czasu pracy dodatkowe tytuły do ubezpieczeń społecznych (np. z racji prowadzonej działalności) mają charakter dobrowolny tak długo, jak długo trwa stosunek pracy. Istotną przesłanką jest wymiar czasu pracy, a nie wysokość otrzymywanego wynagrodzenia z umowy o pracę. Pracownicy zatrudnieni w pełnym wymiarze czasu pracy mają bowiem zagwarantowane w przepisach Kodeksu pracy wynagrodzenie na poziomie co najmniej minimalnej płacy.
Bywa, że osoba prowadząca pozarolniczą działalność jest jednocześnie zatrudniona na podstawie więcej niż jednej umowy o pracę. Ustalając wysokość przychodu uzyskanego ze stosunku pracy, w razie gdy są to umowy zawarte w niepełnym wymiarze czasu pracy, należy brać pod uwagę łączną kwotę uzyskanego przychodu ze wszystkich umów. Natomiast w sytuacji, gdy w danym miesiącu przychód stanowiący podstawę do oskładkowania uzyskany z obu umów o pracę jest równy lub wyższy od minimalnego wynagrodzenia, wtedy ubezpieczenia społeczne z działalności są dobrowolne.
„W przypadku gdy ubezpieczony posiada kilka umów o pracę i suma podstawy wymiaru składek na ubezpieczenia społeczne w danym miesiącu będzie wynosiła co najmniej kwotę minimalnego wynagrodzenia za pracę, to wówczas ubezpieczony będzie obowiązkowo podlegał ubezpieczeniom społecznym z tytułu umów o pracę, natomiast z tytułu pozarolniczej działalności gospodarczej ubezpieczenia emerytalno-rentowe będą miały charakter dobrowolny. Należy jednak zaznaczyć, że objęcie przedsiębiorcy obowiązkowymi ubezpieczeniami jedynie ze stosunku pracy będzie miało miejsce dopiero po spełnieniu warunku uzyskania ze stosunku pracy, w przeliczeniu na okres miesiąca, przychodu w wysokości co najmniej minimalnego wynagrodzenia, a nie z dniem zawarcia kolejnej umowy o pracę” - wskazał Oddział ZUS w Gdańsku w interpretacji z dnia 28 września 2016 r.
Uzasadniając interpretację, organ rentowy podkreślił, że wynagrodzenie równe lub wyższe niż minimalna płaca nie musi pochodzić z jednego etatu. W przepisach ustawy o systemie ubezpieczeń społecznych nie jest określone, że wymiar etatu musi być pełny.
Przykład 3: Działalność gospodarcza i dwie umowy o pracę
Pan Adam prowadzi firmę na podstawie wpisu do CEIDG. Jednocześnie pracuje w spółce X na 1/2 etatu, z miesięczną pensją 3.000 zł, czyli poniżej minimalnego wynagrodzenia (3.000 zł < 4.242 zł). Od 1 marca 2024 r. zatrudnił się na 1/3 etatu w spółce Y, z miesięczną pensją 2.500 zł. W marcu 2024 r. oskładkowany przychód pana Adama z obu umów wyniesie 3.000 zł (z umowy zawartej ze spółką X), ponieważ w spółce Y nie uzyska w tym miesiącu przychodu. Przychód pracowniczy w marcu br. będzie niższy niż wysokość minimalnego wynagrodzenia. Dlatego jeszcze w marcu 2024 r. podlega on obowiązkowym ubezpieczeniom społecznym z obu umów o pracę oraz z tytułu prowadzonej działalności. Dopiero od 1 kwietnia br. sytuacja może się zmienić.
Umowy zlecenia jako alternatywa
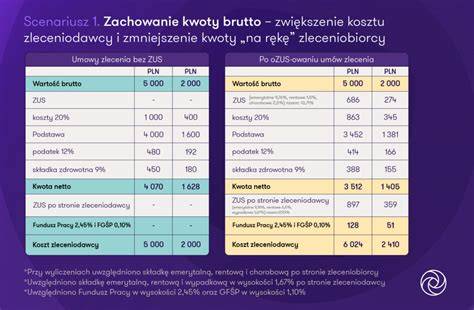
Rozwiązaniem dla osób chcących uniknąć wysokich składek na ubezpieczenie społeczne może być umowa zlecenie. Nakłada ona obowiązek opłacania składek tylko w sytuacji, gdy zleceniobiorca nie osiąga z tytułu innej umowy minimalnego wynagrodzenia za pracę. Wyjątkiem jest umowa zlecenie zawarta z własnym pracodawcą, która traktowana jest jako przedłużenie etatu i musi być oskładkowana na zasadach ogólnych.
Umowa zlecenie jest wyjątkowo korzystna dla uczniów i studentów, którzy nie ukończyli 26. roku życia. Osoby te nie zapłacą podatku, ale również nie muszą odprowadzać składek na ubezpieczenia społeczne ani zdrowotne. Nie mogą one przystąpić do wskazanych ubezpieczeń społecznych dobrowolnie.
Zasady podlegania ubezpieczeniom społecznym, w tym z umów zlecenia, zostały uregulowane w ustawie z 13 października 1998 r. o systemie ubezpieczeń społecznych. Zgodnie z art. 6 ust. 1 pkt 4 tej ustawy osoby wykonujące umowy zlecenia podlegają obowiązkowo ubezpieczeniom społecznym: emerytalnemu i rentowemu oraz wypadkowemu. Obowiązkowym ubezpieczeniem dla zleceniobiorcy będzie również ubezpieczenie zdrowotne.
Uwaga! Obowiązkowe będzie także ubezpieczenie chorobowe, jeśli pracownik zawiera umowę zlecenie z pracodawcą, u którego zatrudniony jest na podstawie umowy o pracę. Zleceniobiorca może złożyć płatnikowi składek (zleceniodawcy) wniosek o przystąpienie do dobrowolnego ubezpieczenia chorobowego, co jest korzystne szczególnie w przypadku dłuższych, trwających ponad trzy miesiące, umów zleceń.
Powyższe zasady ustalania składek ZUS dotyczą sytuacji, gdy umowa zlecenia jest jedynym tytułem do ubezpieczeń społecznych. Inaczej będzie w przypadku, kiedy zleceniobiorca, w czasie trwania umowy zlecenie, zatrudniony jest w innym zakładzie pracy na podstawie umowy o pracę z wynagrodzeniem wyższym od minimalnego lub prowadzi działalność gospodarczą, w ramach której odprowadza składki na ubezpieczenia społeczne od podstawy równej 60% prognozowanego przeciętnego wynagrodzenia (tzw. duży ZUS).
Jeśli wynagrodzenie z umowy o pracę u innego pracodawcy wynosi co najmniej kwotę minimalnego wynagrodzenia, zleceniobiorca z tytułu umowy zlecenia będzie podlegał jedynie ubezpieczeniu zdrowotnemu. Zleceniobiorca może dobrowolnie na swój wniosek zostać objęty ubezpieczeniem emerytalnym i rentowym. Natomiast nie będzie możliwości przystąpienia do ubezpieczenia chorobowego.
Podobnie zasady dotyczą przedsiębiorcy, który w ramach działalności opłaca tzw. „Mały ZUS Plus” lub preferencyjne składki. W niektórych przypadkach przedsiębiorcy będą mogli wybrać, z którego tytułu odprowadzą składki na ubezpieczenia społeczne. Otóż osoba prowadząca działalność gospodarczą, na swój wniosek, może odprowadzać składki emerytalne i rentowe tylko od umowy zlecenia, a z działalności jedynie składkę zdrowotną, jeśli wynagrodzenie miesięczne z tej umowy zlecenia przekracza kwotę minimalnego wynagrodzenia za pracę (4666 zł w 2025 roku).
Zbieg kilku umów zlecenia
Jeżeli osoba współpracuje na podstawie umów zlecenia w dwóch różnych podmiotach w tym samym okresie, ubezpieczenia emerytalne i rentowe będzie obowiązkowe od umowy, która rozpoczęła się najwcześniej. Z drugiej umowy osoba ta zostanie objęta jedynie ubezpieczeniem zdrowotnym, chyba że przystąpi do ubezpieczeń społecznych dobrowolnie. Jednak musi zostać spełniony warunek - miesięczna podstawa składki na ubezpieczenia emerytalne i rentowe (czyli miesięczne wynagrodzenie z tej pierwszej umowy) powinna wynosić co najmniej minimalne wynagrodzenie (4666 zł w 2025 roku). Jeżeli zleceniobiorca nie osiągnie z pierwszej umowy minimalnego wynagrodzenia, będzie podlegać obowiązkowym ubezpieczeniom społecznym w obu podmiotach. Upraszczając - zleceniobiorca będzie odprowadzał ubezpieczenia społeczne ze wszystkich umów zlecenia (których okres trwania się pokrywa), dopóki zsumowana miesięczna podstawa ubezpieczeń społecznych nie przekroczy wynagrodzenia minimalnego.
Kiedy umów jest więcej, a wynagrodzenie zależy np. od liczby godzin pracy w danym miesiącu - ustalenie ubezpieczeń jest dużo bardziej skomplikowane. Płatnik powinien dla każdego miesiąca odrębnie sprawdzić, czy z pozostałych umów, zawartych wcześniej, zleceniobiorca osiągnął podstawę wymiaru składek społecznych wyższą od wynagrodzenia minimalnego.
Zasady te mają zastosowanie również w przypadku, gdy osoba wykonuje kilka umów zlecenia, ale w jednym podmiocie.
Przykład 4: Kilka umów zleceń w jednym podmiocie
Pan Antoni jest zatrudniony w tej samej firmie na podstawie trzech umów zleceń. Pan Antoni będzie podlegać ubezpieczeniom emerytalnym i rentowym z tytułu pierwszej i drugiej umowy.
Od 1 września podmiot zawarł umowę zlecenia ze zleceniobiorcą na przeprowadzenie zajęć sportowych dla dzieci. Umowa będzie trwać do 31 października, a wynagrodzenie miesięczne w umowie zostało określone na 4800 zł brutto. Od 23 września firma zawarła kolejną umowę zlecenia z tym samym zleceniobiorcą. Tym razem przedmiotem umowy są czynności administracyjne związane z uzupełnieniem dokumentacji uczestników zajęć. Druga umowa będzie trwać do 30 września, a wynagrodzenie wynosi 400 zł brutto. W przytoczonej sytuacji należałoby złożyć dwa zgłoszenia, jedno ZUS ZUA z obligatoryjnymi składkami społecznymi (z uwzględnieniem zasady dobrowolności składki chorobowej) od dnia 1 września ze wykazanym kodem zawodu dotyczącym zajęć sportowych, natomiast kolejne zgłoszenie powinno zostać złożone na formularzu ZUS ZZA jedynie ze składką zdrowotną z wykazanym właściwym kodem zawodu dotyczącym czynności administracyjnych od dnia 23 września.
Umowa o dzieło
Umowa o dzieło nie jest tytułem do ubezpieczenia. Nie wystąpi zatem zbieg tytułów ubezpieczeń w odniesieniu do wykonywania pracy na podstawie umowy o dzieło i prowadzenia działalności. Pamiętaj, że masz obowiązek zarejestrować w ZUS każdą umowę o dzieło.
Podsumowanie
Polskie prawo nie zakazuje posiadania kilku umów o pracę, niezależnie od tego, czy są one zawarte z tym samym, czy z różnymi pracodawcami. Pracownik zyskując dodatkowe zatrudnienie, nabywa niezależne uprawnienia pracownicze z każdego stosunku pracy. W przypadku składek ZUS, pracownik jest zgłaszany do obowiązkowych ubezpieczeń społecznych i zdrowotnego z tytułu każdej umowy o pracę. Podobnie w kwestii podatku dochodowego, pracownik może korzystać z odrębnych kosztów uzyskania przychodów z każdego stosunku pracy, z uwzględnieniem rocznych limitów.
tags: #drugi #etat #a #skladki #zus