

Każde zwolnienie lekarskie pracownika z powodu niezdolności do pracy na skutek choroby ma wpływ na wysokość wynagrodzenia w miesiącu, w którym ta niezdolność wystąpiła. Jak ustalić wysokość wynagrodzenia za czas przebywania na zwolnieniu lekarskim? Przez jaki okres wypłacane jest wynagrodzenie chorobowe i czym się różni od zasiłku chorobowego? Odpowiadamy w artykule.
Kto ma prawo do zasiłku chorobowego w 2026 roku?
Wynagrodzenie oraz zasiłek za czas niezdolności do pracy przysługuje osobom zgłoszonym do ubezpieczenia chorobowego. Warunkiem wypłaty świadczeń z tytułu przebywania na zwolnieniu lekarskim potocznie nazywanym L4 jest wysyłka elektronicznego zwolnienia e-ZLA przez lekarza do ZUS-u. Następnie ZUS udostępnia zwolnienie w formie elektronicznej pracodawcy na jego konto PUE ZUS.
Obecnie zwolnienia lekarskie są wystawiane wyłącznie w formie elektronicznej. Płatnik, który nie ma założonego profilu na PUE powinien poinformować o tym swoich pracowników.
Zwolnienie lekarskie L4 a wynagrodzenie chorobowe w 2026 r.
Wynagrodzenie za czas niezdolności do pracy przysługuje pracownikowi przez 33 dni w ciągu roku kalendarzowego (lub 14 dni w przypadku osób, które ukończyły 50 rok życia). Oznacza to, że za ten okres wynagrodzenie wypłaca pracodawca. Wysokość pensji jest ustalana w zależności od tego, czym spowodowana jest niezdolność do wykonywania obowiązków.
Wysokość wynagrodzenia w zależności od powodu niezdolności do pracy:
- 80% - choroba, odosobnienie w związku z chorobą zakaźną.
- 100% - choroba w trakcie ciąży, wypadek w drodze do pracy lub z pracy, poddanie się badaniom lekarskim w związku z kandydowaniem na dawcę komórek, tkanek i narządów oraz lub zabiegiem pobrania tych organów (tu przysługuje również 100% podstawy zasiłku jeśli pracownik przebywał w szpitalu w tym okresie).
Wynagrodzenie chorobowe przysługuje za cały okres, który określa zwolnienie lekarskie, czyli z uwzględnieniem dni wolnych od pracy.
Kto płaci za L4?
Zasiłek chorobowy wypłacany jest pracownikowi od 34. dnia (lub od 15. dni osobom powyżej 50. roku życia) przebywania na zwolnieniu lekarskim. Świadczenia takie wypłaca Zakład Ubezpieczeń Społecznych lub pracodawca, jeżeli stan osób zgłoszonych do ubezpieczenia chorobowego na dzień 30 listopada roku ubiegłego roku wynosił co najmniej 20.
Zasiłki chorobowe finansowane są przez ZUS, ale to kto będzie je wypłacał, uzależnione jest od stanu zatrudnienia danego pracodawcy.
Zwolnienie lekarskie a okres wyczekiwania
Pracownik zyskuje prawo do zasiłku dopiero po upływie 30 dni nieprzerwanego podlegania pod ubezpieczenie chorobowe. Natomiast osoba, która opłaca dobrowolnie składki na to ubezpieczenie, zasiłek otrzyma po 90 dniach - dzieje się tak np. w przypadku zatrudnienia na podstawie umowy zlecenia. Ustalając okres wyczekiwania na świadczenia, należy uwzględnić również poprzednie okresy ubezpieczenia społecznego, jeśli przerwa między nimi nie wynosiła więcej niż 30 dni lub wynikała z urlopu bezpłatnego, wychowawczego lub czynnej służby wojskowej żołnierza niezawodowego.
Jeśli pracownik, który dopiero co podpisał umowę o pracę, zachoruje w pierwszych tygodniach zatrudnienia, może się okazać, że zwolnienie lekarskie będzie bezpłatne. Pracodawca uzna nieobecność za usprawiedliwioną, lecz nie wypłaci nowo zatrudnionej osobie wynagrodzenia chorobowego, jeśli nie minął jeszcze okres wyczekiwania wynoszący 30 dni dla pracowników lub 90 dni dla zleceniobiorców.
Przykład - okres wyczekiwania w pierwszej pracy w życiu:
Milena zaczęła pracę na podstawie pierwszej umowy o pracę w życiu 1 lipca. Okres wyczekiwania wynosi 30 dni - od 1 lipca do 30 lipca. Już 31 lipca Milena będzie uprawniona do otrzymania wynagrodzenia chorobowego za zwolnienie lekarskie.
Podobnie, jeśli pracownik przechodzi z umowy cywilnoprawnej na umowę o pracę, będzie mu przysługiwać wynagrodzenie chorobowe za L4 w pierwszym miesiącu pracy, o ile między końcem okresu dobrowolnego ubezpieczenia chorobowego (na zleceniu) a początkiem okresu obowiązkowego ubezpieczenia chorobowego nie minęło więcej niż 30 dni.
Podstawa wymiaru świadczeń chorobowych w 2026 r.
Podstawę wymiaru wynagrodzenia/zasiłku chorobowego stanowi przeciętne miesięczne wynagrodzenie wypłacone w okresie 12 miesięcy poprzedzających miesiąc, w którym powstała niezdolność do pracy. Ustalając podstawę, uwzględniane są konkretne miesiące poprzedzające zwolnienie lekarskie bez względu na to, kiedy nastąpiła wypłata wynagrodzenia.
W sytuacji, gdy osoba ubezpieczona otrzymała zwolnienie lekarskie i pracuje krócej niż 12 miesięcy, podstawą wynagrodzenia/zasiłku jest przeciętne miesięczne wynagrodzenie za pełne miesiące kalendarzowe podlegania ubezpieczeniu chorobowemu.
Do podstawy wynagrodzenia/zasiłku chorobowego wchodzi nie tylko płaca zasadnicza, ale także inne składniki:
- premie i prowizje (jeżeli są pomniejszane za okres niezdolności do pracy),
- wynagrodzenie urlopowe,
- wynagrodzenie za pracę w nocy i godzinach nadliczbowych,
- inne dodatki i nagrody uzależnione od wykonywania swoich obowiązków - o ile była od nich naliczona składka na wynagrodzenie chorobowe.
Od 1 stycznia 2026 roku minimalne wynagrodzenie wynosi 4806 zł. Wzrost wynagrodzenia przekłada się na podwyżkę gwarantowanej podstawy wymiaru świadczeń chorobowych. Pracownik zatrudniony w pełnym wymiarze czasu pracy ma zapewnione od stycznia 4147,09 zł.
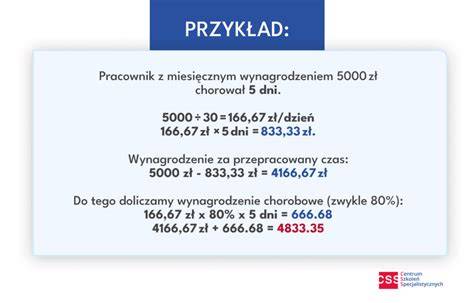
Podstawa wymiaru wynagrodzenia chorobowego za jeden dzień niezdolności do pracy jest ustalana jako 1/30 część wynagrodzenia stanowiącego jego podstawę wymiaru. Za jeden dzień niezdolności do pracy osobie ubezpieczonej przysługuje wynagrodzenie w wysokości 1/30 podstawy wymiaru świadczenia chorobowego - podstawę po pomniejszeniu składek dzielimy przez 30 dni (niezależnie od faktycznej liczby dni kalendarzowych w danym miesiącu).
Otrzymany wynik mnożymy przez procent wynagrodzenia przysługującego za okres zwolnienia lekarskiego, co daje nam wynagrodzenie za jeden dzień choroby, które następnie należy przemnożyć przez liczbę dni niezdolności do pracy.
Obliczenia wynagrodzenia chorobowego:
- Ustalenie podstawy wymiaru wynagrodzenia chorobowego (średnie wynagrodzenie z 12 miesięcy poprzedzających miesiąc choroby).
- Od podstawy odejmujemy procent składek na ubezpieczenia społeczne (13,71%).
- Obliczamy wynagrodzenie za jeden dzień niezdolności do pracy: (podstawa po odliczeniu składek) / 30 dni * procent przysługującego wynagrodzenia (80% lub 100%).
- Wynagrodzenie za okres choroby: wynagrodzenie za jeden dzień choroby * liczba dni niezdolności do pracy.
Aby ustalić wynagrodzenie za przepracowaną część miesiąca, dzielimy płacę zasadniczą przez 30. Otrzymaną wartość należy pomnożyć przez liczbę dni kalendarzowych zwolnienia lekarskiego. Powstały wynik odejmuje się od płacy zasadniczej i otrzymuje się wynagrodzenie za dni, w których świadczono pracę.
Wynagrodzenie chorobowe i zasiłki na liście płac – obliczenia krok po kroku!
Podstawa prawna
Przepisy dotyczące wynagrodzenia chorobowego i zasiłku chorobowego regulowane są przez następujące akty prawne:
- Art. 92 ustawy z dnia 26 czerwca 1974 r. Kodeks pracy (tekst jednolity: Dz.U. z 2019 r. poz. 1040 z późn. zm.).
- Rozporządzenie Ministra Pracy i Polityki Socjalnej z dnia 20 maja 1996 r. w sprawie sposobu ustalania wynagrodzenia w okresie niewykonywania pracy oraz wynagrodzenia stanowiącego podstawę obliczania odszkodowań, odpraw, dodatków wyrównawczych do wynagrodzenia oraz innych należności przewidzianych w Kodeksie pracy (tekst jednolity: Dz.U. z 2017 r. poz. 927).
- Rozdział 8 ustawy z dnia 25 czerwca 1999 r. o świadczeniach pieniężnych z ubezpieczenia społecznego w razie choroby i macierzyństwa (Dz.U. z 2019 r. poz. 640 z późn. zm.).
Ważne zmiany i zasady
Od 2025 roku płaca minimalna wzrosła do 4666 zł brutto miesięcznie. Zasiłek chorobowy również ulegnie zmianie. Zasiłek chorobowy wynosi 80 proc. podstawy wymiaru lub 100 proc. w szczególnych przypadkach.
Podstawa wymiaru zasiłku chorobowego jest ściśle powiązana z wysokością minimalnego wynagrodzenia. Także od stycznia 2025 roku pracownicy przebywający na zwolnieniu lekarskim mogą liczyć na wyższe wynagrodzenie chorobowe.
W przypadku pracowników, którzy osiągają minimalne wynagrodzenie i są zatrudnieni w niepełnym wymiarze czasu pracy, najniższa wysokość świadczeń chorobowych stanowi wynik proporcjonalnie wyliczonej płacy minimalnej pomniejszonej o 13,71%.
Podstawa wymiaru wynagrodzenia z tytułu pracy na pełny etat - z zastrzeżeniem sytuacji opisanej w pkt 6. - nie może być niższa od minimalnego wynagrodzenia ustawowego. W 2024 wysokość minimalnego wynagrodzenia jest zmieniana dwukrotnie: od 1 stycznia do 30 czerwca minimalne wynagrodzenie wynosi 4242 zł brutto, od lipca 2024 jest to 4300 zł brutto.
Pracownikowi, który otrzymał zwolnienie lekarskie w związku z własną chorobą, przysługuje wynagrodzenie chorobowe przez pierwsze 14 lub 33 dni niezdolności do pracy. Prawo do tego wynagrodzenia zostało uregulowane w art. 92 Kodeksu pracy.
Pracownicy, którzy nie ukończyli 50. roku życia, mogą otrzymać wynagrodzenie chorobowe za łącznie 33 dni niezdolności do pracy w ciągu roku kalendarzowego. Po ukończeniu 50. roku życia prawo do wynagrodzenia chorobowego przysługuje przez łącznie 14 dni choroby.
Po wyczerpaniu limitu 33 lub odpowiednio 14 dni pracownik, który nadal choruje, otrzyma zasiłek chorobowy finansowany z Funduszu Ubezpieczeń Społecznych.
W przypadku, gdy pracownik jest zatrudniony na podstawie dwóch umów o pracę u jednego przedsiębiorcy, wystarczy jedno zaświadczenie lekarskie, ponieważ jest zatrudniony przez jednego płatnika. Jednakże, świadczenia chorobowe naliczane są odrębnie z każdego zatrudnienia, na podstawie zarobków uzyskanych z każdego z tych zatrudnień.
Pracownik zatrudniony równolegle u dwóch różnych pracodawców może otrzymać wynagrodzenia lub zasiłki chorobowe z obydwu tytułów, na podstawie dwóch zwolnień lekarskich ZUS ZLA. Lekarz powinien wystawić zaświadczenie dla każdego płatnika oddzielnie na osobnych drukach.
Sam fakt zmiany roku kalendarzowego nie otwiera automatycznie nowego okresu zasiłkowego. Jeżeli niezdolność do pracy trwa nieprzerwanie - na przykład obejmuje 31 grudnia i 1 stycznia - to nadal jest to ten sam okres zasiłkowy.
Do podstawy wymiaru zasiłku chorobowego przyjmuje się wynagrodzenie uzyskane przez pracownika u płatnika składek w okresie ubezpieczenia chorobowego, z tytułu którego przysługuje zasiłek chorobowy. W przypadku przejścia zakładu pracy lub jego części na innego pracodawcę w trybie określonym w art. 231 Kodeksu pracy, podstawę wymiaru zasiłku chorobowego ustala się na podstawie wynagrodzenia uzyskanego u poprzedniego i aktualnego płatnika składek.
tags: #dlaczego #nizsze #wynagrodzenie #po #3 #miesiacach