

Wynagrodzenie za pracę jest podstawowym elementem stosunku pracy, który podlega szczególnej ochronie prawnej. Praca nie może być świadczona bezpłatnie. Pracownik nie może zrzec się prawa do wynagrodzenia ani przenieść go na inną osobę. W konsekwencji ograniczenie prawa do wynagrodzenia może odbywać się tylko w granicach określonych przez ustawę. Oznacza to, że pracodawca nie może dokonywać potrąceń w sposób dowolny - granice i zasady wynikają wprost z przepisów prawa.
Potrącenie jest określone mianem zdarzenia prawnego prowadzącego do wygaśnięcia zobowiązania. Zgodnie z art. 498 Kodeksu cywilnego, potrącenia dokonuje się przez oświadczenie jednej ze stron. Na gruncie prawa pracy dokonywane jest przez pracodawcę w formie jednostronnej czynności prawnej, której celem jest zaspokojenie wierzyciela. Przepisy mocno ograniczają pracodawcę w możliwościach potrącania jakichkolwiek kwot ze świadczeń należnych pracownikowi. Oznacza to, że po potrąceniu obowiązkowych składek i podatków pracodawca ma prawo, bez zgody pracownika, dokonać potrącenia jedynie w czterech jasno wskazanych sytuacjach. Są również takie składniki pensji pracownika, z których potrącenie jest niemożliwe.
Kiedy pracodawca może dokonać potrąceń z wynagrodzenia?
Obowiązkowe potrącenie z wynagrodzenia (kodeks pracy art. 87), które może zostać zrealizowane bez zgody pracownika, dotyczy zazwyczaj kwestii alimentacyjnych, komorniczych, zaliczki z wynagrodzenia oraz kar pieniężnych nałożonych na zatrudnionego, wynikających na przykład z odpowiedzialności porządkowej (art. 108 KP). Drugim typem potrącenia od wynagrodzenia jest potrącenie fakultatywne. Wówczas jest ono dokonane na wyraźną, czasami pisemną prośbę samego zainteresowanego. Przy czym każda operacja musi być potwierdzona przez niego osobno. Mowa o sytuacjach, gdy pracodawca przelewa środki na spłatę kredytu lub pożyczki, którą pracownik uzyskał w ramach funduszu świadczeń socjalnych albo kasy zapomogowo-pożyczkowej. Pieniądze mogą ponadto zostać zagospodarowane jako składki związkowe lub na dobrowolne grupowe ubezpieczenia pracownicze.
Potrącenia z wynagrodzenia zostały uregulowane w art. 87 i nast. Kodeksu pracy. Przepisy Kodeksu pracy wprowadzają kwoty wolne od potrąceń oraz określają granice dopuszczalnych potrąceń. W celu zabezpieczenia wynagrodzenia pracowników przed nadmiernymi potrąceniami ze strony pracodawców ustawodawca wprowadził mechanizmy ochronne.
Potrącenia obowiązkowe bez zgody pracownika
Art. 87 Kodeksu pracy wprowadza ograniczenia w zakresie możliwości dokonywanych przez pracodawcę potrąceń. Potrąceniu podlegają tylko następujące należności:
- sumy egzekwowane na mocy tytułów wykonawczych na zaspokojenie świadczeń alimentacyjnych,
- sumy egzekwowane na mocy tytułów wykonawczych na pokrycie należności innych niż świadczenia alimentacyjne,
- zaliczki pieniężne udzielone pracownikowi,
- kary pieniężne przewidziane w art. 108 Kodeksu pracy.
Pracodawca zobowiązany jest odliczyć od wynagrodzenia składki na ubezpieczenia społeczne, zaliczki na podatek dochodowy od osób fizycznych oraz wpłaty dokonywane do pracowniczego planu kapitałowego w rozumieniu ustawy o pracowniczych planach kapitałowych, jeżeli pracownik nie zrezygnował z ich dokonywania.
Pracodawca może odliczyć również wynagrodzenie, które zostało pracownikowi wypłacone bezpodstawnie, z uwagi na jego nieobecność w pracy - jednak tylko w najbliższym terminie wypłaty, przypadającym bezpośrednio po bezzasadnej wypłacie (art. 87 § 7 K.p.).
Świadczenia alimentacyjne
Świadczenia alimentacyjne obejmują nie tylko świadczenia wynikające z obowiązku zaspokajania potrzeb rodziny, ale także inne, wynikające z rent spełniających funkcje alimentacyjną. Roszczenia z tytułów wykonawczych za zaspokojenie świadczeń alimentacyjnych mają najbardziej uprzywilejowaną pozycję. Przede wszystkim potrącane są w pierwszej kolejności aż do wyczerpania limitów ustawowych. Limit ten jest przy tym wyższy, gdyż wynosi 3/5 wynagrodzenia. W przypadku prowadzenia egzekucji z wynagrodzenia za pracę stosuje się kwotę wolną od potrąceń. Jest to kwota, poniżej której nie można dokonać potrącenia. Jeżeli pracownik jest zatrudniony w niepełnym wymiarze czasu pracy, to wysokość kwoty wolnej od potrąceń ulega zmniejszeniu proporcjonalnie do wymiaru czasu pracy (art. 871 § 2 K.p.). Pamiętajmy, że służy to temu, aby osoba zatrudniona, mimo posiadania długów, była w stanie się utrzymać i zachować pracę. Tylko dzięki temu będzie w stanie uporać się z ciążącymi na niej niespłaconymi jeszcze należnościami. W przypadku gdy ściągnięciu podlegają sumy egzekwowane na mocy tytułów wykonawczych na pokrycie należności alimentacyjnych, nie ma kwoty wolnej od potrąceń.
Należności niealimentacyjne
Tytułami wykonawczymi na pokrycie należności innych niż świadczenia alimentacyjne mogą być tytuły egzekucyjne (np. prawomocne orzeczenia i ugody sądowe) zaopatrzone w klauzule wykonalności. W odniesieniu do świadczeń niealimentacyjnych kwota wolna od potrąceń odpowiada wysokości minimalnego wynagrodzenia za pracę, przysługującego pracownikom zatrudnionym w pełnym wymiarze czasu pracy, po odliczeniu składek na ubezpieczenia społeczne, zaliczki na podatek dochodowy od osób fizycznych oraz wpłat dokonywanych do pracowniczego planu kapitałowego, jeżeli pracownik nie zrezygnował z ich dokonywania. Mogą być one potrącane do wysokości połowy wynagrodzenia należnego pracownikowi. Potrącenia należności innych niż świadczenia alimentacyjne oraz zaliczki pieniężne udzielone pracownikom nie mogą w sumie przekroczyć połowy wynagrodzenia, a łącznie z potrąceniami należności alimentacyjnych nie mogą przekroczyć trzech piątych wynagrodzenia.
Zaliczki pieniężne
Zaliczka jest kwotą wypłaconą pracownikowi na wydatki pracodawcy, z której zobowiązany jest się rozliczyć lub której część musi zwrócić. Najczęściej wiąże się ona z wyjazdem w podróż służbową lub koniecznością dokonywania zakupów w imieniu pracodawcy. Zaliczki mogą być potrącane do wysokości połowy należnego wynagrodzenia, z zastrzeżeniem że kwota odpowiadająca wartości 75% minimalnego wynagrodzenia za pracę jest wolna od potrąceń.
Kary pieniężne
Kary pieniężne są wyrazem odpowiedzialności porządkowej pracowników oraz reakcją pracodawcy na naruszenie obowiązków. Mogą one być potrącane z wynagrodzenia do wysokości 1/10 kwoty pozostałej po dokonaniu pozostałych potrąceń. W przypadku kar pieniężnych kwota wolna od potrąceń wynosi 90% minimalnego wynagrodzenia.
Potrącenia za zgodą pracownika
Należności inne niż wymienione w art. 87 § 1 i 7 ustawy Kodeks pracy (alimenty, świadczenia niealimentacyjne potrącane na podstawie tytułu wykonawczego, zaliczki pieniężne oraz kary pieniężne) mogą być potrącane z wynagrodzenia pracownika tylko za jego zgodą wyrażoną na piśmie (art. 91 § 1 K.p.).
Pisemna zgoda pracownika musi dotyczyć konkretnej istniejącej wierzytelności. Pracownik musi wiedzieć, jaka kwota zostanie potrącona z jego wynagrodzenia. Jeśli pracownik wyrazi zgodę na potrącenie, a nie wie jaka jest wysokość długu i jakie istnieją przesłanki odpowiedzialności, zgoda taka jest nieważna. Gdyby pracownik wyraził zgodę na dokonanie potrącenia należności, które ostatecznie obciążają pracodawcę, to zgoda taka również jest nieważna. Oznaczałoby to, że pracownik zrzekł się prawa do wynagrodzenia, co na podstawie art. 84 K.p. jest niedopuszczalne.
W orzecznictwie utrwaliło się przekonanie, że zgoda powinna mieć formę pisemną pod rygorem nieważności. Przedmiotem zgody na potrącenie z wynagrodzenia mogą być tylko kwoty, które są należne zakładowi pracy. Pracownik wyrażający zgodę powinien mieć świadomość wielkości długu i istnienia przesłanek odpowiedzialności. Zgoda nie może mieć charakteru blankietowego, powinna odnosić się do określonej należności, wyrażonej skonkretyzowaną kwotą.
Potrącenie powinno odnosić się do wierzytelności wymagalnej, nie można umówić się o potrącenie wierzytelności pracodawcy, która może ewentualnie powstać w przyszłości.
Kwoty wolne od potrąceń dobrowolnych
W przypadku potrąceń dobrowolnych, przepisy Kodeksu pracy wprowadzają kwoty wolne od potrąceń, które wynoszą:
- minimalne wynagrodzenie za pracę (art. 871 § 1 pkt 1 k.p.) - przy potrącaniu należności na rzecz pracodawcy,
- 80% kwoty określonej w art. 871 § 1 pkt 1 - przy potrącaniu innych należności niż na rzecz pracodawcy.
Kolejność potrąceń
Potrąceń z wynagrodzenia dokonuje się w kolejności określonej w art. 87 § 1 K.p. Oznacza to, że należności wymienione w dalszej kolejności mogą być potrącane dopiero po dokonaniu w dopuszczalnych granicach - potrąceń należności wymienionych w pierwszej kolejności. W wypadku zbiegu potrąceń ustawowych z potrąceniami, na które pracownik wyraził zgodę, potrącenia uzgodnione następują po dokonaniu potrąceń ustawowych.
W pierwszej kolejności odliczane są świadczenia alimentacyjne. Przede wszystkim potrącane są aż do wyczerpania limitów ustawowych. Limit ten jest przy tym wyższy, gdyż wynosi 3/5 wynagrodzenia. Następnie potrącane są inne należności egzekwowane na mocy tytułów wykonawczych (do 1/2 wynagrodzenia) oraz zaliczki pieniężne (do 1/2 wynagrodzenia). Kary pieniężne podlegają potrąceniu, niezależnie od pozostałych potrąceń, jednakże wyłącznie do wysokości 10% wynagrodzenia przypadającego pracownikowi do wypłaty po dokonaniu pozostałych potrąceń.
Kwota wolna od potrąceń
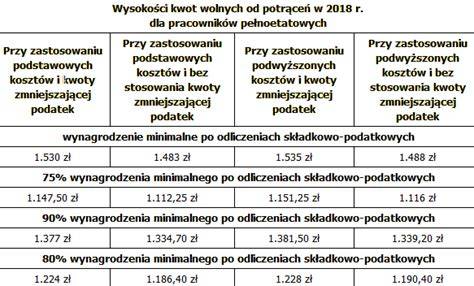
Jednym z instrumentów chroniących pracownika przed utratą całości wynagrodzenia jest tzw. kwota wolna od potrąceń. To właśnie ona ustanawia granicę, do której można wykonać potrącenia od wynagrodzenia. Jej wysokość jest uzależniona między innymi od czasu pracy zatrudnionego, kwoty zmniejszającej zaliczki na podatek oraz od wysokości minimalnego wynagrodzenia w kraju. W przypadku zatrudnienia pracownika na część etatu kwoty wolne od potrąceń ulegają zmniejszeniu proporcjonalnie do jego wymiaru. Natomiast gdy pracownik jest zatrudniony w pełnym wymiarze czasu pracy, ale nie przepracował pełnego miesiąca, kwota wolna od potrąceń nie ulega zmniejszeniu proporcjonalnie do przepracowanego okresu.
Pracodawca nie ma tutaj dobrowolności, musi działać zgodnie z przepisami i bardzo ściśle pilnować się regulacji egzekucyjnych. Każdy z nich ma swoje limity i zasady. Potrącenia z wynagrodzenia wiążą się z koniecznością zatrzymania części środków, które zostały wypracowane przez pracownika. Pracodawcy też mogą czuć się nieco „pokrzywdzeni”, bowiem to na ich barkach pozostaje prawidłowe wyliczanie potrąceń oraz ich przekazywanie odpowiedniemu podmiotowi.
Przykład
Pracownik (wiek 32 lata) zatrudniony w pełnym wymiarze czasu pracy wynagradzany jest stałą stawką miesięcznego wynagrodzenia w wysokości 4 500 zł. Na podstawie pisemnej zgody pracownika, pracodawca potrąca:
- składkę na ubezpieczenie na życie i pakiet medyczny w łącznej wysokości 157 zł,
- ratę pożyczki z ZFŚS w wysokości 155 zł (przyjmujemy, że jest to potrącenie na rzecz pracodawcy).
W kwietniu 2024 roku wynagrodzenie pracownika zostało zajęte przez komornika na poczet niespłaconych należności niealimentacyjnych w wysokości 29 000 zł.
Pracownik ma prawo do:
- podstawowych kosztów uzyskania przychodu - 250 zł,
- kwoty zmniejszającej podatek - 300 zł.
Pracownik nie jest uczestnikiem PPK.
Kwota netto wynagrodzenia przed potrąceniami: 4500 zł (brutto) - 589,53 zł (składki społeczne) - 333,94 zł (zaliczka na podatek) - 115,00 zł (składka zdrowotna) = 3461,53 zł.
Kwota wolna od potrąceń na rzecz pracodawcy: 3461,53 zł.
Kwota wolna od potrąceń na rzecz pracodawcy (przy potrąceniach dobrowolnych) wynosi 3461,53 zł.
Potrącenia dobrowolne: 157 zł (ubezpieczenie) + 155 zł (pożyczka ZFŚS) = 312 zł.
Suma potrąceń dobrowolnych (312 zł) nie przekracza kwoty wolnej od potrąceń (3461,53 zł).
Kwota wynagrodzenia do zajęcia przez komornika: 3461,53 zł - 312 zł = 3149,53 zł.
Maksymalna kwota potrącenia przez komornika (należności niealimentacyjne): połowa wynagrodzenia do zajęcia przez komornika = 3149,53 zł / 2 = 1574,77 zł.
Pracodawca przekaże do komornika 1574,77 zł.
Kwota do wypłaty pracownikowi: 3149,53 zł - 1574,77 zł = 1574,76 zł.
7 DUŻYCH ulg podatkowych dla osób fizycznych w 2025 r. (KAŻDY MOŻE Z NICH SKORZYSTAĆ!)
tags: #czy #pracodawca #moze #odliczyc #wynagrodzenie #pracownika