

Śmierć pracownika to trudny moment, który wywołuje wiele emocji zarówno wśród bliskich, jak i współpracowników. Oprócz wymiaru osobistego, wiąże się również z pewnymi formalnościami prawnymi i finansowymi. Rodzina zmarłego może mieć prawo do świadczeń takich jak odprawa pośmiertna czy inne należności majątkowe wynikające z umowy o pracę. Warto wiedzieć, jakie obowiązki ciążą na pracodawcy oraz jakie prawa przysługują osobom uprawnionym. W tym wpisie przyjrzymy się szczegółowo regulacjom prawnym, które określają te kwestie. Wyjaśnimy również, kto i w jakim zakresie może ubiegać się o należne świadczenia.
Rozważania należy zacząć do art. 631 kp, zgodnie z którym wraz ze śmiercią pracownika stosunek pracy wygasa. Warto odróżnić wygaśnięcie stosunku pracy od jego rozwiązania. O ile w przypadku rozwiązania wymagane jest podjęcie pewnych działań przez którąś ze stron stosunku pracy (np. złożenie oświadczenia pracodawcy o rozwiązaniu z zachowaniem okresu wypowiedzenia, tzw. wypowiedzenie umowy o pracę), to wygaśnięcie następuje z mocy prawa, na skutek spełnienia się określonego w ustawie zdarzenia.
Warto zauważyć, że na skutek śmierci pracownika współpraca z nim najczęściej kończy się w najmniej spodziewanym momencie. Pracownik zazwyczaj przed zgonem przepracował kilka-kilkanaście dni, za które należałoby się mu wynagrodzenie, jak również nie wykorzystał pełnego urlopu wypoczynkowego - za który przysługiwałby mu ekwiwalent pieniężny.
Zgodnie z art. 631 §2 kp, prawa majątkowe przechodzą po śmierci pracownika na bliskie mu osoby. Tym samym wskazać należy, że ustawodawca wprowadził kaskadowe rozwiązanie. Należy wskazać za prof. Krzysztofem Baranem, że „Pracodawca jest zobligowany samodzielnie ustalić krąg uprawnionych osób.”
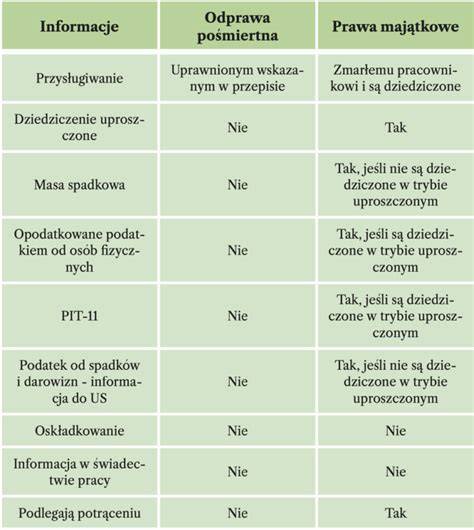
Wynagrodzenie za pracę co do zasady NIE wchodzi do masy spadkowej. Zgodnie z art. 631 Kodeksu pracy, prawa majątkowe ze stosunku pracy przechodzą bezpośrednio na małżonka oraz inne osoby spełniające warunki do renty rodzinnej, w równych częściach. Dopiero w razie braku takich osób, pensja staje się częścią spadku.
Kto jest uprawniony do świadczeń po zmarłym pracowniku?
Pracodawca ma prawny obowiązek wypłaty wynagrodzenia swojego zmarłego pracownika. W pierwszej kolejności musi jednak ustalić, jaki jest dokładny krąg odbiorców niepobranej pensji. Okazuje się, że ogólne przepisy spadkowe znajdujące się w Kodeksie cywilnym nie mają tutaj żadnego zastosowania. Kodeks pracy wyraźnie bowiem wskazuje, komu należy się wynagrodzenie zmarłej osoby.
Zgodnie z treścią art. 631 § 2 kp prawa majątkowe ze stosunku pracy przechodzą po śmierci pracownika, w równych częściach, na małżonka oraz inne osoby spełniające warunki wymagane do uzyskania renty rodzinnej w myśl przepisów o emeryturach i rentach z Funduszu Ubezpieczeń Społecznych. W razie braku takich osób prawa te wchodzą do spadku.
Jak wynika z powyższego, dziedziczenie wynagrodzenia zmarłego pracownika na zasadach ogólnych (tj. na podstawie ustawy lub na mocy pozostawionego testamentu) jest możliwe tylko wtedy, gdy nie istnieją osoby uprawnione do pobrania pozostawionej pensji zgodnie z regulacją Kodeksu pracy.
Przepis art. 631 § 2 kp dotyczy materii wejścia w konkretne prawa po zmarłym pracowniku, określając uproszczone (bo z pominięciem prawa spadkowego) zasady realizacji świadczeń wynikających ze stosunku pracy, w którym pozostawał zmarły pracownik, na rzecz jego najbliższej rodziny. Realizacja tych świadczeń będzie mogła następować na rzecz osób wymienionych w przepisie bez wymogu uprzedniego formalnego orzekania przez sąd spadkowy o stwierdzeniu praw do spadku i podziale spadku.
Uprawnieni na mocy przepisów prawa pracy do pobrania wynagrodzenia zmarłego nie muszą legitymować się żadnym dokumentem potwierdzającym ich prawa do spadku. Nie jest zatem konieczne posiadanie zarejestrowanego aktu poświadczenia dziedziczenia ani też prawomocnego postanowienia sądowego w sprawie stwierdzenia nabycia spadku. Pracodawca może wypłacić pozostawioną pensję, jeżeli wnioskodawca wykaże, że należy do kręgu osób uprawnionych do jej otrzymania.
Kto może otrzymać wynagrodzenie zmarłego pracownika?
Osobą uprawnioną w pierwszej kolejności do pobrania wynagrodzenia zmarłego pracownika jest jego żyjący małżonek. Wyjątkiem od tej zasady jest jednak prawomocnie orzeczona separacja - innymi słowy, jeśli w chwili śmierci pracownika małżonkowie pozostawali ze sobą w separacji sądowej, pozostający przy życiu mąż lub żona traci bezpowrotnie prawo do takich pieniędzy.
Oprócz małżonka uprawnionymi do pobrania wynagrodzenia zmarłego będą także osoby, które mogą otrzymać rentę rodzinną, a więc:
- dzieci własne, dzieci drugiego małżonka, dzieci przysposobione - do ukończenia 16. roku życia lub 25. roku życia, jeśli się uczą oraz bez względu na wiek, jeśli stały się całkowicie niezdolne do pracy przed 16. rokiem życia lub w czasie nauki w szkole do ukończenia 25. roku życia. Jeżeli dziecko osiągnęło 25 lat, będąc na ostatnim roku studiów w szkole wyższej, prawo do renty przedłuża się do zakończenia tego roku studiów;
- wnuki, rodzeństwo i inne dzieci przyjęte na wychowanie i utrzymanie przed osiągnięciem pełnoletności, jeżeli spełniają takie warunki, jak dzieci własne i zostały przyjęte na wychowanie co najmniej na rok przed śmiercią ubezpieczonego (emeryta lub rencisty), chyba że śmierć była następstwem wypadku, a ponadto nie mają prawa do renty po zmarłych rodzicach, a gdy rodzice żyją - jeżeli nie mogą zapewnić im utrzymania albo ubezpieczony (emeryt lub rencista) lub jego małżonek był ich opiekunem ustanowionym przez sąd;
- wdowa, jeśli w chwili śmierci męża ukończyła 50 lat lub jest niezdolna do pracy, albo wychowuje co najmniej jedno z dzieci, wnuków lub rodzeństwa uprawnionych do renty rodzinnej po zmarłym mężu, które nie ukończyły 16. roku życia, a jeżeli się uczą - 18. roku życia lub są całkowicie niezdolne do pracy. Uprawnienie do renty rodzinnej przysługuje również wdowie, jeśli spełni warunek dotyczący wieku lub niezdolności do pracy w okresie nie dłuższym niż 5 lat od śmierci męża lub od zaprzestania wychowywania ww. dzieci. Małżonka rozwiedziona oraz wdowa, która przed śmiercią męża nie pozostawała z nim we wspólności małżeńskiej, ma prawo do renty rodzinnej, jeżeli oprócz spełnienia ww. warunków wymaganych od wdowy, w dniu śmierci męża miała prawo do alimentów z jego strony ustalone wyrokiem sądowym lub ugodą sądową;
- wdowiec, do którego stosuje się te same zasady co do wdowy. Wiek uprawniający wdowca do renty rodzinnej również wynosi 50 lat;
- rodzice, jeżeli ubezpieczony (emeryt lub rencista) bezpośrednio przed śmiercią przyczyniał się do ich utrzymania, a ponadto spełniają warunki takie jak dla wdowy/wdowca (dotyczące wieku, niezdolności do pracy lub wychowywania małoletnich osób).
Pamiętajmy, że dopiero brak którejkolwiek z ww. osób powoduje możliwość pobrania wynagrodzenia zmarłego przez powołanych do dziedziczenia spadkobierców, bez względu na to, jaki jest tytuł ich powołania (na mocy testamentu lub wskutek działania ogólnych przepisów spadkowych Kodeksu cywilnego).
Ekwiwalent za niewykorzystany urlop
W związku ze śmiercią pracownika pracodawca musi rozważyć czy po stronie członków rodziny tego pracownika wystąpi prawo do tzw. odprawy pośmiertnej. Zgodnie bowiem z art. 931 Kodeksu pracy, w razie śmierci pracownika w czasie trwania stosunku pracy lub stosunku pokrewnego, prawo do odprawy pośmiertnej przysługuje następującym członkom rodziny:
- pozostawiającemu pracownikowi małżonkowi,
- innym członkom rodziny spełniającym warunki wymagane do uzyskania renty rodzinnej w myśl przepisów ustawy o zaopatrzeniu emerytalnym pracowników i ich rodzin.
Odprawę dzieli się w częściach równych pomiędzy wszystkich uprawnionych.
Zgodnie z brzmieniem art. 932 § 2 K.p., prawo do odprawy pośmiertnej przysługuje również rodzeństwu zmarłego pracownika, dzieciom, wnukom, rodzicom, osobom, którym zmarły pracownik przed śmiercią zapewnił utrzymanie i przyjął je na wychowanie (pod warunkiem, że spełniają one warunki określone w ustawie o emeryturach i rentach z FUS).
Natomiast warunkiem nabycia prawa do odprawy pośmiertnej przez rodzeństwo jest przyjęcie go na wychowanie i utrzymanie najpóźniej na rok przed śmiercią pracownika (chyba że śmierć była następstwem wypadku) oraz brak prawa do renty rodzinnej po zmarłych rodzicach, a gdy rodzice żyją - brak możliwości zapewnienia im utrzymania lub ustanowienie zmarłej pracownicy opiekunem przez sąd.
Obowiązek ustalenia liczby osób uprawnionych do odprawy pośmiertnej, wysokości tego świadczenia oraz jego wypłata osobom uprawnionym spoczywa na pracodawcy. Oznacza to, że pracodawca nie może uzależniać wypłaty świadczenia od wydania przez organ rentowy ZUS decyzji o przyznaniu członkom rodziny zmarłego pracownika innym niż małżonek renty rodzinnej. Rekomendowanym rozwiązaniem jest zatem wysłanie do potencjalnych uprawnionych np. listu poleconego z prośbą o przedłożenie dokumentów potwierdzających ich tożsamość i pokrewieństwo.
Trzeba także dodać, że prawo do odprawy pośmiertnej, będąc uprawnieniem osobistym ściśle określonych członków rodziny zmarłego pracownika, nie wchodzi w skład masy spadkowej po zmarłym pracowniku.
Śmierć pracownika powoduje także, że wszystkie należności wynikające z tytułu stosunku pracy, które nie zostały wypłacone do dnia śmierci pracownika, przechodzą po jego śmierci - jako prawa majątkowe wynikające z tego stosunku - w równych częściach, na małżonka oraz inne osoby spełniające warunki wymagane do uzyskania renty rodzinnej w myśl przepisów ustawy o emeryturach i rentach z Funduszu Ubezpieczeń Społecznych. Natomiast w razie braku takich osób prawa te wchodzą do spadku (art. 631 § 2 K.p.).
Jeżeli doszło do zmiany wynagrodzenia, należy dokonać jego wyrównania. W przypadku praw majątkowych mówimy o tym samym katalogu uprawnionych co w przypadku odprawy pośmiertnej. Chodzi bowiem o małżonka oraz inne osoby spełniające warunki wymagane do uzyskania renty rodzinnej w myśl przepisów ustawy o emeryturach i rentach z Funduszu Ubezpieczeń Społecznych.
Dopiero w razie braku osób uprawnionych do nabycia praw majątkowych po zmarłym pracowniku prawa te przechodzą na spadkobierców i podlegają dziedziczeniu na ogólnych zasadach prawa spadkowego określonych w Kodeksie cywilnym. Przykładowo jeżeli zmarły pracownik nie był w związku małżeńskim, dzieci nie spełniają warunków do uzyskania renty rodzinnej i nie ma innych osób uprawnionych do jej uzyskania (np. rodzice, rodzeństwo), należności ze stosunku pracy mogą pobrać spadkobiercy legitymujący się aktem poświadczenia dziedziczenia albo prawomocnym postanowieniem sądu ws. stwierdzenia nabycia spadku.
Należy w tym miejscu ponownie podkreślić, że prawem majątkowym wskazanym w art. 631 § 2 Kodeksu pracy nie jest jednak wyżej omówiona odprawa pośmiertna, która jest prawem majątkowym przysługującym pierwotnie osobom trzecim, tj. wybranym członkom rodziny zmarłego pracownika, nie zaś zmarłemu pracownikowi.
Podążając za wskazanym przykładem, jeżeli zmarły pracownik nie był w związku małżeńskim, nie ma innych osób (jak dzieci, rodzice czy rodzeństwo) spełniających warunki uzyskania renty rodzinnej, to osoba, która uzyskała prawomocne postanowieniem sądu ws. stwierdzenia nabycia spadku, nie otrzyma odprawy pośmiertnej.
Ważne: Odprawa pośmiertna nie należy do praw majątkowych ze stosunku pracy w rozumieniu art. 631 § 2 K.p. ani nie wchodzi w skład masy spadkowej, gdyż ma do niej prawo rodzina zmarłego pracownika, a nie on sam.
Zasadniczo dzieli się ją na równe części pomiędzy wszystkich uprawnionych członków rodziny (art. 931 § 5 K.p.). Wyjątek od tej zasady przewiduje art. 931 § 6 K.p. Nakazuje on wypłatę połowy odprawy, jeżeli po zmarłym pracowniku pozostał tylko jeden członek rodziny uprawniony do odprawy pośmiertnej.
Tak wynika z wyroku Trybunału Sprawiedliwości UE z 6 listopada 2018 r. Rozpatrywał on połączone sprawy dwóch spadkobierczyń z Niemiec, których mężowie zmarli w trakcie trwania stosunku pracy. Pierwsza z nich wystąpiła do pracodawcy publicznego o wypłatę ekwiwalentu za 25 dni urlopu niewykorzystanego przez zmarłego męża. Druga zawnioskowała o to do pracodawcy prywatnego (chodziło o świadczenie za 32 dni). W obu przypadkach odmówiono przekazania pieniędzy. Sprawy ostatecznie trafiły do federalnego sądu pracy, a ten powziął wątpliwości co do zgodności niemieckiego prawa z ustawodawstwem unijnym. Chodzi o przepis, który w praktyce przewiduje, że prawo do corocznego płatnego urlopu przysługujące pracownikowi wygasa z chwilą jego śmierci, wobec czego nie może zostać przekształcone w roszczenie o ekwiwalent pieniężny (ani wejść do masy spadkowej). Niemiecki sąd skierował więc pytania prejudycjalne do TSUE (m.in., czy ustawodawstwo unijne bezpośrednio zobowiązuje pracodawcę do wypłaty ekwiwalentu za urlop niewykorzystany przez osobę zmarłą, nawet jeśli przepisy krajowe wykluczają taką możliwość).
Trybunał wskazał, że pozbawienie spadkobierców prawa do ekwiwalentu jest sprzeczne z art. 7 dyrektywy 2003/88/WE z 4 listopada 2003 r. dotyczącej niektórych aspektów organizacji czasu pracy (Dz.U. z 2003 r., L 299, s. 9) oraz art. 31 ust. 2 Karty praw podstawowych Unii Europejskiej (Dz.U. z 2012 r., C 326/391). Wynika to z wcześniejszego orzecznictwa TSUE. W wyroku z 12 czerwca 2014 r. (sprawa Bollacke, sygn. akt C 118/13) orzekł on, że niedopuszczalne jest wprowadzanie przepisów krajowych, zgodnie z którymi prawo do płatnego urlopu wygasa, a prawo do ekwiwalentu pieniężnego nie powstaje w sytuacji, gdy stosunek pracy ustaje ze względu na śmierć zatrudnionego. Wspomniany art. 7 dyrektywy nie ustanawia żadnego warunku w zakresie przyznania prawa do ekwiwalentu poza ustaniem stosunku pracy i niewykorzystaniem przez pracownika całego urlopu, do którego miał on prawo w chwili zakończenia zatrudnienia. Powód ustania stosunku pracy nie ma więc w tym zakresie znaczenia. Trybunał podkreślił, że nabyte prawo do corocznego, płatnego urlopu ma charakter ściśle majątkowy. Skoro stało się częścią majątku danej osoby, to śmierć nie może z mocą wsteczną pozbawić jej tych środków (oraz osób, którym przekazuje się je w drodze dziedziczenia). TSUE wskazał też, że jeśli przepisy krajowe wprost wykluczają możliwość wypłaty ekwiwalentu spadkobiercom, to sąd krajowy ma obowiązek odstąpić od ich stosowania i zapewnić wypłatę świadczenia następcom majątkowym. W przypadku pracodawcy publicznego podstawą takiego działania będzie art. 7 dyrektywy 2003/88/WE oraz art. 31 ust. 2 karty, a w przypadku firmy prywatnej - druga z przywołanych regulacji.
Wyrok ma istotne znaczenie dla zatrudnionych w Niemczech. W przypadku osób pracujących w Polsce doprecyzowuje on jedynie uprawnienie, które już jest zagwarantowane w krajowych przepisach (na podstawie art. 631 kodeksu pracy).
Masa spadkowa - co to jest i co wchodzi w jej skład?
Masa spadkowa to wszystkie prawa i obowiązki wchodzące w skład spadku, które były w posiadaniu spadkodawcy w chwili jego śmierci. Niezwykle ważną kwestią w zakresie dziedziczenia jest to, co wchodzi w skład spadku, ponieważ każdy spadkobierca ma prawo do odrzucenia spadku w sytuacji, w której długi spadkowe przewyższają wartość majątku spadkowego lub nastręczają trudności w porozumieniu się z wierzycielami.
Jeżeli spadkobierca nie jest w stanie ustalić, co wchodzi w skład spadku, może zwrócić się z wnioskiem do sądu lub komornika o sporządzenie spisu inwentarza.
Ustalenie masy spadkowej przez sąd to proces złożony i długotrwały. Dlatego, choć wymaga uiszczenia niewielkiej opłaty stałej (w wysokości 100 zł), warto skierować sprawę bezpośrednio do komornika. Koszt takiego postępowania jest wyższy (obecnie wynosi 400 zł), ale przystępuje do sporządzenia spisu inwentarza niezwłocznie. wraz z określeniem wartości każdego z nich.
W skład spadku wchodzi przede wszystkim prawo własności i współwłasności, jakie przysługiwało spadkodawcy w dniu jego śmierci. Będzie to zarówno prawo własności współwłasności nieruchomości, środków pieniężnych, samochodów, jak i innych ruchomości. Spółdzielcze lokatorskie prawo do lokalu nie podlega dziedziczeniu, dziedziczeniu polega jedynie wkład.
Czy rzeczy osobiste wchodzą w skład masy spadkowej? Jak najbardziej, zwłaszcza gdy przedstawiają realną wartość majątkową (biżuteria, meble). Do przedmiotów osobistych zaliczają się jednak także np. książki. Ich podział pomiędzy spadkobierców może nastręczyć trudności, ponieważ - jak wszystkie przedmioty należące do masy spadkowej - stanowią współwłasność wszystkich spadkobierców, co oznacza, że wszyscy mają prawo z nich korzystać w zakresie, jaki nie ogranicza to możliwości użytkowania przez pozostałe osoby.
Przede wszystkim jednak masa spadkowa to nie tylko prawa i obowiązki tworzące majątek, ale również długi spadkowe. Ponadto do masy spadkowej w postaci długów należy doliczyć raty alimentacyjne, które zostały prawomocnie zasądzone wyrokiem sądowym i stały się wymagalne po śmierci spadkodawcy. Długi alimentacyjne wchodzą w skład spadku i mogą być egzekwowane przez uprawnionego do alimentów od spadkobierców zmarłego.
W temacie masy spadkowej istotna jest nie tylko odpowiedź na pytanie, co się do niej zalicza. Z punktu widzenia spadkobiercy, który zobowiązany jest zapłacić podatek dochodowy albo zaspokoić roszczenia rozmaitych podmiotów (wierzycieli albo osób, które mogą ubiegać się o zachowek), ważne jest także to, co można odliczyć od masy spadkowej. Od masy spadkowej można odliczyć na przykład wydatki poniesione na opiekę nad zmarłym w okresie przewlekłej choroby (takie odliczenie możliwe jest jednak tylko wówczas, gdy spadkobierca jest w stanie udokumentować poniesione koszty).
Jeżeli spadkodawca w dniu śmierci był pracownikiem, jego stosunek pracy wygasa i wszelkie przysługujące mu świadczenia, które nie zostały wypłacone do dnia śmierci, przechodzą w równych częściach na jego małżonka i pozostałych członków rodziny spełniających warunki wymagane do uzyskania renty rodzinnej w rozumieniu przepisów ustawy o emeryturach i rentach z Funduszu Ubezpieczeń Społecznych. W sytuacji, w której brak jest osób wskazanych powyżej, prawa i obowiązki pracownicze wchodzą w skład spadku i podlegają dziedziczeniu według zasad ogólnych.
Podatki a świadczenia po zmarłym pracowniku
Należy również przedstawić, że w przypadku dokonania wypłaty środków pieniężnych na omawianej podstawie, po stronie beneficjenta środków powstanie przychód na podstawie art. 18 ustawy o PIT. Potwierdza to m.in. stanowisko Dyrektora Izby Skarbowej w Katowicach wyrażone w interpretacji z dnia 28 lipca 2014 r., sygn. akt: IBPBII/1/415-365/14/BJ: Prawa majątkowe z tytułu uposażenia po zmarłym pracowniku stanowią, co do zasady przychody, o których mowa w art. 10 ust. 1 pkt 9 ustawy o PIT.
W takiej sytuacji pracodawca, będący płatnikiem PIT, powinien przy wypłacie środków na rzecz rodziny zmarłego pracownika potrącić należy podatek i przekazać do go urzędu skarbowego, a także złożyć w imieniu pracownika deklarację PIT-11. Ponadto deklaracja PIT-11 powinna zostać wystawiona na rzecz członków rodziny, przy czym jako podstawę przekazania środków należy wskazać art. 631 § 2 K.p.
Wobec tego, że środki przekazywane na tej podstawie trafiają do tzw. masy spadkowej, nie zostają one obciążone podatkiem PIT. Tym samym, pracodawca powinien wypłacić całość środków (kwotę brutto) na rzecz uprawnionych spadkobierców, zaś po ich stronie powstaje obowiązek podatkowy z tytułu podatku od spadków i darowizn. Potwierdza to również powołana wcześniej interpretacja indywidualna Dyrektora Izby Skarbowej w Katowicach.
To skomplikowana kwestia, która wciąż budzi wątpliwości. Skoro te pieniądze nie są spadkiem, to czy płacimy podatek od spadków i darowizn? Nie. Ale to nie znaczy, że nie płacimy nic. Wypłata świadczeń pracowniczych po zmarłym traktowana jest jako przychód z praw majątkowych (PIT). Oznacza to, że pracodawca, wypłacając Ci te pieniądze, potrąci zaliczkę na podatek dochodowy (tak jakby potrącił zmarłemu) i wystawi Ci PIT-11 na Twoje nazwisko. Musisz to potem rozliczyć w swoim zeznaniu rocznym. Jeśli natomiast pensja weszła do masy spadkowej (bo brakowało rodziny uprawnionej do renty), wtedy w grę wchodzi podatek od spadków, a nie PIT. Skomplikowane? Trochę tak, dlatego warto to skonsultować przed złożeniem deklaracji podatkowej.
ZŁOTO i SREBRO - jakie PODATKI musisz zapłacić?
tags: #czy #ekwiwalent #za #urlop #zmarlego #meza