

Urlop wypoczynkowy to jedno z fundamentalnych praw pracowniczych, które zapewnia możliwość odpoczynku i regeneracji sił niezbędnych do efektywnego wykonywania obowiązków zawodowych. Obok samego prawa do urlopu, równie istotne jest prawo do wynagrodzenia za czas jego trwania. Zgodnie z przepisami Kodeksu pracy, za czas urlopu pracownikowi przysługuje wynagrodzenie, jakie by otrzymał, gdyby w tym czasie pracował. Szczegółowe zasady ustalania i wypłacania wynagrodzenia za czas urlopu zostały określone w rozporządzeniu Ministra Pracy i Polityki Socjalnej z dnia 8 stycznia 1997 r.
Za czas urlopu pracownikowi przysługuje wynagrodzenie, jakie by otrzymał, gdyby w tym czasie pracował (art. 172 K.p.). Dalsza część przepisu stanowi, że zmienne składniki wynagrodzenia mogą być obliczane na podstawie przeciętnego wynagrodzenia z okresu 3 miesięcy poprzedzających miesiąc rozpoczęcia urlopu. Natomiast jeśli wysokość wynagrodzenia pracownika podlega znacznemu zróżnicowaniu, okres ten może być przedłużony maksymalnie do 12 miesięcy. Szczegółowe wytyczne w zakresie naliczenia wynagrodzenia za czas urlopu zawarte są w Rozporządzeniu Ministra Pracy i Polityki Socjalnej z dnia 8 stycznia 1997 roku w sprawie szczegółowych zasad udzielania urlopu wypoczynkowego, ustalania i wypłacania wynagrodzenia za czas urlopu oraz ekwiwalentu pieniężnego za urlop.
Wynagrodzenie za czas urlopu wypoczynkowego powinno odpowiadać temu, jakie pracownik otrzymałby, gdyby w tym czasie pracował. Sposób jego obliczania zależy od rodzaju wynagrodzenia - stałego lub zmiennego. Przy pensji stałej pracownik otrzymuje pełne wynagrodzenie, natomiast przy składnikach zmiennych stosuje się średnią z ostatnich 3 lub 12 miesięcy, w zależności od wahań dochodów.
Podstawa prawna wynagrodzenia za urlop wypoczynkowy
Wynagrodzenie za urlop wypoczynkowy powinno być ustalane według zasad określonych w art. 172 Kodeksu pracy oraz Rozporządzeniu Ministra Pracy i Polityki Socjalnej z dnia 8.01.1997 r. w sprawie szczegółowych zasad udzielania urlopu wypoczynkowego, ustalania i wypłacania wynagrodzenia za czas urlopu oraz ekwiwalentu pieniężnego za urlop, określonych w § 6-12 tego rozporządzenia.
Zgodnie z art. 172 KP wynagrodzenie urlopowe powinno być takie samo, jak wynagrodzenie, które pracownik otrzymałby, gdyby w tym czasie normalnie pracował. Zmienne składniki wynagrodzenia za czas urlopu są obliczane na podstawie przeciętnego wynagrodzenia z okresu bezpośrednio poprzedzającego urlop. Zazwyczaj okres ten dotyczy ostatnich trzech miesięcy, jednak w przypadku znacznego wahania wynagrodzenia, może być wydłużony do 12 miesięcy kalendarzowych poprzedzających miesiąc rozpoczęcia urlopu.
Jak obliczyć wynagrodzenie za urlop przy stałym wynagrodzeniu?
Dla pracowników otrzymujących stałe miesięczne wynagrodzenie, obliczenie wynagrodzenia urlopowego jest bardzo proste. Stałe składniki wynagrodzenia uwzględnia się w wynagrodzeniu za urlop w wysokości należnej pracownikowi w miesiącu wykorzystywania urlopu (§ 7 Rozporządzenia). W praktyce oznacza to, że wynagrodzenie w miesiącu, w którym pracownik korzystał z urlopu wypoczynkowego, będzie takie samo, jak gdyby wyłącznie wykonywał pracę.
Przykład - stałe wynagrodzenie
Załóżmy, że pan Marek zatrudniony na pełny etat otrzymuje stałe miesięczne wynagrodzenie w wysokości 7000 zł brutto oraz 500 zł brutto dodatku funkcyjnego. W czerwcu bierze 10 dni urlopu, co odpowiada 80 godzinom (10 dni × 8 godzin). Bez względu jednak na liczbę dni czy godzin wykorzystanego urlopu Pan Marek otrzyma wynagrodzenie w wysokości - 7 000,00 zł oraz 500,00 zł brutto dodatku funkcyjnego za czerwiec.
Anna, specjalistka ds. kadr, otrzymuje stałe miesięczne wynagrodzenie w wysokości 6000 zł brutto. W listopadzie wzięła 5 dni urlopu. Ponieważ jej wynagrodzenie jest stałe, za dni urlopu otrzymała dokładnie taką samą pensję, jak w każdym innym miesiącu.
Wynagrodzenie za urlop a zmienne składniki wynagrodzenia
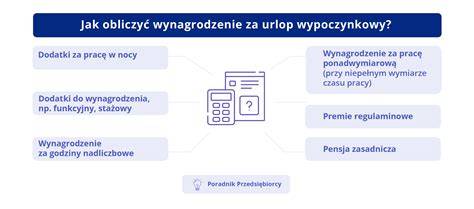
W przypadku zmiennych składników wynagrodzenia, aby obliczyć wynagrodzenie za czas przysługującego Ci wypoczynku, musisz poznać podstawę wynagrodzenia urlopowego. Podczas wyliczeń wynagrodzenia za urlop należy wziąć pod uwagę nie tylko wynagrodzenie zasadnicze, ale także inne świadczenia wynikające ze stosunku pracy, m.in. dodatki za pracę w nocy, premie regulaminowe czy dodatki za nadgodziny.
Rozporządzenie Ministra Pracy i Polityki Socjalnej wymienia szereg składników zmiennych, których nie należy uwzględniać we wspomnianych obliczeniach. Zgodnie z § 6 wynagrodzenie za urlop wypoczynkowy nie obejmuje:
- jednorazowych lub nieperiodycznych wypłat za spełnienie określonego zadania bądź za określone osiągnięcie,
- wynagrodzenia za czas gotowości do pracy oraz za czas niezawinionego przez pracownika przestoju,
- nagród jubileuszowych,
- wynagrodzenia za czas urlopu wypoczynkowego, a także za czas innej usprawiedliwionej nieobecności w pracy,
- ekwiwalentu pieniężnego za urlop wypoczynkowy,
- dodatkowego wynagrodzenia radcy prawnego z tytułu zastępstwa sądowego,
- wynagrodzenia za czas niezdolności do pracy wskutek choroby lub odosobnienia w związku z chorobą zakaźną,
- kwoty wyrównania do wynagrodzenia za pracę do wysokości minimalnego wynagrodzenia za pracę,
- nagród z zakładowego funduszu nagród, dodatkowego wynagrodzenia rocznego, należności przysługujących z tytułu udziału w zysku lub w nadwyżce bilansowej,
- odpraw emerytalnych lub rentowych albo innych odpraw pieniężnych,
- wynagrodzenia i odszkodowania przysługującego w razie rozwiązania stosunku pracy.
Premia uznaniowa, która nie ma charakteru roszczeniowego, nie stanowi składnika wynagrodzenia za pracę i wobec tego nie mieści się w pojęciu wynagrodzenia urlopowego. Periodyczność świadczenia ma bowiem znaczenie drugorzędne. Jeśli jednak kryteria przyznawania są konkretne, to sprawdzalne świadczenie może okazać się premią, a nie nagrodą. Obliczając wynagrodzenie za urlop wypoczynkowy nie uwzględnia się premii uznaniowej, która nie ma charakteru roszczeniowego.
Pozostałymi składnikami, wliczającymi się do obliczenia podstawy wynagrodzenia za urlop, są m.in.:
- dodatki do wynagrodzenia, np. stażowy, funkcyjny,
- premie regulaminowe,
- wynagrodzenie za godziny nadliczbowe,
- dodatki za pracę w nocy,
- wynagrodzenie za pracę ponadwymiarową pracowników zatrudnionych w niepełnym wymiarze czasu pracy.
W sytuacji, w której pracownik ma zawartą jednocześnie umowę cywilnoprawną ze swoim pracodawcą (umowę zlecenie lub umowę o dzieło), nie jest ona brana pod uwagę określając wynagrodzenie za urlop wypoczynkowy.
Jak obliczyć wynagrodzenie za urlop?
Zgodnie z § 9 Rozporządzenia Ministra Pracy i Polityki społecznej, wynagrodzenie za urlop oblicza się:
- dzieląc podstawę wymiaru wynagrodzenia urlopowego przez liczbę godzin, w czasie których pracownik wykonywał pracę w okresie, z którego została ustalona ta podstawa,
- mnożąc tak ustalone wynagrodzenie za jedną godzinę pracy przez liczbę godzin, jakie pracownik przepracowałby w czasie urlopu w ramach normalnego czasu pracy, zgodnie z obowiązującym go rozkładem czasu pracy, gdyby w tym czasie nie korzystał z urlopu.
Przykład - zmienne składniki wynagrodzenia
Pani Maria w maju 2024 bierze 5 dni urlopu. Następnie należy ustalić liczbę godzin roboczych w danym okresie: 168 godzin × 3 miesiące = 504 godzin. Dalej należy podzielić zmienne składniki wynagrodzenia uzyskane w ciągu ostatnich 3 miesięcy przez liczbę godzin przypadających w danym okresie: 2100,00 zł : 504 h = 4,17 zł (za godzinę). Pani Maria bierze 5 dni urlopu, co odpowiada 40 godzinom (5 dni × 8 godzin). W związku z tym otrzymany wynik należy pomnożyć się przez liczbę godzin, które Maria przepracowałaby według obowiązującego ją rozkładu czasu pracy, gdyby nie korzystała z urlopu: 4,17 zł x 40 h = 166,80 zł. Wypłata dla Pani Marii za maj 2024 r. wynosi 5000 zł wynagrodzenia podstawowego oraz 166,80 zł zmiennych składników wynagrodzenia.
Pracownik wynagradzany systemem akordowym w kwietniu 2023 r. skorzystał z 11-dniowego (88 godz.) urlopu. W marcu br. otrzymał on wynagrodzenie za 11 dni przestoju (1.439,68 zł), które pominięto przy ustalaniu podstawy. Wynagrodzenie akordowe jako zmienny składnik przyjęto do podstawy w wysokości wypłaconej w okresie trzech miesięcy poprzedzających miesiąc korzystania z urlopu w wysokości odpowiednio: za styczeń 2023 r. - 3.678 zł, za luty 2023 r. - 3.500 zł, za marzec 2023 r. - 2.106 zł. W podanym okresie pracownik przepracował 424 godziny (168 godz. + 160 godz. + 184 godz. - 88 godz. przestoju). 9.284 zł : 424 godz. 21,90 zł x 88 godz. = 1.927,20 zł.
Tomasz pracuje na produkcji i ma zmienne wynagrodzenie, które zależy od liczby wypracowanych nadgodzin. W ostatnich miesiącach jego wynagrodzenie wahało się od 4500 do 5200 zł brutto. Wziął urlop w październiku, a jego wynagrodzenie urlopowe obliczono na podstawie średniej z 12 miesięcy, ponieważ różnice w dochodach były znaczące.
Składniki wynagrodzenia a podstawa wymiaru
Podstawę wymiaru wynagrodzenia za urlop wypoczynkowy ustala się z uwzględnieniem wynagrodzenia i innych świadczeń ze stosunku pracy. Składniki wynagrodzenia określone w stawce miesięcznej w stałej wysokości uwzględnia się w wynagrodzeniu urlopowym w wysokości należnej pracownikowi w miesiącu wykorzystywania urlopu (§ 7 wymienionego rozporządzenia). Z kolei składniki przysługujące za okresy nie dłuższe niż jeden miesiąc, z wyjątkiem stałych miesięcznych, uwzględnia się przy ustalaniu wynagrodzenia urlopowego w łącznej wysokości wypłaconej pracownikowi w okresie 3 miesięcy kalendarzowych poprzedzających miesiąc rozpoczęcia urlopu. W przypadkach znacznego wahania wysokości zmiennych miesięcznych składników wynagrodzenia mogą być one uwzględnione w łącznej wysokości wypłaconej pracownikowi w okresie nieprzekraczającym 12 miesięcy kalendarzowych poprzedzających miesiąc rozpoczęcia urlopu.
Do podstawy wynagrodzenia urlopowego przyjmuje się składniki zmienne miesięczne wypłacone w określonym czasie, bez względu na to, za jaki miesiąc przysługiwały. Trzeciej grupy składników, czyli składników wypłacanych za okresy dłuższe niż jeden miesiąc, nie przyjmuje się do podstawy wynagrodzenia urlopowego. W przypadku wypłaty wynagrodzenia za dany miesiąc w miesiącu następnym do podstawy wynagrodzenia urlopowego przyjmuje się składniki zmienne miesięczne wypłacone pracownikowi w okresie 3 miesięcy kalendarzowych poprzedzających miesiąc rozpoczęcia urlopu. Przy czym są to składniki za miesiące poprzednie. Przykładowo, do podstawy wynagrodzenia urlopowego pracownika korzystającego z urlopu w grudniu 2019 r. należało przyjąć składniki zmienne wypłacone we wrześniu, październiku i listopadzie 2019 r. Przy czym wynagrodzenie to było należne odpowiednio za sierpień, wrzesień i październik 2019 r.
W przypadku, gdy pracownik nie otrzymywał przez cały okres przyjęty do ustalenia podstawy wymiaru wynagrodzenia zmienne, przy ustalaniu podstawy uwzględnia się najbliższe miesiące, za które takie wynagrodzenie przysługiwało.
Kiedy pracodawca musi wypłacić wynagrodzenie za urlop?
Wynagrodzenie za urlop wypoczynkowy ustala się z uwzględnieniem wynagrodzenia i innych świadczeń ze stosunku pracy, z wyłączeniem składników wymienionych w § 6 powołanego rozporządzenia. Wynagrodzenie jest płatne ostatniego dnia kalendarzowego.
Jeśli urlop wypoczynkowy nie zostanie wykorzystany w naturze z powodu zakończenia stosunku pracy, pracodawca jest zobowiązany do wypłaty ekwiwalentu za urlop. Ważne: ekwiwalent za niewykorzystany urlop nie może być wypłacany zamiast urlopu w trakcie trwania zatrudnienia.
Rozliczanie Ekwiwalentu za Niewykorzystany Urlop: Kluczowe Informacje i Przykłady - Kurs Płacowy
Podsumowanie
Każdy pracownik ma prawo do urlopu wypoczynkowego, który jest w pełni płatny. Wynagrodzenie urlopowe musi odzwierciedlać jego typowe dochody, jakie otrzymałby za wykonaną pracę. Pracodawca nie może zaniżać ani pozbawiać wynagrodzenia w tym okresie. Sposób jego naliczania zależy od tego, czy wynagrodzenie pracownika jest stałe, czy zmienne.
tags: #co #ile #wyplaca #pracodawca #urlopgeld